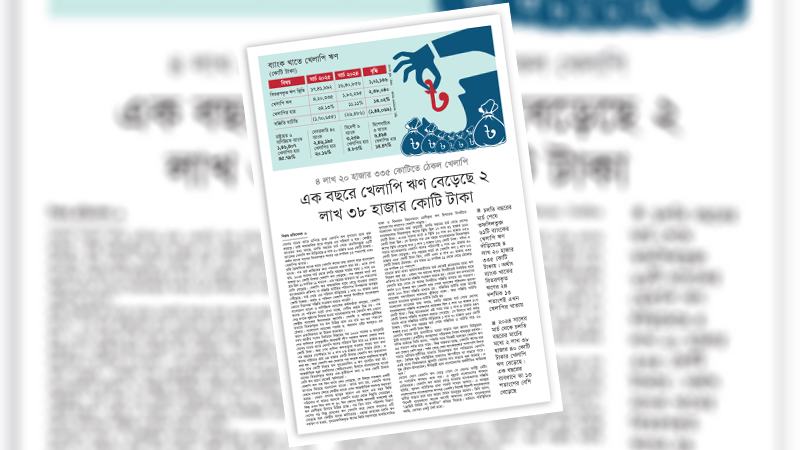
বর্তমানে দেশের অর্থনীতির প্রধানতম সংকটগুলোর একটি ব্যাংক খাতের খেলাপি ঋণ। এ খাতের অন্যতম প্রধান চ্যালেঞ্জ খেলাপি ঋণের লাগামহীন ঊর্ধ্বগতি। গত আগস্টে দেশের রাজনৈতিক পটপরিবর্তনের পর ব্যাংক খাতে খেলাপি ঋণ ক্রমেই বাড়ছে। কেন্দ্রীয় ব্যাংকের তথ্য বলছে, চলতি বছরের মার্চ শেষে তফসিলভুক্ত ৬১টি ব্যাংকের খেলাপি ঋণ দাঁড়িয়েছে ৪ লাখ ২০ হাজার ৩৩৫ কোটি টাকায়। অর্থাৎ ব্যাংক খাতের বিতরণকৃত ঋণের ২৪ দশমিক ১৩ শতাংশই এখন খেলাপির খাতায়। ২০২৪ সালের মার্চ থেকে চলতি বছরের মার্চের পর্যন্ত ২ লাখ ৩৮ হাজার ৪০ কোটি টাকার খেলাপি ঋণ বেড়েছে। নতুন ঋণ বিতরণের চেয়ে খেলাপি ঋণের পরিমাণ দ্বিগুণেরও বেশি। সংশ্লিষ্টরা বলছেন, খেলাপি ঋণের যে পরিমাণ মার্চে দেখা যাচ্ছে, সেটিও প্রকৃত চিত্র নয়। গত দেড় দশকে লুণ্ঠনের শিকার হওয়া ব্যাংকগুলোর সব খেলাপি ঋণ এখনো কেন্দ্রীয় ব্যাংকের হিসাবায়নে আসেনি। বেনামি ও অনিয়ম-দুর্নীতির মাধ্যমে বিতরণকৃত সব ঋণ চিহ্নিত হলে এর হার ৩০-৩৫ শতাংশে ঠেকবে। বাংলাদেশ ব্যাংকের গভর্নরও এর আগে একাধিকবার তা উল্লেখ করেছেন। এমন পরিস্থিতি শুধু উদ্বেগজনক নয়, বরং দেশের সামষ্টিক অর্থনৈতিক স্থিতিশীলতার জন্য বড় হুমকি।
ব্যাংক খাত অর্থনীতিতে ‘হৃৎপিণ্ডের মতো’ কাজ করে। এ খাতের বড় অংকের টাকা ব্যবস্থাপনার বাইরে চলে যাওয়ায় গোটা অর্থনীতিতে এর বিরূপ প্রভাব পড়ছে। খেলাপি ঋণ থাকা মানে, ব্যাংক ওই বিনিয়োগ থেকে কোনো লভ্যাংশ পায় না, ব্যাংকের মুনাফা কমে যায়। খেলাপি ঋণ ব্যাংকে তারল্য সংকটের সৃষ্টি করে। ফলে ব্যাংকের নতুন করে ঋণ দেয়ার ক্ষমতা কমে যায়। ব্যাংক তখন নতুন উদ্যোক্তাদের ঋণ দেয়া থেকে নিজেকে গুটিয়ে নেয়। এতে সবচেয়ে বেশি ক্ষতিগ্রস্ত হর ক্ষুদ্র উদ্যোক্তারা। শিল্প ও এসএমই খাতে ঋণের প্রবাহ সীমিত হয়ে পড়ে। ফলে দীর্ঘদিন ধরেই বিনিয়োগ স্থবিরতা বিরাজ করছে। কর্মসংস্থানের সুযোগ কমছে। বেকারত্ব বাড়ছে। বিষয়টি এখন দৃশ্যমান। ফলে অর্থনীতির প্রবৃদ্ধির ওপর নেতিবাচক প্রভাব পড়ছে।
অর্থনীতিবিদরা বলছেন, বিগত সরকারের দেড় দশকে ব্যাংক দখল করে নজিরবিহীন লুটপাট করা হয়েছে। লুটপাটের টাকার একটি বড় অংশ বিদেশে পাচার করা হয়েছে। ফলে ওইসব ঋণ এখন আদায় হচ্ছে না। আদায় না হওয়ার কারণে ব্যাংক সেগুলোকে খেলাপি হিসেবে চিহ্নিত করছে। ফলে খেলাপি ঋণ বেড়ে যাচ্ছে।
এ ভয়াবহ বাস্তবতায় মূল দায় বর্তায় গত দেড় দশকের রাজনৈতিক নেতৃত্ব ও দুর্বল নিয়ন্ত্রণ ব্যবস্থার ওপর। ২০০৯ সালে বিগত সরকারের ক্ষমতা নেয়ার সময় খেলাপি ঋণের পরিমাণ ছিল মাত্র ২২ হাজার ৪৮২ কোটি টাকা। আওয়ামী লীগ সরকার ক্ষমতাচ্যুত হওয়ার পরের মাস তথা গত সেপ্টেম্বরে তা ২ লাখ ৮৪ হাজার ৯৭৭ টাকায় ঠেকে। এ ঋণের বাইরেও প্রায় ৬৪ হাজার কোটি টাকার খেলাপি ঋণ অবলোপন করা হয়। আর খেলাপি কম দেখাতে গত কয়েক বছরে বাছবিচার ছাড়াই লাখ লাখ কোটি টাকার ঋণ পুনঃতফসিল ও ঋণ পুনর্গঠন করা হয়। আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) হিসাবে বাংলাদেশের ব্যাংক খাতের বিতরণকৃত ঋণের এক-তৃতীয়াংশ তথা ৬ লাখ কোটি টাকার বেশি ঋণ আগে থেকেই ‘দুর্দশাগ্রস্ত’, অর্থাৎ ফেরত না পাওয়ার আশঙ্কা প্রবল।
খেলাপি ঋণের মেয়াদ গণনার ক্ষেত্রে বাংলাদেশ ব্যাংক এখন আন্তর্জাতিক মানদণ্ড অনুসরণ করছে। গত কয়েক বছরে মেয়াদ গণনায় ছাড় দেয়া হয়েছে। এ কারণে কিস্তি পরিশোধ না করেও অনেকে খেলাপি হওয়া থেকে নিষ্কৃতি পেয়েছেন। কিন্তু এখন তিন মাস বা ৯০ দিন কোনো কিস্তি অনাদায়ী থাকলেই ওই ঋণ শ্রেণীকৃত হিসেবে চিহ্নিত হচ্ছে। এটি একটি ইতিবাচক উদ্যোগ হলেও দীর্ঘদিনের অনিয়ম ঢেকে রাখার ফলে হঠাৎ করে প্রকৃত চিত্র সামনে আসায় খেলাপির ঋণের পরিমাণ বাড়ছে।
বিগত সরকারের আমলে ব্যাংক ও আর্থিক খাত ছিল সবচেয়ে ভুক্তভোগী। সুশাসন ও শৃঙ্খলার অভাব এতটাই যে স্বাধীনতার পর এ দেশের ব্যাংক ও আর্থিক খাত এত বেশি সমস্যার মুখোমুখি আর কখনো হয়নি। এ খাতে নানা অনিয়ম ও দুর্নীতি হয়েছে। ঋণ জালিয়াতি, অবৈধ অর্থ পাচার থেকে শুরু করে শেয়ারবাজারে কারসাজিসহ অর্থনীতির প্রায় প্রতিটি খাতেই চলেছে দুর্বৃত্তপনা। তারল্য সংকটে পড়েছিল রাষ্ট্রায়ত্ত থেকে শুরু করে আধাসরকারি ও বেসরকারি বাণিজ্যিক ব্যাংক। সরকারি ঋণপ্রবাহ বেড়ে গিয়েছিল। বেসরকারি খাতে ঋণপ্রবাহ কমায় বিনিয়োগ স্থবির হয়ে পড়ে। বিনিয়োগ স্থবির হয়ে পড়ায় কর্মসংস্থান সৃষ্টিতে প্রতিবন্ধকতা তৈরি হয়। ব্যাংকের মাধ্যমে আসা বৈদেশিক মুদ্রার সরবরাহ কমে গিয়েছিল এবং বৈদেশিক বাণিজ্য তথা আমদানি-রফতানি কার্যক্রমে দেখা দিয়েছিল আস্থার সংকট। ভেঙে পড়েছিল পুরো আর্থিক খাত। অনেক ক্ষেত্রে স্বয়ং ব্যাংকের পরিচালনা পর্ষদই এসব অনিয়মে জড়িত ছিল। প্রতিষ্ঠানকে রাজনৈতিকীকরণ, সুশাসনের অভাব ও নৈতিক অবস্থান দুর্বল হয়ে পড়ায় সংকট তৈরি হয়েছিল ব্যাংক ও আর্থিক খাতে।
একটি দেশের অর্থনৈতিক উন্নয়নে ব্যাংক ও আর্থিক খাতের গুরুত্ব কোনোভাবেই অস্বীকার করা যাবে না। বিশেষ করে বাংলাদেশের অর্থনৈতিক অগ্রযাত্রায় এ খাতের বিশেষ গুরুত্ব রয়েছে। বিগত সরকারের সময়ে ব্যাংক ও আর্থিক খাতে ভালো চর্চাগুলোকে পাশ কাটিয়ে অনিয়ম ও দুর্নীতিকে প্রশ্রয় দেয়া হয়েছে। এ সময় সুশাসনের প্রচণ্ড অভাব পরিলক্ষিত হয়েছে। রাষ্ট্রায়ত্তসহ বাণিজ্যিক ব্যাংকগুলোয় এ সমস্যা মারাত্মক আকার ধারণ করেছে। সার্বিক সুশাসনের অভাবে ব্যাংক খাতের সম্ভাবনাকে পুরোপুরি কাজে লাগানো যায়নি। যদি ব্যাংক ও আর্থিক খাতে সুশাসন নিশ্চিত করা যায়, তাহলে অনেক সমস্যা সহজেই সমাধান করা যাবে। ব্যাংকগুলো কীভাবে পরিচালিত হবে সে বিষয়ে ব্যাংক কোম্পানি আইন-১৯৯১ এবং কেন্দ্রীয় ব্যাংকের একাধিক গাইডলাইন আছে। যদিও এসব গাইডলাইন সময়ে সময়ে পরিমার্জন হয়েছে। যারা ব্যাংকের পরিচালক হিসেবে মনোনীত হবেন, তাদের মূল কাজ হচ্ছে পলিসি বা নীতি প্রণয়ন করা। আর ব্যাংক ব্যবস্থাপনা কর্তৃপক্ষের দায়িত্ব হবে সেই নীতি অনুসরণ করে সঠিকভাবে ব্যাংক ও আর্থিক কার্যক্রম পরিচালনা করা। কিন্তু ঋণদান থেকে শুরু করে এমন কোনো কার্যক্রম নেই, যেখানে প্রভাব বিস্তার করা হয়নি। সমস্যা শুরু হয় এখান থেকেই। রাজনৈতিক বিবেচনায় সরকারি ব্যাংকের পরিচালনা বোর্ডে এমন ব্যক্তিকেও নিয়োগদান করা হয়, যাদের ব্যক্তিগত সততা ও ব্যাংক কার্যক্রম সম্পর্কিত জ্ঞানের বিষয়ে প্রশ্ন রয়েছে। ব্যাংকের পরিচালনা বোর্ড ও প্রশাসন যদি তাদের নিজ দায়িত্ব সম্পর্কে সজাগ ও সচেতন থাকত, তাহলে সুশাসন ও শৃঙ্খলা প্রতিষ্ঠা করা অনেকটাই সহজ হয়ে যেত। শুধু আইন প্রণয়ন করলেই হবে না, অনুশীলনের চর্চা করতে হবে। শুধু কাগজে-কলমে আইন থাকলেই হবে না, আইনকে অনুসরণ করার মানসিকতা থাকতে হবে। আইনকে যথাযথভাবে অনুসরণ ও জবাবদিহি করার সংস্কৃতি থাকলেই সুশাসন নিশ্চিত করা যায়। এগুলো চর্চার বিষয়। খেলাপি ঋণ ও অর্থ পাচার ঠেকাতে আইন মান্য করার এবং সুশাসনের সংস্কৃতি গড়ে তুলতে হবে। তাহলেই ব্যাংক ও আর্থিক খাতে শৃঙ্খলা ফেরানো সহজ হবে। বর্তমান গভর্নর স্পষ্টভাষী হলেও তাকে ঘিরে থাকা কাঠামোগত দুর্বলতা, রাজনৈতিক চাপ ও সুশাসনের সংকট দূর না হলে পরিস্থিতির উন্নয়ন সম্ভব নয়। পর্ষদ ভেঙে দেয়া, ঋণ শ্রেণীকরণে কড়াকড়ি এসব ভালো উদ্যোগ, কিন্তু এতেই সমস্যার মূল সমাধান হবে না।
শ্বেতপত্রে ব্যাংক খাতকে কৃষ্ণগহ্বরের (ব্ল্যাকহোল) সঙ্গে তুলনা করা হয়েছে। প্রতিবেদনে বলা হয়েছে, দেশের ব্যাংক খাতে দুর্দশাগ্রস্ত ঋণের পরিমাণ ৬ লাখ ৭৫ হাজার কোটি টাকা, যা দিয়ে ১৩টি মেট্রোরেল বা ২২টি পদ্মা সেতু নির্মাণ করা যেত। গত দেড় দশকে রাষ্ট্রীয় সংস্থার সহায়তায় ব্যাংক দখল করা হয়েছে। এরপর বড় অংকের অর্থ দেশের বাইরে পাচার করা হয়েছে। সবচেয়ে বেশি দুর্নীতি হয়েছে ব্যাংক খাতে, যা এ খাতকে বিধ্বস্ত করে ফেলেছে।
এরই মধ্যে অন্তর্বর্তী সরকার পাচার হওয়া অর্থ উদ্ধারে বিভিন্ন উদ্যোগ নিয়েছে। তবে এ ধারা অব্যাহত রাখতে হবে। খেলাপি হওয়া ঋণের অর্থ উদ্ধারে পদক্ষেপ নেয়ার পাশাপাশি ব্যাংক খাতে জবাবদিহি সংস্কৃতি নিশ্চিত করতে হবে। রাষ্ট্রীয় ও বেসরকারি ব্যাংক থেকে যারা হাজার হাজার কোটি টাকা লুট করেছে, তাদের সম্পদ বাজেয়াপ্ত করতে হবে। দৃষ্টান্তমূলক শাস্তি ছাড়া ব্যাংক খাতে শৃঙ্খলা ফেরানো কঠিন। ব্যাংক লুটে জড়িতদের বিচারের আওতায় এনে শাস্তি নিশ্চিত করা জরুরি।