ইস্ট ইন্ডিয়া কোম্পানির প্রশাসন কলকাতাকেন্দ্রিক ক্রমবর্ধমান বাণিজ্য, প্রশাসনিক বিস্তার ও অর্থনৈতিক জটিলতা এড়াতে একটি সুসংহত আর্থিক কাঠামো গড়ে তোলার প্রয়োজন অনুভব করে। ততদিনে কলকাতার অর্থনৈতিক কার্যক্রম মূলত কয়েকটি শক্তিশালী এজেন্সি হাউজ-নির্ভর ছিল। এসব প্রতিষ্ঠান বাণিজ্য পরিচালনার পাশাপাশি ঋণ প্রদান, অর্থ স্থানান্তর ও বিনিয়োগ ব্যবস্থাপনার দায়িত্ব পালন করত। সিভিল-মিলিটারি কর্মকর্তাদের লেনদেন থেকে শুরু করে অগ্রবর্তী প্রদেশগুলোর ‘মার্চেন্ট প্রিন্স’-দের প্রতিনিধিত্বেও এজেন্সি হাউজগুলোর প্রভাব ছিল দৃশ্যমান। কিন্তু ব্যক্তিনির্ভর ও অনিয়ন্ত্রিত এ কাঠামো বৃহত্তর প্রয়োজনে অপ্রতুল হয়ে ওঠে; ফলে একটি নিয়ন্ত্রিত ব্যাংকিং ব্যবস্থার প্রয়োজন সামনে আসে।
ভারতে ইউরোপীয় তত্ত্বাবধানে প্রথম ব্যাংক ছিল ব্যাংক অব হিন্দুস্তান। ১৭৭০ সালের দিকে কলকাতার প্রভাবশালী বাণিজ্যিক প্রতিষ্ঠান মেসার্স আলেকজান্ডার অ্যান্ড কোংয়ের একটি শাখা হিসেবে এটি যাত্রা শুরু করে। এর প্রারম্ভিক কার্যক্রম সম্পর্কে নির্ভরযোগ্য তথ্য খুব বেশি পাওয়া যায় না। তবে জানা যায়, ব্যাংকটির নিজস্ব নোট ইস্যুর ব্যবস্থা ছিল। এসব নোটের প্রচলন সীমাবদ্ধ ছিল কলকাতা ও আশপাশ এলাকায়। তৎকালীন সরকার মফস্বলের কোষাগারে তা গ্রহণ করেনি এবং লিগ্যাল টেন্ডার হিসেবেও স্বীকৃতি দেয়নি। বাজার পরিস্থিতি অনুযায়ী নোটের মূল্যমান কখনো ২০-২৫ লাখ সিক্কায় পৌঁছত, আবার কখনো নেমে আসত ২-৩ লাখে। ১৭৯৯ সালের কলকাতা গেজেটে প্রকাশিত বিজ্ঞাপন থেকে জানা যায়, ব্যাংকটি ‘ক্যালকাটা এক্সচেঞ্জ লটারি’র টিকিট বিক্রির এজেন্ট হিসেবেও কাজ করত। সীমাবদ্ধতা সত্ত্বেও ব্যাংক অব হিন্দুস্তান ভারতীয় ব্যাংকিং ইতিহাসে এক পথিকৃৎ প্রতিষ্ঠান।
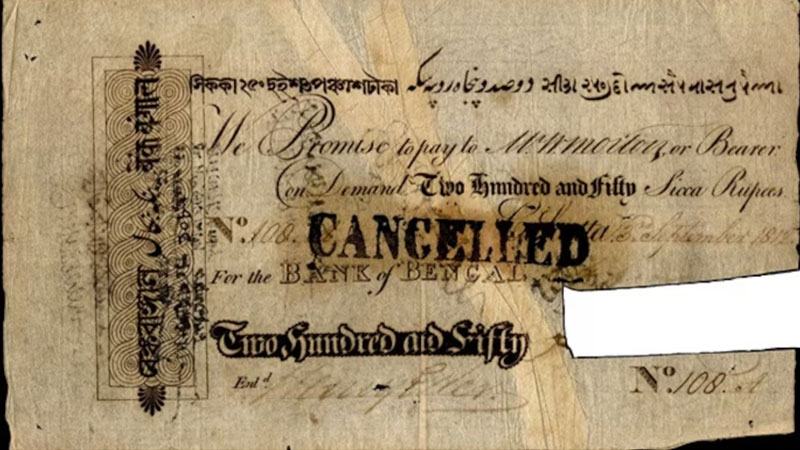
আঠারো শতকের শেষভাগে কলকাতায় আরেকটি উদ্যোগ ছিল ব্যাংক অব বেঙ্গল। ১৭৯০ সালের দিকে গড়ে ওঠা এ প্রতিষ্ঠানের নথিপত্র খুবই সীমিত। সংরক্ষিত একটি নোটে লেখা ছিল—‘ব্যাংক অব বেঙ্গল, কলকাতা, ১৫ নভেম্বর ১৭৯১। আমি রামকান্ত দত্ত বা এই নোটের বাহককে চাহিবামাত্র একশত সিক্কা রুপি প্রদান করতে প্রতিশ্রুতিবদ্ধ। ব্যাংক অব বেঙ্গলের পক্ষে, বেঞ্জামিন মি।’ ধারণা করা হয়, ১৮০০ সালের আগেই ব্যাংকটি বিলুপ্ত হয়ে যায়। নামের মিল থাকলেও এ ব্যাংক অব বেঙ্গলের সঙ্গে পরবর্তী ব্যাংক অব বেঙ্গলের কোনো প্রশাসনিক সম্পর্ক ছিল না।
একই সময়ে জেনারেল ব্যাংক অব ইন্ডিয়া নামে আরেকটি প্রতিষ্ঠান সক্রিয় ছিল। এটিও একটি বাণিজ্যিক প্রতিষ্ঠান থেকে বিকশিত হয়েছিল। ১৭৯১ সালে এর নাম পরিবর্তন ও কাঠামোগত সংস্কারের প্রস্তাব উঠলেও নগদ অর্থের অভাবে প্রক্রিয়াটি বিলম্বিত হয়। জানুয়ারিতে প্রস্তাবিত হয়ে মে মাসে নাম পরিবর্তন সম্পন্ন হয় এবং ১ জুন প্রথম মালিকানা সভা অনুষ্ঠিত হয়। তবে এ ব্যাংকেরও বিলুপ্তির সঠিক ইতিহাস নেই।
১৭৯১ সালে মাদ্রাজ প্রেসিডেন্সিতে কার্ণাটিক ব্যাংক প্রতিষ্ঠিত হয়। লক্ষণীয়, বাংলা ও মাদ্রাজে আঠারো শতকের শেষভাগেই ইউরোপীয় উদ্যোগে ব্যাংক গড়ে উঠলেও বোম্বেতে (বর্তমান মুম্বাই) ১৮৪০ সালের আগে কোনো ইউরোপীয় ব্যাংকের নির্ভরযোগ্য প্রমাণ মেলে না। কলকাতায় প্রথম ব্যাংক প্রতিষ্ঠার প্রায় ৭০ বছর পর সেখানে ব্যাংকিংয়ের উপস্থিতি দেখা যায়; অর্থাৎ সে সময় কলকাতাই ছিল ভারত উপমহাদেশের প্রধান আর্থিক কেন্দ্র।
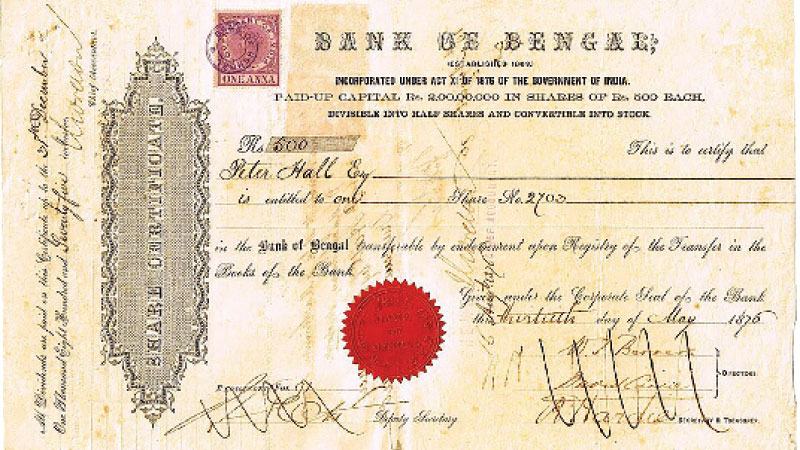
১৮০৬ সালের ১ মে কার্যক্রম শুরু করে ব্যাংক অব ক্যালকাটা, যা পরবর্তী সময়ে ব্যাংক অব বেঙ্গলে রূপান্তর হয়। ব্যাংক অব ক্যালকাটার প্রারম্ভিক মূলধন ছিল ৫০ লাখ সিক্কা রুপি, যা প্রতিটি ১০ হাজার রুপি মূল্যের ৫০০টি শেয়ারে বিভক্ত ছিল। ব্যাংকটি প্রতিষ্ঠায় তৎকালীন সরকারের প্রত্যক্ষ উদ্যোগের প্রমাণ মেলে ১৮০৬ সালের ২৭ ফেব্রুয়ারি সরকারি সচিবের পক্ষ থেকে জে ডব্লিউ শেরারের কাছে পাঠানো পত্রে। তাতে বলা হয়, ‘আপনাকে অবহিত করা যাচ্ছে যে মাননীয় গভর্নর জেনারেল ইন কাউন্সিল উক্ত পরিকল্পনার অধীনে থাকা অস্থায়ী ব্যবস্থার ভিত্তিতে আপনাকে ব্যাংকের সচিব ও কোষাধ্যক্ষ পদে নিয়োগ প্রদান করেছেন।’ পত্রের সঙ্গে ছিল তিনটি স্মারক: (১) অস্থায়ী ব্যবস্থা, (২) ব্যাখ্যামূলক মন্তব্য ও (৩) একটি ব্যাংকের পরিকল্পনা।
প্রথমদিকে ব্যাংক অব ক্যালকাটা ছিল অস্থায়ী ব্যবস্থা; স্থায়ী রূপ পেতে ইস্ট ইন্ডিয়া কোম্পানির ‘কোর্ট অব ডিরেক্টর্স’-এর অনুমোদনের প্রয়োজন ছিল। অনুমোদন সাপেক্ষে ধাপে ধাপে কার্যক্রম শুরুর পরিকল্পনা করা হয়। ব্যাংকটির মূলধন সংগ্রহের জন্য ট্রেজারিতে একটি নিবন্ধন বই খোলার প্রস্তাব করা হয়। প্রতিটি ১০ হাজার সিক্কা রুপির শেয়ারের বিপরীতে ১৮০৬ সালের ১ মে থেকে চারটি মাসিক কিস্তিতে মূলধন পরিশোধের বিধান রাখা হয়েছিল। অস্থায়ী পরিচালনার জন্য তিনজন সরকারি পরিচালক নিয়োগ দেয়া হয়; স্থায়ী অনুমোদনের পর শেয়ারহোল্ডারদের মনোনীত ছয়জন পরিচালক নির্বাচনের ব্যবস্থা রাখা হয়। একজন কোষাধ্যক্ষ ও একজন সচিব নিয়োগের বিধানও ছিল।
ঋণ ব্যবস্থাপনায়ও ছিল সতর্কতা। জামানতের বিপরীতে ঋণের মেয়াদ সর্বোচ্চ দুই মাস, ন্যূনতম ১০ শতাংশ মার্জিন এবং সুদহার ১০ শতাংশের বেশি নয়। পূর্বে বকেয়া রাখা ব্যক্তিকে ঋণ দেয়া নিষিদ্ধ করা হয়। সরকারের জন্য সর্বোচ্চ ঋণসীমা ছিল ৫ লাখ, আর ব্যক্তির জন্য ১ লাখ রুপি। নোট ইস্যুর বিপরীতে সরকারি ট্রেজারি বিল জামানত হিসেবে রাখার বিধান করে নোটের বিশ্বাসযোগ্যতা সুরক্ষিত করা হয়। সর্বনিম্ন ১০ রুপি থেকে সর্বোচ্চ ১০ হাজার রুপি পর্যন্ত নোট ইস্যুর অনুমোদন ছিল; এসব নোট জেনারেল ট্রেজারি, প্রেসিডেন্সির অধীন পাবলিক ট্রেজারি ও সরকারি দপ্তরে সরকারি পাওনা পরিশোধের মাধ্যম হিসেবে গ্রহণযোগ্য বলে নির্ধারণ করা হয়। পাশাপাশি বাজারে প্রচলিত নোটের সমপরিমাণ সুদযুক্ত ট্রেজারি বিল ব্যাংককে সংরক্ষণ করতে হতো। প্রাদেশিক রেভিনিউ ট্রেজারিগুলোয় বিল ক্রয়ে ব্যাংককে ‘ফার্স্ট রিফিউজাল’ দেয়া হয়। কোনো সন্দেহ বা সংশয় দেখা দিলে পরিচালকরা গভর্নর জেনারেল ইন কাউন্সিলের নির্দেশনা গ্রহণ করতেন। ব্যাংকটি যদি ‘কোর্ট অব ডিরেক্টর্স’-এর অনুমোদন না পায়, তবে ১৮০৭ সালের ১ নভেম্বর থেকে চার কিস্তিতে মূলধন ও ১০ শতাংশ সুদ ফেরত দেয়ার অঙ্গীকার ছিল।
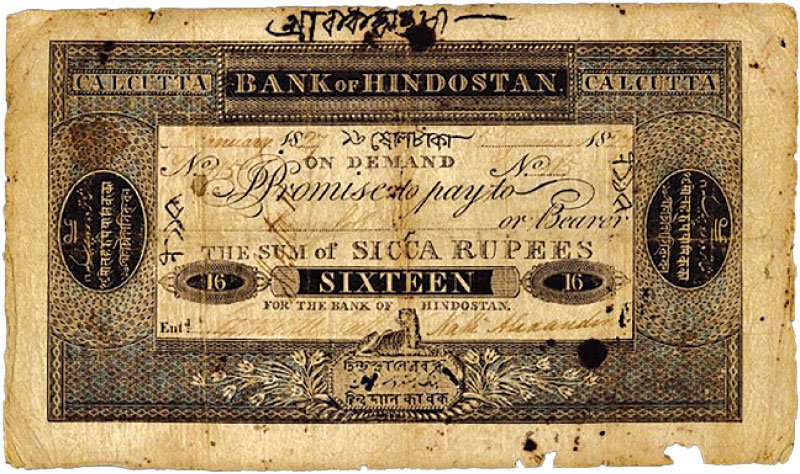
ব্যাংক অব হিন্দুস্তানের ১৬ সিক্কার নোট ছবি: ইন্ডিয়া ব্যাংক নোট ব্লগ
ব্যাংকটির একটি অন্যতম লক্ষ্য ছিল তৎকালীন অর্থনৈতিক অস্থিরতা কমানো ও মুদ্রা সরবরাহে স্থিতিশীলতা আনা। তখন মধ্যস্বত্বভোগীরা মুদ্রা সংকটে দাম বাড়িয়ে বাজারে অস্থিরতা সৃষ্টি করত; ব্যাংক অব ক্যালকাটা সরাসরি মুদ্রা সরবরাহকারী হয়ে এ চক্র ভাঙতে চেয়েছিল। তারল্য নিশ্চিত করতে ২৫০ রুপির নিচের নোট সবসময় নগদে পরিশোধযোগ্য রাখার ঘোষণা দেয়া হয়। কাগুজে মুদ্রার ভিত্তি হিসেবে সরকারি ট্রেজারি বিল রাখা হয়, ফলে নোট নিছক কাগুজে প্রতিশ্রুতি ছিল না; বরং সুদবাহী সরকারি সিকিউরিটির সমর্থন তাকে মূল্যবান করেছিল। এ সময়ের নোটগুলো কারেন্সি নোট ছিল না। ছিল টেক্সট-বেজড হ্যান্ডনোটের মতো।
স্থায়ী ব্যাংকের রূপরেখায় সাত বছরের চার্টার, গভর্নর জেনারেল ইন কাউন্সিলের তদারকি ও সরকারি গ্যারান্টির ব্যবস্থা প্রস্তাবিত হয়। পরিচালকদের মধ্যে সরকারি মনোনীত ও শেয়ারহোল্ডার নির্বাচিত প্রতিনিধিরা থাকবেন; প্রত্যেক পরিচালককে অন্তত একটি শেয়ারধারণ বাধ্যতামূলক করায় তাদের স্বার্থ ব্যাংকের সঙ্গে যুক্ত থাকত। আর্মেনীয় ও স্থানীয় অভিজাতরাও পরিচালনা পর্ষদে অন্তর্ভুক্ত হতে পারতেন।
বার্ষিক প্রশাসনিক ব্যয় ৩০ হাজার রুপি নির্ধারণ, ছয় মাস অন্তর হিসাব নিরীক্ষা, পণ্যের বিপরীতে সর্বোচ্চ অর্ধেক মূল্যমানের ঋণ এবং নগদ রিজার্ভ মোট দায়ের এক-তৃতীয়াংশের নিচে নেমে এলে ঋণ কার্যক্রম স্থগিত রাখার বিধান ছিল।
সম্ভাব্য আয়ের হিসাবে বলা হয়, ৫০ লাখ রুপি প্রচলন থাকলে ১২ শতাংশ সুদহারে লভ্যাংশ প্রায় ১৯ দশমিক ৪ শতাংশ, ১০ শতাংশ সুদে ১৬ দশমিক শূন্য ৭ ও ৮ শতাংশ সুদে ১২ দশমিক ৭৩ শতাংশ হতে পারে।
ব্যাংক অব ক্যালকাটার প্রারম্ভিক কার্যক্রম শুরু হয় ১৮০৬ সালের ১ মে। পুরোদমে লেনদেন শুরু হয়েছিল সে বছরের ২ জুন। তার আগে ৯ এপ্রিল প্রথম পরিচালনা পর্ষদের সভায় সরকার-মনোনীত পরিচালক রিচার্ড বেচার, আরডব্লিউ কক্স ও এইচএসজি টাকার উপস্থিত ছিলেন। সিদ্ধান্ত নেয়া হয়, সরকারি কর্মচারীরা এ ব্যাংকের শেয়ার ধারণ করতে পারবেন না এবং আগে যারা করেছিলেন তাদের তা প্রত্যাহার করতে হয়। কাগুজে মুদ্রা চালু করতে পুরনো ট্রেজারি বিল ব্যাংক নোটের মাধ্যমে প্রতিস্থাপনের সিদ্ধান্ত হয় এবং ২৫০ রুপির নিচের নোটগুলো নগদে পরিশোধযোগ্য রাখা হয়। ১০, ৫০, ১০০, ২৫০, ৫০০, ১০০০, ৫০০০ ও ১০,০০০ রুপির নোট ছাপার সিদ্ধান্ত হয়। একই সভায় ঠিক হয় ব্যাংক আইনি সহায়তার জন্য কোম্পানির আইন কর্মকর্তাদের শরণাপন্ন হতে পারবে।
১৮০৬ সালের ৭ মে সভায় ব্যাংকটি কলকাতা টাউন হল লটারির টিকিট বিক্রি ও পুরস্কার বিতরণের দায়িত্ব নেয়। একই দিনে প্রকাশিত বিজ্ঞপ্তিতে ঘোষণা করা হয় ২ জুন ব্যাংকটি পুরোদমে কার্যক্রম শুরু করবে; প্রতি বুধবার পরিচালকরা ঋণ আবেদন গ্রহণ করবেন; ট্রেজারি বিলের বিপরীতে ব্যাংক নোট ইস্যু ও বিনিময় চলবে; প্রাদেশিক ট্রেজারির বিলও পাওয়া যাবে; ২৫০ রুপির নিচের নোট সবসময় সিক্কায় পরিশোধিত হবে; সব বন্ড ও দায় সোজাসুজি কোষাধ্যক্ষকে প্রদেয় হবে।
১৮০৭ সালের ফেব্রুয়ারিতে ‘গভর্নর জেনারেল ইন কাউন্সিল’-এর অনুমোদনে ঋণের মেয়াদ দুই মাস থেকে বাড়িয়ে তিন মাস করা হয়। একই সময় ঘোষণা করা হয় ১৬ ফেব্রুয়ারি থেকে সব নোট নগদ অর্থে পরিশোধযোগ্য হবে, সরকারি বিল ডিসকাউন্ট করা শুরু হবে এবং ২ মার্চ থেকে ব্যক্তিগত হিসাব খোলা যাবে।
এভাবেই ধাপে ধাপে ব্যাংক অব ক্যালকাটা একটি কার্যকর আর্থিক প্রতিষ্ঠানে পরিণত হয় এবং ১৮০৯ সালে পূর্ণাঙ্গ স্থায়ী ব্যাংক হিসেবে নাম পরিবর্তন করে ব্যাংক অব বেঙ্গল আত্মপ্রকাশ করে, যা ছিল ভারতের প্রথম স্থায়ী আধুনিক জয়েন্ট-স্টক ব্যাংক।
মিনহাজুল আবেদীন: সহসম্পাদক, বণিক বার্তা