নবনিযুক্ত অর্থ উপদেষ্টা ও বাংলাদেশ ব্যাংক গভর্নরসহ অনেকে অনেক দিন ধরে ব্যাংক খাত সংস্কারের কথা বলছেন। ছাত্র-জনতার গণ-অভ্যুত্থানের পর ইতিবাচক দিকে দেশ এগিয়ে যাওয়ার প্রত্যাশা ও প্রত্যয়ের প্রেক্ষাপটে সংস্কারগুলো এখন ক্রমান্বয়ে আসবে বলে আশা করা হচ্ছে। একই সঙ্গে আশা করা যাচ্ছে যে সংস্কার প্রক্রিয়ায় ইসলামী ব্যাংকিংয়ের বিশেষ প্রয়োজনীয়তাগুলো বিবেচনায় নেয়া হবে। তার মধ্যে অন্যতম হচ্ছে শরিয়াহ পরিপালন ব্যবস্থা। খুবই দুঃখজনক যে আর্থিক কেলেঙ্কারির যে ঘটনাগুলো কয়েক বছর ধরে প্রকাশ পাচ্ছে তার একটি উল্লেখযোগ্য অংশ একাধিক ইসলামিক ব্যাংক ঘিরে। বর্তমানে মৃতপ্রায় ও দুর্বল ব্যাংক বলতে যা বোঝানো হচ্ছে তার মধ্যে আছে একাধিক ইসলামিক ব্যাংক। অথচ শরিয়াহ পরিপালনের অতিরিক্ত বাধ্যবাধকতার কারণে ইসলামিক ব্যাংকগুলো থাকার কথা ছিল অধিকতর সুরক্ষিত। কীভাবে কী হয়েছে এবং ইসলামিক ব্যাংকগুলোর এ রকম অবস্থা যে দেশের ব্যাংক ব্যবস্থারই সামগ্রিক দুর্দশার খণ্ডচিত্র, সে খবরগুলো এখন প্রতিদিন প্রকাশ পাচ্ছে। স্বল্প পরিসরে এখানে ফোকাস করা হচ্ছে ইসলামিক ব্যাংকিংয়ে উন্নত দেশগুলোর অভিজ্ঞতার আলোকে সংস্কার প্রক্রিয়ায় ইসলামিক ব্যাংকিং ব্যবস্থার জন্য অতিরিক্ত বা বিশেষ কী করা প্রয়োজন তার ওপর।
প্রথমত, বাংলাদেশ ব্যাংকে একটি স্বতন্ত্র ইসলামিক ব্যাংকিং বিভাগ প্রতিষ্ঠা করা প্রয়োজন, যার কর্মকর্তারা হবেন ইসলামিক অর্থ ব্যবস্থা বিষয়ে দক্ষ। দুঃখজনক বাস্তবতা হচ্ছে যে বাংলাদেশে ইসলামিক ব্যাংকিং শুরু হওয়ার চার দশক পরেও বাংলাদেশ ব্যাংকে এমন একটি স্বতন্ত্র বিভাগ নেই। অথচ এটি থাকাটা ইসলামিক ব্যাংকিংয়ের নিয়ন্ত্রণ ব্যবস্থার ন্যূনতম মানের একটি পরিচায়ক। এটা হবে বলে অনেকদিন ধরে শোনা যাচ্ছিল, কিন্তু বাস্তবে সে ধরনের কোনো পদক্ষেপ পরিলক্ষিত হয়নি। ইসলামিক ব্যাংকিং বিষয়ে বাংলাদেশ ব্যাংকের কার্যকর ভূমিকা না রাখতে পারার পেছনে এটি একটি গুরুত্বপূর্ণ কারণ হিসেবে চিহ্নিত করা যায়।
উদাহরণস্বরূপ, সাম্প্রতিক সময়ে বাংলাদেশ ব্যাংক থেকে এমন কিছু পরিপত্র ও অন্যান্য কাজ আমরা দেখেছি যা শরিয়াহ পরিপালনের বিবেচনায় বিভিন্ন প্রশ্নের সৃষ্টি করেছে। কিছু আছে অন্তর্ঘাতমূলক। একাধিক গুরুতর বিষয়ে বাংলাদেশ ব্যাংক সিদ্ধান্ত নিয়েছে যেখানে ইসলামিক ব্যাংকিংয়ের পরিপ্রেক্ষিতে শরিয়াহ পরিপালনের দিকগুলো বিবেচনায় নেয়নি, যার মধ্যে অন্যতম ব্যাংকান্স্যুরেন্স চালুকরণ ও ব্যাংক একীভূতকরণ বিষয়ক সিদ্ধান্তগুলো। এর বাইরে বিভিন্ন নিয়মিত বিষয়ে শরিয়াহ পরিপালনের দৃষ্টিতে নানাবিধ সমস্যা প্রায়ই পরিলক্ষিত হয়, যা ইসলামিক ব্যাংকিংয়ে অংশীদারত্বে এগিয়ে থাকা একটি দেশের জন্য মানানসই নয়। এছাড়া অনেকগুলো দেশের কেন্দ্রীয় ব্যাংকের যেখানে ইসলামিক ব্যাংকিং বিষয়ে সুনির্দিষ্ট পরিকল্পনা বিদ্যমান (যেমন মালয়েশিয়া, ইন্দোনেশিয়া, বাহরাইন, ইত্যাদি), বাংলাদেশে তেমনটা নেই। আর্থিক খাতের সুনির্দিষ্ট কোনো লক্ষ্যকে সামনে রেখে বাংলাদেশে ইসলামিক ব্যাংক ব্যবস্থা পরিচালিত হচ্ছে না।
বর্তমানে বাংলাদেশ ব্যাংকে ত্রিশের অধিক কর্মকর্তা আছেন যারা ইসলামিক ব্যাংকিং বিষয়ক এক বা একাধিক দেশী-বিদেশী কোয়ালিফিকেশন অর্জন করেছেন। যদিও এটি বাংলাদেশ ব্যাংকের সাম্প্রতিক কিছু কর্মকাণ্ডে ইতিবাচক ভূমিকা রেখেছে, কিন্তু সামষ্টিকভাবে তা অপ্রতুল। স্বতন্ত্র ইসলামিক ব্যাংকিং বিভাগের মাধ্যমে ইসলামিক ব্যাংকিং বিষয়ে সুনির্দিষ্ট পরিকল্পনা প্রতিষ্ঠা, সংশ্লিষ্ট কর্মকর্তাদের কাজে সমন্বয় সৃষ্টি এবং উপরোল্লিখিত সমস্যাগুলো কমে আসতে পারে। বাংলাদেশ ব্যাংকের নিজস্ব জনবল দ্বারা প্রতিষ্ঠিত এ বিভাগকে সহযোগিতা করার জন্য ইসলামিক অর্থ ব্যবস্থার বিভিন্ন অঙ্গনে প্রতিষ্ঠিতদের সমন্বয়ে একটি পরামর্শ কমিটি প্রতিষ্ঠা করা যেতে পারে এবং সংস্কার কার্যক্রমের শুরুর দিকে ইসলামিক ব্যাংকিং, ফাইন্যান্স ও অর্থনীতির ক্ষেত্রে আন্তর্জাতিক অভিজ্ঞতাসম্পন্ন কোনো বিশেষজ্ঞকে কয়েক বছরের জন্য হলেও পদায়ন করা যেতে পারে।
দ্বিতীয়ত, অনতিবিলম্বে আন্তর্জাতিক মানের পরিপ্রেক্ষিতে ইসলামিক ব্যাংকিং বিষয়ে একটি নীতিমালা প্রণয়ন প্রয়োজন। বর্তমানে বাংলাদেশ ব্যাংক কর্তৃক ২০০৯ সালে জারীকৃত একটি নির্দেশিকা বলবৎ আছে। বর্তমান আন্তর্জাতিক মান থেকে নির্দেশিকাটি যোজন যোজন দূরে। শরিয়াহভিত্তিক সেবার বর্ণনা, শরিয়াহ নিয়ন্ত্রণ ব্যবস্থা, ঝুঁকি ব্যবস্থাপনা, নিরীক্ষা ব্যবস্থা, হিসাবরক্ষণ ও আর্থিক বিবরণী প্রস্তুত, সব বিষয়ে সংশোধন আনা জরুরি প্রয়োজন।
তৃতীয়ত, ইসলামিক ব্যাংকগুলোর শরিয়াহ কমিটিগুলোকে নিয়ন্ত্রণ ব্যবস্থার একটি কার্যকর উপাদান হিসেবে প্রতিষ্ঠা করা প্রয়োজন। সাম্প্রতিক বছরগুলোয় দেখা গেছে যে একাধিক ইসলামিক ব্যাংককে কেন্দ্র করে একের পর এক কেলেঙ্কারির খবর প্রকাশ পাওয়ার পরও তাদের শরিয়াহ কমিটিগুলো পরিষ্কার অনাপত্তি প্রতিবেদন দিয়ে যাচ্ছে। এটি একটি ধারণা দেয় যে শরিয়াহ কমিটিগুলো নিয়ন্ত্রণ ব্যবস্থার একটি অন্যতম উপাদান হওয়া সত্ত্বেও কার্যকর ভূমিকা রাখতে পারছে না। শরিয়াহ কমিটিগুলোকে কার্যকর করার জন্য আন্তর্জাতিক মানের আলোকে বাংলাদেশ ব্যাংক কর্তৃক একটি সর্বাঙ্গীণ নির্দেশনা প্রণয়ন প্রয়োজন এবং নিশ্চিত করা প্রয়োজন যে কমিটিগুলোয় যেন কেবল যথাযথ যোগ্যরা সুযোগ পায় এবং তাদের পেশাগত ও বিবেকের স্বাধীনতা যেন সুরক্ষিত থাকে।
বিশেষভাবে উল্লেখযোগ্য, সাম্প্রতিক সময়ে বাংলাদেশ ব্যাংক কর্তৃক ইসলামিক ব্যাংকগুলোকে নির্দেশনা দেয়া হয় যে কমিটিগুলোয় যেন শরিয়াহ শিক্ষিত ছাড়া আর কেউ সদস্য না হয়। নির্দেশনাটি শুনতে হয়তো ভালো, কিন্তু বাস্তবতার পরিপ্রেক্ষিতে অন্তর্ঘাতমূলক ও আন্তর্জাতিক মান ও চর্চার পরিপন্থী। কারণ শরিয়াহ কমিটিগুলো যে বিষয়গুলো পর্যালোচনা করে তার অনেক কিছু প্রায়োগিক, আধুনিক ও ক্রমবিকাশমান। যেমন শরিয়াহ কমিটিগুলোকে বিনিয়োগের লাভ-ক্ষতির হিসাবনিকাশ, আর্থিক প্রতিবেদন ও প্রযুক্তির ব্যবহার বিষয়ে মতামত দিতে হয়। তাদের মতামতে শরিয়াহ আইন পরিপালনের পাশাপাশি ব্যাংকের কারবারের অর্থনৈতিক-সামাজিক পরিণতির বিষয়টিও বিবেচনায় নিতে হয়। যথাযথ সিদ্ধান্ত গ্রহণে বিশ্ব অর্থ ব্যবস্থার পর্যালোচনাও দরকার হয়, বিশেষ করে ম্যাক্রো পর্যায়ে ও সিস্টেমের দিক থেকে। এসবের জন্য প্রয়োজন বিশেষায়িত অভিজ্ঞতা ও দক্ষতা।
যেসব দেশ ইসলামিক ব্যাংকিংয়ের ক্ষেত্রে অগ্রণী (যেমন মালয়েশিয়া ও বাহরাইন), তাদের শরিয়াহ কমিটির অধিকাংশই নিছক মাদ্রাসা শিক্ষিত নয়, বরং দেশে-বিদেশের আন্তর্জাতিক খ্যাতিসম্পন্ন বিশ্ববিদ্যালয় থেকে পড়াশোনা করেছেন, যার মধ্যে অধিকাংশেরই পিএইচডি ডিগ্রি রয়েছে। যেমন বিশ্ব ইসলামী ব্যাংকিংয়ের শীর্ষস্থানীয় শরিয়াহ বিশেষজ্ঞের মধ্যে রয়েছেন শেখ নিজাম ইয়াকুবি, যিনি তার ব্যাচেলর ডিগ্রি করেছেন অর্থনীতি ও তুলনামূলক ধর্ম নিয়ে বিশ্বের অন্যতম বিখ্যাত প্রতিষ্ঠান কানাডার ম্যাকগিল বিশ্ববিদ্যালয় থেকে এবং ইসলামী আইনে পিএইচডি যুক্তরাজ্যের ইউনিভার্সিটি অব ওয়েলস থেকে। মালয়েশিয়ার কেন্দ্রীয় ব্যাংকের শরিয়াহ কাউন্সিলের বর্তমান চেয়ারম্যান পিএইচডি করেছেন ইউনিভার্সিটি অব বার্মিংহাম থেকে এবং সেই সঙ্গে ডিগ্রি নিয়েছেন মদিনা বিশ্ববিদ্যালয় ও ইন্টারন্যাশনাল ইসলামিক ইউনিভার্সিটি মালয়েশিয়া থেকে। এটাও প্রাসঙ্গিক যে বাংলাদেশে এখন পর্যন্ত মাদ্রাসা শিক্ষিত আলেমরা, এমনকি যারা ফিকাহ বা ইসলামিক আইনে পড়াশোনা করেছেন, তাদের কারিকুলামে আধুনিক বিশ্বে প্রচলিত অর্থ ব্যবস্থার তত্ত্ব এবং প্রায়োগিক দিক অনুপস্থিত বললেই চলে। এ অবস্থার প্রভাব বাংলাদেশের বিভিন্ন ইসলামিক ব্যাংকের শরিয়ানুবর্তিতার ক্ষেত্রে দৃশ্যমান। প্রসঙ্গক্রমে, মাদ্রাসা শিক্ষার ক্ষেত্রে দুনিয়াবি বিষয়ে যোগ্যতা ও দক্ষতা অর্জনের জন্য পাঠ্যক্রমে প্রয়োজনীয় সংস্কারের বিষয়টি মাদ্রাসার নীতিনির্ধারক ও কর্তৃপক্ষ জরুরিভাবে বিবেচনায় নিতে পারেন।
চতুর্থত, ইসলামিক ব্যাংকগুলোর পরিচালনা পর্ষদে যারা স্থান পাবেন তাদের শরিয়াহ পরিপালন বিষয়ে সচেতনতা নিশ্চিত করা প্রয়োজন। ইসলামিক অর্থ ব্যবস্থার অন্যতম মান নির্ধারক ইসলামিক ফাইন্যান্সিয়াল সার্ভিসেস বোর্ড (আইএফএসবি) পরিচালনা পর্ষদের বহুবিধ দায়িত্ব নির্ধারণ করেছে। বাংলাদেশে ইসলামিক ব্যাংকগুলোর পরিচালনা পর্ষদ সদস্যরা যেন সেসব দায়িত্ব বিষয়ে সচেতন থাকেন তা নিশ্চিতে বাংলাদেশ ব্যাংকের যথাযথ ভূমিকা পালন প্রয়োজন। এক্ষেত্রে মালয়েশিয়ার কেন্দ্রীয় ব্যাংকের নেয়া উদ্যোগগুলো বিবেচনায় নেয়া যেতে পারে। তাদের নির্দেশনায় পরিচালনা পর্ষদ সদস্যদের শরিয়াহবিষয়ক সচেতনতা বৃদ্ধিতে নানাবিধ উদ্যোগ নেয়া হয়েছে, যেগুলোয় পর্ষদ সদস্যরা অংশগ্রহণ করেন বয়স, অভিজ্ঞতা, সামাজিক মর্যাদা বা ধর্মীয় বিশ্বাসের বিবেচনা নির্বিশেষে।
পঞ্চমত, ইসলামিক ব্যাংকগুলো নিয়ে যে আস্থার সংকট বিদ্যমান তা দূরীকরণে কার্যকর পদক্ষেপ নেয়া প্রয়োজন। ইসলামিক ব্যাংকগুলোর শুধু দাবি করা যথেষ্ট না যে তারা শরিয়াহ পরিপালন করে তাদের কার্যক্রম পরিচালনা করে। শরিয়াহ পরিপালন নিশ্চিত করার পাশাপাশি এ বিষয়ে নিশ্চয়তা প্রদান করাও তাদের দায়িত্ব। কাজটি তারা করতে পারে তাদের শরিয়াহ নিয়ন্ত্রণ ব্যবস্থা সম্পর্কে পর্যাপ্ত ধারণা দেয়ার মাধ্যমে ও তাদের শরিয়াহভিত্তিক সিদ্ধান্তগুলোর ভিত্তি প্রকাশ করার মাধ্যমে। এর বাইরে বহিঃশরিয়াহ নিরীক্ষা ও বহিঃশরিয়াহ রেটিং ব্যবস্থা প্রবর্তন করা যেতে পারে। এজন্য প্রয়োজন হবে বাংলাদেশ ব্যাংকের সিদ্ধান্ত, যার অনুপস্থিতিতে ইসলামিক ব্যাংকগুলো স্বউদ্যোগেও এগুলো করিয়ে নিতে পারে। ওমান, পাকিস্তান, কুয়েত ও বাহরাইন এরই মধ্যে বহিঃশরিয়াহ নিরীক্ষা ব্যবস্থা ইসলামিক ব্যাংকগুলোর জন্য বাধ্যতামূলক করেছে।
সবশেষে ইসলামিক ব্যাংক ব্যবস্থায় সংস্কারের পাশাপাশি ইসলামিক পুঁজিবাজার ও ইসলামিক বীমা খাতেও সংস্কার আনা প্রয়োজন, কারণ এগুলো একটি আরেকটির পরিপূরক। মুসলিম সংখ্যাগরিষ্ঠ এ দেশে ইসলামিক বিনিয়োগ সুবিধার ব্যাপক চাহিদা বিদ্যমান, হোক সেটা সাময়িক বিনিয়োগের জন্য বা অবসর পরিকল্পনার জন্য। আমাদের প্রত্যাশা থাকবে যে নবজাগরণের উদ্যমে আমাদের অর্থ ব্যবস্থা নতুনভাবে সাজবে, যা হবে জনবান্ধব ও যার ভবিষ্যৎ সুরক্ষিত।
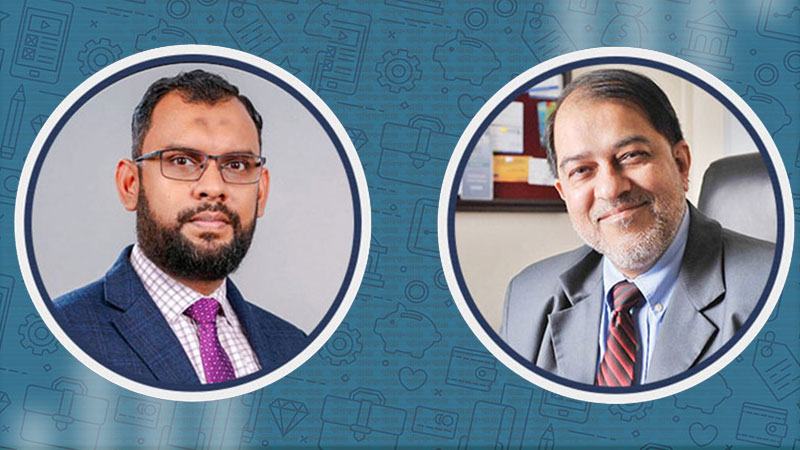
মেজবাহ উদ্দিন আহমেদ: মালয়েশিয়া কেন্দ্রীয় ব্যাংকের অধীন একটি গবেষণা প্রতিষ্ঠানে রিসার্চ ফেলো হিসেবে কর্মরত
ড. মোহাম্মদ ওমর ফারুক: অধ্যাপক ও বিভাগীয় প্রধান অর্থনীতি বিভাগ, ইউনাইটেড ইন্টারন্যাশনাল ইউনিভার্সিটি (ইউআইইউ) এবং ইসলামী ফাইন্যান্স বিশেষজ্ঞ