১৭ কোটির বেশি জনসংখ্যার দেশে বীমার আওতায় রয়েছে দুই কোটির কাছাকাছি। যদিও দেশে বর্তমানে ৮২টি বীমা প্রতিষ্ঠান রয়েছে। এর অন্যতম কারণ এ খাতের প্রতি জনগণের আস্থার ঘাটতি। এর পেছনে বড় দায় রয়েছে যথাসময়ে সাধারণ ও জীবন উভয় বীমা দাবি নিষ্পত্তি না হওয়া।
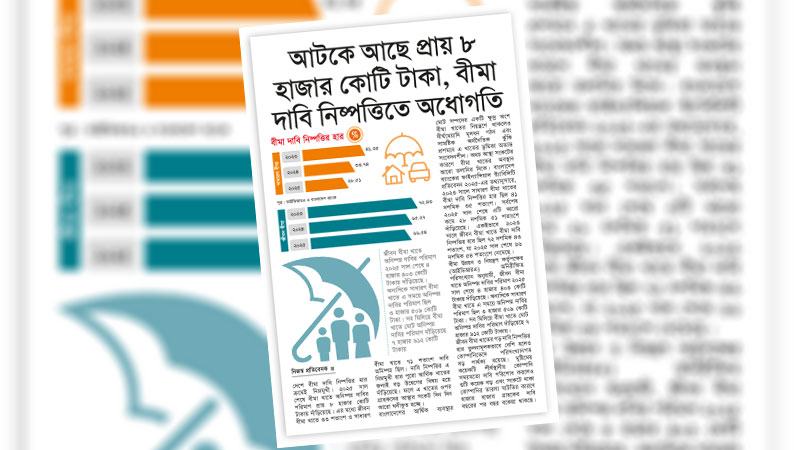
বাংলাদেশ ব্যাংকের ফাইন্যান্সিয়াল স্ট্যাবিলিটি প্রতিবেদন ২০২৫-এর তথ্য বলছে, বীমা দাবি নিষ্পত্তির হার ক্রমেই কমছে। ২০২৩ সালে সাধারণ বীমা খাতের বীমা দাবি নিষ্পত্তির হার ছিল ৪১ দশমিক ৩৫ শতাংশ। ২০২৫ সাল শেষে এটি আরো কমে ২৮ দশমিক ৫১ শতাংশে দাঁড়িয়েছে। একইভাবে ২০২৩ সালে জীবন বীমা খাতে বীমা দাবি নিষ্পত্তির হার ছিল ৭২ দশমিক ৪৩ শতাংশ, যা ২০২৫ সাল শেষে ৬৬ দশমিক ৫৪ শতাংশে নেমেছে। গত বছর শেষে বীমা খাতে অনিষ্পন্ন দাবির পরিমাণ প্রায় ৮ হাজার কোটি টাকায় দাঁড়িয়েছে। এ ক্রম অবনম যে বীমা খাতের আস্থার সংকট তীব্র করেছে তা বলা বাহুল্য। দ্রুত আটকে থাকা বীমা দাবি নিষ্পত্তির মাধ্যমে এ খাতে আস্থা ফেরানো প্রয়োজন।
বীমা এক ধরনের বিনিয়োগ। মানুষ ভবিষ্যতের অনিশ্চয়তার কথা ভেবে বীমা কোম্পানিতে প্রিমিয়াম জমা করেন, যা নির্দিষ্ট মেয়াদের পর ফেরত পাওয়ার কথা। কিংবা যেকোনো কারণে কোনো মানুষ আর্থিক চাপের মুখে পড়লে বীমা প্রতিষ্ঠান মোট ব্যয়ের বড় একটি অংশ প্রদান করবে এ চুক্তিতে। অর্থাৎ বীমার মাধ্যমে একজন মানুষ জীবন, সম্পদ বা মালামালের সম্ভাব্য ক্ষয়ক্ষতির ঝুঁকি বীমা প্রতিষ্ঠানের সঙ্গে ভাগাভাগি করে নেয়। কিন্তু সেই প্রতিষ্ঠানই যদি প্রয়োজনের সময় বীমা দাবি নিষ্পত্তিতে কালক্ষেপণ বা হয়রানি করে, তাহলে স্বাভাবিকভাবেই মানুষ এ খাতে বিনিয়োগ করতে আগ্রহী হবে না। এতে বীমার মৌলিক উদ্দেশ্যই প্রশ্নবিদ্ধ হয়ে পড়ে। এটিই বর্তমানে বীমা খাতের বাস্তবতা হয়ে দাঁড়িয়েছে। তাছাড়া এখানে আরেকটি বিষয়ও প্রণিধানযোগ্য। বীমা খাত নিয়ে নানা ধরনের ভ্রান্ত ধারণার প্রচলনও রয়েছে। এ বিষয়ে কাঙ্ক্ষিত মাত্রায় জনসচেতনতা গড়ে ওঠেনি। উপরন্তু যারা বীমার আওতায় রয়েছে, তারা যখন বীমা নিষ্পত্তি না হওয়ার মতো পরিস্থিতিতে পড়ে, তাতে আস্থার সংকট ঘনীভূত হওয়াটাই স্বাভাবিক হয়ে দাঁড়ায়।
বীমা কোম্পানিগুলোর পক্ষ থেকে দাবি করা হচ্ছে, অনেক ক্ষেত্রে প্রয়োজনীয় নথিপত্র সংগ্রহ, জরিপকারীর প্রতিবেদন পাওয়া কিংবা পুনঃবীমা দাবির অর্থ ফেরত পেতে বিলম্ব হওয়ার কারণে দাবি নিষ্পত্তি দেরি হয়। বাস্তবে এসব কারণ আংশিকভাবে সত্য। বিশেষ করে সাধারণ বীমার ক্ষেত্রে অগ্নিকাণ্ড, সামুদ্রিক দুর্ঘটনা বা শিল্প ঝুঁকিসংক্রান্ত দাবির ক্ষেত্রে যাচাই-বাছাইয়ের প্রয়োজন হয়। কিন্তু এ ব্যাখ্যা দিয়ে পুরো সমস্যাকে আড়াল করা যাবে না। কারণ জীবন বীমার ক্ষেত্রে এ ধরনের জটিলতা তুলনামূলক কম থাকা সত্ত্বেও সেখানে দাবি নিষ্পত্তির হারও নিম্নমুখী।
প্রকৃতপক্ষে সমস্যার মূলে রয়েছে সুশাসনের ঘাটতি, দুর্বল আর্থিক ব্যবস্থাপনা এবং তদারকির সীমাবদ্ধতা। অনেক কোম্পানি সংগৃহীত প্রিমিয়াম কার্যকর ও নিরাপদভাবে বিনিয়োগ করতে পারেনি। কোথাও তহবিল ব্যবস্থাপনায় দুর্বলতা, কোথাও অনিয়ম ও অপব্যবহারের অভিযোগ রয়েছে। আবার সাম্প্রতিক সময়ে কয়েকটি সংকটাপন্ন ব্যাংকে বীমা কোম্পানিগুলোর বিপুল পরিমাণ স্থায়ী আমানত আটকে যাওয়ায় তারল্য সংকটও তীব্র হয়েছে। ফলে গ্রাহকদের বীমা দাবি পরিশোধ করতেও অনেক প্রতিষ্ঠান হিমশিম খাচ্ছে।
এ পরিস্থিতির আরেকটি গুরুত্বপূর্ণ দিক হলো নিয়ন্ত্রক সংস্থার কার্যকর ভূমিকার অভাব। বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষের (আইডিআরএ) দায়িত্ব শুধু নিয়ম প্রণয়ন নয়, বরং সময়মতো তা বাস্তবায়ন নিশ্চিত করা। কোনো কোম্পানি দীর্ঘদিন ধরে দাবি পরিশোধে ব্যর্থ হলে তার বিরুদ্ধে দ্রুত ও দৃশ্যমান ব্যবস্থা নেয়া প্রয়োজন। সমস্যাগ্রস্ত প্রতিষ্ঠানগুলোর আর্থিক পুনর্গঠন, পরিচালনায় জবাবদিহি এবং গ্রাহক স্বার্থ সুরক্ষায় কঠোর অবস্থান ছাড়া আস্থা পুনরুদ্ধার সম্ভব নয়।
দীর্ঘদিন ধরে বাংলাদেশে বীমার বিস্তার অত্যন্ত সীমিত। দেশের মোট জনসংখ্যার তুলনায় বীমা গ্রহণকারীর সংখ্যা কম এবং জনপ্রতি প্রিমিয়ামও আন্তর্জাতিক মানদণ্ডের তুলনায় খুবই নিচে। এর অন্যতম কারণ মানুষের মধ্যে বীমা সম্পর্কে নেতিবাচক ধারণা। যখন মানুষ দেখে যে দাবি পাওয়ার জন্য বছরের পর বছর অপেক্ষা করতে হয়, তখন নতুন করে বীমা করার আগ্রহ কমে যায়। এর ফলে পুরো শিল্পের প্রবৃদ্ধি বাধাগ্রস্ত হয় এবং দীর্ঘমেয়াদি সঞ্চয় ও বিনিয়োগের একটি গুরুত্বপূর্ণ উৎস দুর্বল হয়ে পড়ে।
বীমা শিল্পকে শক্তিশালী করা শুধু কোম্পানিগুলোর স্বার্থে নয়, জাতীয় অর্থনীতির স্বার্থেও জরুরি। কারণ বীমা খাত দীর্ঘমেয়াদি মূলধন গঠন, ঝুঁকি ব্যবস্থাপনা এবং বিনিয়োগে গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। কিন্তু সে সম্ভাবনা বাস্তবায়নের জন্য প্রথমে গ্রাহকের আস্থা ফিরিয়ে আনতে হবে। সেই আস্থা ফিরবে তখনই, যখন দাবি নিষ্পত্তি হবে দ্রুত, স্বচ্ছ ও ন্যায্যভাবে।
এজন্য কিছু কার্যকর উদ্যোগ নেয়া প্রয়োজন। সবার আগে সমস্যাগ্রস্ত কোম্পানিগুলোকে চিহ্নিত করে পুনর্গঠনের উদ্যোগ নিতে হবে। দ্বিতীয়ত, দাবি নিষ্পত্তির জন্য নির্দিষ্ট সময়সীমা কার্যকরভাবে বাস্তবায়ন এবং তার অগ্রগতি প্রকাশ করতে হবে। তৃতীয়ত, বীমা কোম্পানিগুলোর বিনিয়োগ ও তারল্য ব্যবস্থাপনায় কঠোর নজরদারি নিশ্চিত করতে হবে। চতুর্থত, পুনঃবীমা ও দাবি যাচাইয়ের প্রক্রিয়াকে আরো দ্রুত এবং প্রযুক্তিনির্ভর করতে হবে। এগুলো ছাড়া বীমা খাতের ওপর আস্থা ফিরবে না। বিবেচনায় রাখা প্রয়োজন, বীমা শিল্পের ভিত হলো আস্থা। ফলে এর ভবিষ্যৎও নির্ভর করছে আস্থা পুনরুদ্ধারের ওপর।