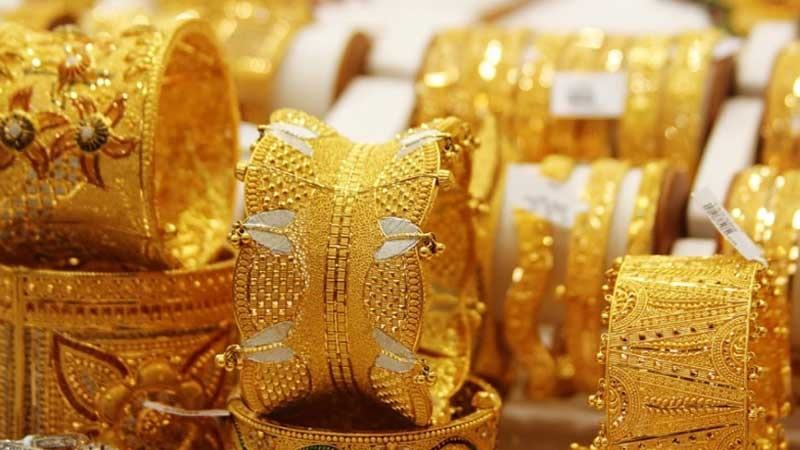
অথচ এখন যখন গোটা বিশ্বে সংঘাত পরিস্থিতি তীব্র হচ্ছে এবং মূল্যস্ফীতির আশঙ্কা জোরালো হচ্ছে, তখন স্বর্ণের বাজার দ্রুতগতিতে থমকে যাচ্ছে। মূলত বৈশ্বিক অস্থিরতার এ সময়ে বিনিয়োগকারীরা স্বর্ণের বদলে ডলারকে নিরাপদ সম্পদ হিসেবে বেশি প্রাধান্য দিচ্ছে। বর্তমানে শেয়ারবাজারে বড় ধস নামায় বিনিয়োগকারীরা তাদের বিভিন্ন খাতের লোকসান সামাল দিতে স্বর্ণ বিক্রি করে ডলার সংগ্রহ করছে। এটিকে অর্থনীতির ভাষায় ‘মার্জিন কল সেলিং’ বলে। তাই বাজারে স্বর্ণের চাহিদা থাকার পরও দাম দ্রুত পড়ে যাচ্ছে।
সিবিএস নিউজ, ইনভেস্টিং ডট কমের মতো আন্তর্জাতিক সংবাদমাধ্যমের তথ্যানুযায়ী, গত ২৬ জানুয়ারি প্রথমবারের মতো স্বর্ণ ৫ হাজার ডলারের মনস্তাত্ত্বিক সীমা অতিক্রম করে। ঠিক দুদিন পর অর্থাৎ ২৮ জানুয়ারি আন্তর্জাতিক বাজারে প্রতি আউন্স স্বর্ণের দাম ৫ হাজার ৫৯৬ ডলার (কিছু তথ্যসূত্রে ৫ হাজার ৫৮৯ ডলার) পর্যন্ত উঠেছিল। এটিই এখন পর্যন্ত ইতিহাসের সর্বোচ্চ দাম। এরপর কয়েক সপ্তাহের মধ্যে এ দাম ১২-১৫ শতাংশ কমে যায়। ফেব্রুয়ারি ও মার্চে এ দাম প্রায় ১৫-২০ শতাংশ হারে কমে বলে জানিয়েছে ওয়াশিংটন পোস্ট। সিবিএস নিউজের এক প্রতিবেদন বলছে, বর্তমানে আন্তর্জাতিক বাজারে প্রতি আউন্স স্বর্ণ প্রায় ৪ হাজার ৪০০ থেকে সাড়ে ৪ হাজার ডলারের আশপাশে লেনদেন হচ্ছে। দামের ঐতিহাসিক উচ্চতায় ওঠার পর আবার পতন কোনো সামান্য বিষয় নয়। কারণ বৈশ্বিক উত্তেজনা, স্থায়ী মূল্যস্ফীতির চাপ ও ভঙ্গুর অর্থনৈতিক প্রবৃদ্ধির এ সময়ে স্বর্ণের দাম আরো ঊর্ধ্বমুখী হওয়ার কথা ছিল। কিন্তু তেমনটি হয়নি।
এমনটিকে বিচ্ছিন্ন ঘটনা ভাবা যাবে না। বরং বুঝতে হবে, বৈশ্বিক বাজারের গভীরে কাঠামোগত কিছু পরিবর্তন ঘটছে। কারণ স্বর্ণের প্রতি ভোক্তার চাহিদাগত আচরণ নিয়ে সরল ধারণা প্রচলিত ছিল। এটি এমন একটি সম্পদ, যা টাকার মতোই আচরণ করে। তবে স্বর্ণ টাকার মতো প্রতিশ্রুতি নয়, এজন্য এটি অনন্য। মূল্যস্ফীতি যখন ক্রয়ক্ষমতা হ্রাস করে, তখন স্বর্ণ তা সংরক্ষণ করে। ভূরাজনৈতিক উত্তেজনার সময় বিনিয়োগকারীরা তাই স্বর্ণের দিকে ঝুঁকে পড়েন। কারণ এটি শেয়ার বা করপোরেট বন্ডের মতো কোনো ঋণঝুঁকি বহন করে না। আর যখন প্রকৃত সুদহার কমে যায়—অর্থাৎ মূল্যস্ফীতি নামমাত্র সুদহারকে ছাড়িয়ে যায়, তখন স্বর্ণ আকর্ষণীয় হয়ে ওঠে। কারণ নগদ বা বন্ড ধরে রাখার সুযোগব্যয় (অপরচুনিটি কস্ট) কমে যায়। এমন কাঠামো বহুদিন বিশ্ব অর্থনীতিতে কার্যকর ছিল। যেমন সত্তর দশকের মূল্যস্ফীতির সময় স্বর্ণের দাম নাটকীয়ভাবে বাড়ে। ২০০৮ সালের বৈশ্বিক আর্থিক সংকটের সময় কেন্দ্রীয় ব্যাংকের তারল্য বাড়লে স্বর্ণ আবার শক্তিশালী হয়। এমনকি করোনা মহামারীর সময় যখন অনিশ্চয়তা ও মুদ্রা সম্প্রসারণ একসঙ্গে ঘটেছিল, তখনো স্বর্ণের দাম রেকর্ড উচ্চতায় পৌঁছায়। এসব উদাহরণ বিবেচনায় ২০২৬ সাল স্বর্ণের
দামের জন্য একটি টেক্সটবুক উদাহরণ হওয়ার কথা। হয়েছে তার উল্টোটা।
এমনটি কেন হয়েছে তার প্রথম ব্যাখ্যাটি বাজারের কাঠামোগত দিক দিয়ে দেয়া জরুরি। ২০২৬ সালে স্বর্ণ কোনো অবমূল্যায়িত সম্পদ হিসেবে প্রবেশ করেনি; বরং আগে থেকেই অনেকটা বেড়ে গিয়েছিল। বিনিয়োগকারীরা সম্ভাব্য ঝুঁকি অনুমান করে আগেই এক্সচেঞ্জ-ট্রেডেড ফান্ড, ফিউচার এবং অন্যান্য আর্থিক উপকরণের মাধ্যমে স্বর্ণে বিনিয়োগ বাড়িয়েছিলেন। অর্থাৎ ‘ঝুঁকিভিত্তিক বিনিয়োগ’ এরই মধ্যে অতিমাত্রিক হয়ে পড়েছিল। এটি গুরুত্বপূর্ণ, কারণ কোনো সম্পদ সবার আগ্রহের কেন্দ্রবিন্দু হয়ে উঠলে তার আচরণ বদলে যায়। তখন সেটি আর সংরক্ষক হিসেবে কাজ করে না; বরং তারল্যের উৎসে পরিণত হয়।
যেকোনো অস্থিরতা বাড়লে বিনিয়োগকারীরা প্রায়ই যেটা বিক্রি করা সহজ, সেটাই বিক্রি করেন। স্বর্ণ, তার উচ্চ তারল্যের কারণে সহজেই বিক্রির লক্ষ্যবস্তু হয়ে ওঠে। এ বাস্তবতা ব্যাখ্যা করে কেন ভূরাজনৈতিক উত্তেজনা বাড়ার পরও স্বর্ণের দাম কমেছে? সমস্যা স্বর্ণের মৌলিক আকর্ষণে নয়; সমস্যা হলো অতিরিক্ত অবস্থান। সংকট যখন তীব্র হয়েছে, তখন নতুন ক্রেতা কম ছিল—কিন্তু লাভ তুলে নেয়া বা নগদ জোগাড়ের জন্য বিক্রেতা বেশি ছিল। দ্বিতীয় এবং আরো শক্তিশালী কারণ হলো সুদহার। সাধারণভাবে মনে করা হয় স্বর্ণ মূল্যস্ফীতির সঙ্গে বাড়ে। কিন্তু বাস্তবে স্বর্ণ বেশি সংবেদনশীল প্রকৃত সুদহারের প্রতি—অর্থাৎ নামমাত্র সুদহার ও মূল্যস্ফীতির পার্থক্যের প্রতি।
সম্প্রতি জ্বালানি তেলের মূল্যবৃদ্ধির কারণে মূল্যস্ফীতির প্রত্যাশা বেশকিছুটা বেড়েছে। কিন্তু এর প্রতিক্রিয়ায় উন্নত দেশের কেন্দ্রীয় ব্যাংকগুলো সুদহার কমানোর পরিকল্পনা স্থগিত করেছে। বরং দীর্ঘ সময় উচ্চ রাখার ইঙ্গিত দিয়েছে। ফলে বন্ডের আয় বেড়েছে এবং প্রকৃত সুদহারও ঊর্ধ্বমুখী হয়েছে। এ পরিবর্তন পুরো চিত্র বদলে দেয়। যখন প্রকৃত সুদহার বাড়ে, তখন স্বর্ণ ধরে রাখার সুযোগব্যয় বাড়ে। বিনিয়োগকারীরা তখন বন্ড বা অন্যান্য সুদ-উৎপাদক সম্পদের দিকে ঝুঁকে পড়েন। ২০২৬ সালে আমরা ঠিক এটিই দেখছি। মূল্যস্ফীতি থাকলেই স্বর্ণ বাড়বে—এ ধারণা ভুল। আসল বিষয় হলো মূল্যস্ফীতি কি সুদহারের চেয়ে দ্রুত বাড়ছে কিনা। এবার তা ঘটেনি।
তৃতীয় গুরুত্বপূর্ণ বিষয় হলো ডলারের শক্তিশালী হওয়া। বৈশ্বিক অনিশ্চয়তার সময়ে নিরাপদ আশ্রয়ের জন্য প্রতিযোগিতা হয়। স্বর্ণ তার একটি, কিন্তু একমাত্র নয়। মার্কিন ডলার, বিশ্বের প্রধান রিজার্ভ মুদ্রা হিসেবে এখনো সবচেয়ে প্রভাবশালী। অবশ্য ডলার আন্তর্জাতিক বিশ্ব কাঠামোয় দীর্ঘমেয়াদি ঝুঁকির মধ্যে রয়েছে। তার পরও বর্তমান প্রেক্ষাপটে ডলার শক্তিশালী হয়েছে। উচ্চ সুদহার বৈশ্বিক মূলধনকে যুক্তরাষ্ট্রে টেনেছে, আর ভূরাজনৈতিক ঝুঁকি ডলারের প্রতি চাহিদা বাড়িয়েছে। যেহেতু স্বর্ণের মূল্য ডলারে নির্ধারিত হয়, তাই ডলার শক্তিশালী হলে স্বর্ণের ওপর চাপ পড়ে। আরো গভীরভাবে দেখলে বোঝা যায় আজকের বিশ্বে সংকটের সময় ডলার প্রায়ই স্বর্ণের চেয়েও বেশি প্রাধান্য পায়।
আরো একটি কম আলোচিত কিন্তু গুরুত্বপূর্ণ দিক হলো তারল্য সংকট। অনিশ্চয়তার সময়ে বিশেষ করে উদীয়মান অর্থনীতি ও জ্বালানি-আমদানিকারক দেশগুলোয় আর্থিক চাপ বাড়ে। তেলের দাম বাড়লে আমদানি ব্যয় বেড়ে যায়। শক্তিশালী ডলার আর্থিক সংকটকে আরো তীব্র করে। এ পরিস্থিতিতে এমনকি নিরাপদ সম্পদ হিসেবেও বিবেচিত স্বর্ণ বিক্রি করে নগদ অর্থ জোগাড় করতে হতে পারে। এতে স্বর্ণের ভূমিকা পাল্টে যায়। এটি আশ্রয় নয়, বরং সম্পদে পরিণত হয়, যা প্রয়োজনে নগদে রূপান্তর করা যায়। এটি এখন শুধু একটি ভৌত সম্পদ নয়; বরং বৈশ্বিক পুঁজিবাজারের গভীরে সংযুক্ত, যেখানে লিভারেজ, তারল্য ও বিনিয়োগকারীর অবস্থান তার আচরণ নির্ধারণ করে।
এ পরিস্থিতির বৈশ্বিক প্রভাব কী?
প্রথমত, এটি প্রচলিত হেজিং কৌশলের সীমাবদ্ধতা প্রকাশ করে। স্বর্ণ সবসময় মূল্যস্ফীতি বা ভূরাজনৈতিক ঝুঁকি থেকে সুরক্ষা দেবে—এ ধারণা আর নির্ভরযোগ্য নয়। বিনিয়োগকারীদের একক সম্পদের বদলে সমন্বিত পোর্টফোলিওর দিকে নজর দিতে হবে। দ্বিতীয়ত, এটি দেখায় যে কেন্দ্রীয় ব্যাংক এখনো সবচেয়ে শক্তিশালী চালক। ভূরাজনীতির চেয়ে সুদহারই এখনো স্বর্ণের গতিপথ নির্ধারণ করছে। তৃতীয়ত, বাজার এখন আরো অরৈখিক ও জটিল হওয়ায় স্বর্ণের দাম বা সংরক্ষণের বিষয়ে সিদ্ধান্ত নেয়া কঠিন হয়ে পড়েছে।
বাংলাদেশের মতো উদীয়মান অর্থনীতির জন্য এর তাৎপর্য আরো গভীর। দক্ষিণ এশিয়ায় স্বর্ণের একটি বিশেষ সামাজিক ও আর্থিক গুরুত্ব রয়েছে। এটি দীর্ঘদিন ধরে নিরাপদ সঞ্চয় ও মূল্য সংরক্ষণের মাধ্যম হিসেবে বিবেচিত। কিন্তু সাম্প্রতিক অভিজ্ঞতা দেখাচ্ছে, স্বর্ণ বৈশ্বিক আর্থিক প্রবণতা থেকে বিচ্ছিন্ন নয়। এর মূল্য নির্ধারণ হয় আন্তর্জাতিক মূলধন প্রবাহ, সুদহার ও মুদ্রার গতিশীলতার দ্বারা। একই সঙ্গে বাংলাদেশের কাঠামোগত দুর্বলতাও এখানে গুরুত্বপূর্ণ। জ্বালানি তেল আমদানির ওপর নির্ভরশীলতা, ডলারের ওপর চাপ এবং বৈদেশিক মুদ্রার সীমাবদ্ধতা—সব মিলিয়ে পরিস্থিতি জটিল হয়। ডলার শক্তিশালী হলে আমদানি ব্যয় বাড়ে। তেলের দাম বাড়লে বাণিজ্য ঘাটতি বাড়ে। আর যদি একই সময়ে স্বর্ণের দাম কমে, তাহলে আর্থিক নিরাপত্তার ধারণাটিও দুর্বল হয়ে যায়। এতে এক ধরনের ত্রিমুখী চাপ তৈরি হয়—জ্বালানি ব্যয় বৃদ্ধি, ডলারের শক্তি বৃদ্ধি ও স্বর্ণের দুর্বলতা।
নীতিনির্ধারকদের জন্য এটি একটি সতর্কবার্তা। রিজার্ভ ব্যবস্থাপনায় স্বর্ণ গুরুত্বপূর্ণ হলেও এটি একমাত্র ভরসা হতে পারে না। সংকটের সময়ে দ্রুত ব্যবহারযোগ্য বৈদেশিক মুদ্রা মজুদ ও নমনীয় কৌশল অত্যন্ত গুরুত্বপূর্ণ। ব্যক্তিগত পর্যায়েও শিক্ষা রয়েছে। স্বর্ণ দীর্ঘমেয়াদে একটি ভালো সম্পদ হতে পারে, কিন্তু এটি নিশ্চিত সুরক্ষা নয়। বৈচিত্র্যপূর্ণ বিনিয়োগ এখন আর বিলাসিতা নয়, এটি প্রয়োজনীয়তা। ২০২৬ সালের ঘটনা স্বর্ণের গুরুত্ব কমায়নি, কিন্তু আমাদের ধারণাকে প্রশ্নবিদ্ধ করেছে। আজকের দ্রুত পরিবর্তনশীল, কেন্দ্রীয় ব্যাংক-নিয়ন্ত্রিত এবং উচ্চ তারল্যনির্ভর বিশ্বে কোনো সম্পদকে বিচ্ছিন্নভাবে বোঝা যায় না। যুদ্ধ ও মূল্যস্ফীতির সময় স্বর্ণের পতন কোনো বিচ্ছিন্ন ঘটনা নয়, এটি একটি সতর্কসংকেত।
ড. মোহাম্মদ ওমর ফারুক: অধ্যাপক ও বিভাগীয় প্রধান, অর্থনীতি বিভাগ, ইউনাইটেড ইন্টারন্যাশনাল ইউনিভার্সিটি