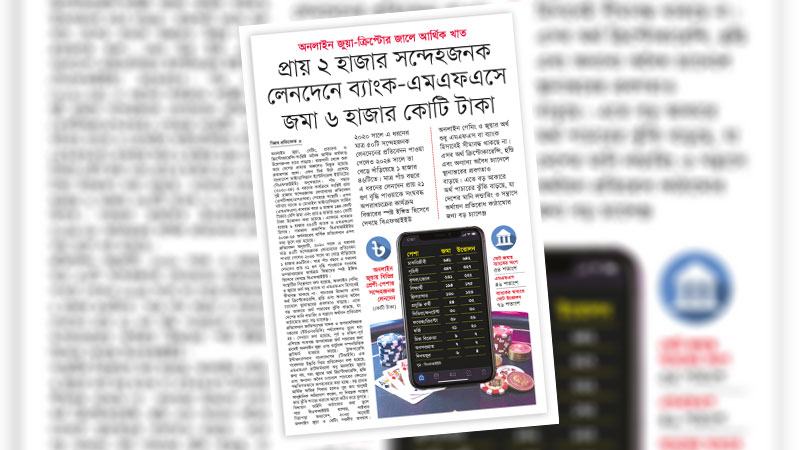
২০২০-২৪ এ পাঁচ বছরে অনলাইন জুয়া, বেটিং, ডিজিটাল প্রতারণা ও ক্রিপ্টোকারেন্সি-সংশ্লিষ্ট প্রায় দুই হাজার সন্দেহজনক লেনদেনের (এসটিআর/এসএআর) তথ্য মিলেছে। এসব লেনদেনে ব্যাংক ও মোবাইল ফাইন্যান্সিয়াল সার্ভিসে (এমএফএস) ৬ হাজার ১৪৪ কোটি টাকার বেশি জমা এবং প্রায় ৪ হাজার ৩৫০ কোটি টাকা উত্তোলন হয়েছে। অথচ ২০২০ সালে এমন লেনদেনের সংখ্যা ছিল মাত্র ৫০। ২০২৪ সালে তা ২১ গুণ বেড়েছে। সন্দেহজনক লেনদেন বাড়ার এ ঘটনা দেশে সংঘবদ্ধ অপরাধ চক্রের ক্রমবর্ধমান সাংগঠনিক সক্ষমতা এবং আর্থিক খাতে নজরদারি কাঠামোর দুর্বলতার সম্মিলিত ফল।
বিএফআইইউর প্রতিবেদনে জেলাভিত্তিক বিশ্লেষণ আরো উদ্বেগজনক। অনলাইন জুয়া ও প্রতারণা এখন ঢাকা বা চট্টগ্রামের মতো মহানগরকেন্দ্রিক নয়; সাতক্ষীরা, নওগাঁ, রাজশাহী, বগুড়া, লক্ষ্মীপুর, পাবনা, ফেনী ও ফরিদপুরের মতো জেলায়ও উল্লেখযোগ্য পরিমাণ সন্দেহজনক লেনদেন শনাক্ত হয়েছে। চাকরিজীবীদের মধ্যে ৬৪১ কোটি টাকার বেশি সন্দেহজনক লেনদেন হয়েছে। অর্থাৎ স্থায়ী আয়ের একটি বড় অংশই নিষিদ্ধ অনলাইন প্লাটফর্মে প্রবাহিত হচ্ছে। পাশাপাশি গৃহিণী, কৃষক, জেলে, শিক্ষার্থী, দিনমজুর ও অবসরপ্রাপ্ত ব্যক্তিদের হিসাবেও কয়েকশ কোটি টাকার লেনদেন হওয়ার তথ্য থেকে স্পষ্ট, এ চক্র সমাজের প্রায় সব স্তরে প্রবেশ করেছে।
লেনদেনগুলোর স্বচ্ছ হিসাব অনুসন্ধানের ক্ষেত্রেও নানা সমস্যা দেখা দিয়েছে। বিএফআইইউর এক কেস স্টাডিতে দেখা গেছে, কাগজে-কলমে খুচরা দোকান হিসেবে নিবন্ধিত এক প্রতিষ্ঠানের হিসাবে মাত্র এক বছরে প্রায় ৫৩ কোটি টাকা জমা হয়। এ অর্থের উৎস ছিল ৮৯টি অনলাইন গেমিং ও বেটিং ওয়েবসাইট থেকে সংগৃহীত অর্থ। আরেকটি ঘটনায় একজন ব্যক্তির হিসাবে দুই বছরে ১৪৩ কোটি টাকা জমা হয়, যেখানে জড়িত ছিল অস্তিত্বহীন প্রতিষ্ঠানের নামে খোলা হিসাব, ক্রিপ্টোকারেন্সি কেনাবেচা, স্বর্ণ চোরাচালান ও হুন্ডি। দুটো ক্ষেত্রেই অপরাধ চক্র দেশের আধুনিক পেমেন্ট গেটওয়েকে দ্রুত অর্থ স্থানান্তরের মাধ্যম হিসেবে ব্যবহার করছে। যে প্রযুক্তি সাধারণ গ্রাহকের লেনদেন সহজ করার জন্য তৈরি হয়েছিল, সে একই প্রযুক্তি এখন অর্থ পাচারের প্লেসমেন্ট ও লেয়ারিং ধাপ দ্রুততর করার হাতিয়ারে পরিণত হয়েছে।
বর্তমানে একজন গ্রাহক ইচ্ছেমতো অর্থের লেনদেন করতে পারেন এবং সেখানে আয়ের সঙ্গে অসংগতিপূর্ণ লেনদেন চিহ্নিত করার কার্যকর প্রক্রিয়া নেই। একটি ছোট খুচরা দোকানের হিসাবে এক বছরে ৫৩ কোটি টাকা কিংবা অস্তিত্বহীন প্রতিষ্ঠানের হিসাবে দুই বছরে ১৪৩ কোটি টাকা জমা হওয়ার মতো ঘটনা যদি শুরুতেই স্বয়ংক্রিয় ঝুঁকি নির্ণয় ব্যবস্থার মাধ্যমে চিহ্নিত করা যেত, তাহলে ক্ষতি এত বড় আকার নিতে পারত না। সমস্যা হলো, ব্যাংক ও এমএফএস প্রতিষ্ঠানগুলোর লেনদেন নজরদারি ব্যবস্থা এখনো মূলত প্রতিক্রিয়াশীল। অর্থাৎ সন্দেহজনক লেনদেন ঘটে যাওয়ার পর প্রতিবেদন তৈরি হয়, আগে থেকে প্রতিরোধ করা যায় না।
আইনি কাঠামোর দিক থেকে দেখলে সাইবার নিরাপত্তা অধ্যাদেশ, ২০২৫ অনুযায়ী অনলাইন জুয়া ও বেটিং দণ্ডনীয় অপরাধ এবং বাংলাদেশ ব্যাংকের ২০২২ সালের এফই সার্কুলার-২৪ অনুযায়ী ক্রিপ্টোকারেন্সি বাংলাদেশে অস্বীকৃত মুদ্রা। আইন থাকা সত্ত্বেও বাস্তবায়নে ঘাটতি থেকে যাচ্ছে, কারণ অপরাধীরা ভার্চুয়ালি বিভিন্ন অবস্থান থেকে কার্যক্রম পরিচালনা করায় তাদের চিহ্নিত করা এবং আর্থিক গতিপথ অনুসরণ করা কঠিন হয়ে পড়ে। ফলে শুধু আইন প্রণয়ন বা পরবর্তী তদন্তের ওপর নির্ভর করলে চলবে না; লেনদেনের প্রাথমিক স্তরেই নিয়ন্ত্রণ ব্যবস্থা কঠোর করতে হবে।
সংবেদনশীল ও আর্থিক ঝুঁকি বিবেচনায় ব্যাংক ও এমএফএস প্রতিষ্ঠানের লেনদেন নজরদারি ব্যবস্থাকে প্রতিক্রিয়াশীল থেকে প্রতিরোধমূলক পর্যায়ে উন্নীত করতে হবে। গ্রাহকের ঘোষিত আয়, পেশা ও ব্যবসার ধরনের সঙ্গে প্রকৃত লেনদেনের পরিমাণ স্বয়ংক্রিয়ভাবে মিলিয়ে দেখার প্রযুক্তিনির্ভর ব্যবস্থা চালু করতে হবে, যাতে অসংগতিপূর্ণ লেনদেন প্রাথমিক পর্যায়েই লাল পতাকা তুলতে পারে। হিসাব খোলার সময় ই-কেওয়াইসি যাচাই প্রক্রিয়া আরো কঠোর করতে হবে, বিশেষত ব্যবসায়িক হিসাবের ক্ষেত্রে প্রতিষ্ঠানের প্রকৃত অস্তিত্ব ও কার্যক্রম যাচাইয়ের বাধ্যবাধকতা নিশ্চিত করতে হবে। এছাড়া এনপিএসবি, আরটিজিএস ও বিইএফটিএনের মতো দ্রুতগতির পেমেন্ট চ্যানেলে অস্বাভাবিক বা অস্বাভাবিক ফ্রিকোয়েন্সির লেনদেনের ক্ষেত্রে সাময়িক হোল্ড বা অতিরিক্ত যাচাইয়ের নিয়ম যুক্ত করা প্রয়োজন। এতে অর্থ দ্রুত একাধিক হিসাবে ছড়িয়ে দেয়া কঠিন হয়। অন্যদিকে বিএফআইইউ, বাংলাদেশ ব্যাংক, সিআইডির সাইবার পুলিশ সেন্টার ও এমএফএস প্রতিষ্ঠানগুলোর মধ্যে গোয়েন্দা তথ্য বিনিময়ের একটি সমন্বিত প্লাটফর্ম গড়ে তুলতে হবে, যাতে একটি সন্দেহজনক হিসাব চিহ্নিত হওয়ার সঙ্গে সঙ্গেই সংশ্লিষ্ট সব প্রতিষ্ঠান সতর্ক হতে পারে। যেহেতু বহু গ্রাহক ক্ষতিগ্রস্ত হয়েও আনুষ্ঠানিক অভিযোগ করেন না, জনসচেতনতা বৃদ্ধি ও অভিযোগ দাখিলের প্রক্রিয়া সহজ করাও নিয়ন্ত্রণ কাঠামোর অবিচ্ছেদ্য অংশ হওয়া উচিত।
সিআইডি এ পর্যন্ত সন্দেহজনক লেনদেনের চারটি ঘটনায় ২১ জনকে গ্রেফতার করেছে। এটি আশাব্যঞ্জক হলেও প্রতিবেদনে উঠে আসা ছয় হাজারের বেশি হিসাব ও ৬ হাজার কোটি টাকার লেনদেনের তুলনায় তা এখনো সীমিত। বিএফআইইউ নিজেই বলছে, শুধু আইন প্রয়োগের মাধ্যমে এ সমস্যা মোকাবেলা সম্ভব নয়। প্রযুক্তিনির্ভর নজরদারি, ঝুঁকিভিত্তিক নিয়ন্ত্রণ এবং প্রাতিষ্ঠানিক সক্ষমতা বৃদ্ধির সমন্বিত উদ্যোগ ছাড়া এ প্রবণতা রোধ করা কঠিন হবে। বাংলাদেশের ব্যাংকিং ও ডিজিটাল পেমেন্ট ব্যবস্থা যত দ্রুত ও সহজলভ্য হচ্ছে, তত দ্রুতই তার নিয়ন্ত্রণ কাঠামোকেও শক্তিশালী করতে হবে। নইলে যে অবকাঠামো আর্থিক অন্তর্ভুক্তির জন্য গড়ে তোলা হয়েছিল, তা-ই হয়ে উঠবে অর্থ পাচারের সবচেয়ে সহজ পথ।