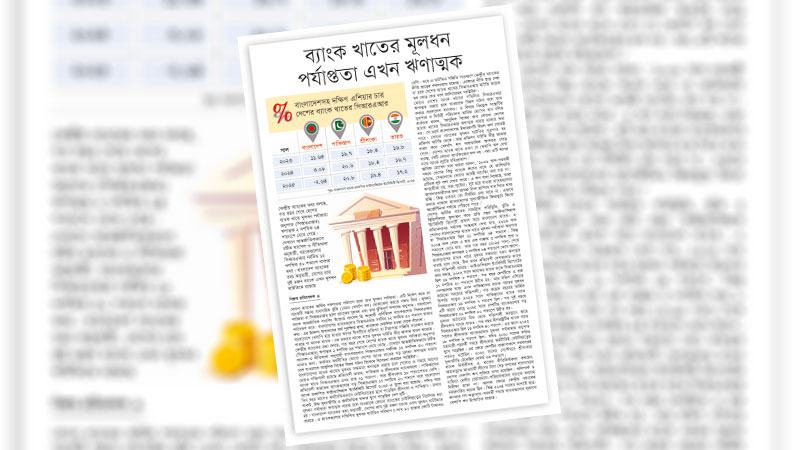
বাংলাদেশ ব্যাংকের তথ্যের ভিত্তিতে বণিক বার্তার প্রতিবেদন জানাচ্ছে, দেশের ব্যাংক খাতের মূলধন পর্যাপ্ততা অনুপাত বা সিআরএআর এখন ঋণাত্মকে এসে দাঁড়িয়েছে, যার হার ২ দশমিক ৬৪ শতাংশ। অথচ আন্তর্জাতিক মানদণ্ড ব্যাসেল-৩ অনুযায়ী এ হার সর্বনিম্ন ১২ দশমিক ৫০ শতাংশ থাকার কথা। দেশের ব্যাংক খাতের এ পরিস্থিতি আধুনিক বিশ্বের ইতিহাসে বিরল বলে বিশেষজ্ঞদের দাবি।
কেবল মূলধন সংকট নয়, দেশের ব্যাংক খাতে খেলাপি ঋণের হারও উদ্বেগজনক। বর্তমানে মোট বিতরণকৃত ঋণের ৩২ শতাংশেরও বেশি এখন খেলাপির খাতায়, যেখানে দক্ষিণ এশিয়ার অন্য অনেক দেশে এর হার ৫ শতাংশের নিচে। উপরন্তু বাংলাদেশের অর্থনীতির আকারের তুলনায় ব্যাংকের সংখ্যা বেশি। দেশে বর্তমানে তফসিলভুক্ত ব্যাংকের সংখ্যা দাঁড়িয়েছে ৬২টিতে। সময় ও ঘটনা পরিক্রমায় একের পর এক ব্যাংকের সংখ্যা বাড়লেও বেশির ভাগে সুশাসন নিশ্চিত করা হয়নি। এমনকি সেবার মানেও বিশেষ পরিবর্তন আসেনি। দেশব্যাপী ব্যাংকগুলোর শাখা-প্রশাখা বেড়েছে কেবল। এতে ব্যাংকগুলোর পরিচালন ব্যয় বেড়েছে। আর এ ব্যয় মেটাতে বেশির ভাগ ব্যাংক মুষ্টিমেয় শিল্পপতিদের, বিশেষত ক্ষমতাসীন রাজনৈতিক দলের সান্নিধ্যে থাকা ব্যক্তিদের ঋণ দেয়ার দিকে ঝুঁকেছে, যাদের বড় একটি অংশই বর্তমানে খেলাপি। অর্থাৎ একপ্রকার সুশাসনের অভাবে অধিকাংশ ব্যাংকের মূলধন কাঠামো বর্তমানে একেবারে দুর্বল হয়ে পড়েছে। এ বাস্তবতায় ব্যাংক রক্ষায় কেবল পুনর্মূলধনীকরণ সমাধান হতে পারে না, বরং এটিও হতে হবে কঠোর শর্তসাপেক্ষ। পাশাপাশি খেলাপি ঋণ আদায়ে পুরোপুরি সক্রিয় হতে হবে এবং ব্যাংকের সংখ্যা যৌক্তিক পর্যায়ে নামিয়ে সুশাসন প্রতিষ্ঠা করা অপরিহার্য। আর এগুলো সবই ব্যাংক খাতের আমূল সংস্কারের প্রয়োজনীয়তাকে নির্দেশ করছে। অর্থাৎ সরকারকে সংস্কারের মাধ্যমে শক্তিশালী ব্যাংক খাত গড়তে হবে। বিবেচনায় রাখা প্রয়োজন, ব্যাংক খাতের সংস্কার ছাড়া দেশের অর্থনীতিও কোনোভাবে ঘুরে দাঁড়াবে না।
অতীতে দেখা গেছে, শর্তহীনভাবে কোনো ব্যাংককে পুনর্মূলধনীকরণ করা হলেও ব্যাংকের পরিস্থিতি ঘুরে দাঁড়ায়নি। এর একটি উদাহরণ হলো বেসিক ব্যাংক। এ ব্যাংককে একসময় সাড়ে ৩ হাজার কোটি টাকার মূলধন দেয়া হয়েছিল। কিন্তু অব্যাহত অনিয়ম-দুর্নীতির কারণে এ সহায়তা কোনো কাজে আসেনি। সুতরাং পুনর্মূলধনীকরণ করতে হবে, কিন্তু সেটি হতে হবে ব্যাংক বাঁচানোর অন্যান্য শর্তাবলি পূরণ সাপেক্ষে। নিরীক্ষা ও সুশাসন নিশ্চিতের শর্তে।
আবার পুনর্মূলধনীকরণের দায়িত্ব কেবল সরকারের ওপর চাপিয়ে দিলে হবে না। কারণ সরকারের ওপর চাপানোর অর্থ হলো জনগণের ওপর এর ভার এসে পড়া। ব্যাংক খাতের ক্ষতের দায় সাধারণ জনগণের নয়, এ খাতের উদ্যোক্তাদেরও বড় দায় রয়েছে। তাছাড়া বাস্তবতা হলো রাষ্ট্রীয় কোষাগারের বিপুল অংকের মূলধন ঘাটতি পূরণের সক্ষমতাও নেই, তা নীতিগতভাবেও সঠিক নয়। যেসব বেসরকারি ব্যাংকে মূলধন সংকট তীব্র, তাদেরকে দায়িত্বশীল হয়ে মূলধন ঘাটতি পূরণের ব্যবস্থা করতে হবে। বেসরকারি বিনিয়োগকারী, বিদেশী সংস্থা এবং প্রাইভেট ইকুইটির মাধ্যমেও দুর্বল ব্যাংকে মূলধন জোগানোর পথ খোলা রাখা যেতে পারে।
এছাড়া খেলাপি ঋণ আদায়ে জোর দেয়া প্রয়োজন। ঋণখেলাপিদের সম্পদ চিহ্নিত করে আদালতের মাধ্যমে দ্রুত অবরুদ্ধ করতে হবে, প্রয়োজনে বিশেষ আদালত গঠন করতে হবে। এছাড়া পুনঃতফসিল বা নীতিছাড়ের মাধ্যমে খেলাপি ঋণ কমিয়ে দেখানোর প্রবণতা থেকে বেরিয়ে আসতে হবে। সর্বোপরি সুশাসন, বিশেষ ঋণ বিতরণের নিয়মাবলির যথাযথ পরিপালন নিশ্চিত করতে হবে।
এক্ষেত্রে গ্রিসের ব্যাংক খাতের অভিজ্ঞতা কাজে লাগানো যেতে পারে। ২০০৮ সালের পর গ্রিসের ব্যাংক খাতে খেলাপি ঋণ ৪৯ শতাংশে পৌঁছেছিল। ব্যাংক থেকে অর্থ তুলে নেয়ার হিড়িক পড়ে গিয়েছিল। এটিএম বুথ বন্ধ করে দিতে হয়েছিল। কিন্তু কঠোর সংস্কারের মাধ্যমে দেশটি ঘুরে দাঁড়িয়েছে। গ্রিস তার ৬৪টি ব্যাংক ও আর্থিক প্রতিষ্ঠানকে একীভূত ও অবসায়নের মাধ্যমে মাত্র চারটি শক্তিশালী ব্যাংকে নামিয়ে এনেছে। ‘হারকিউলিস’ নামক রাষ্ট্রীয় গ্যারান্টি স্কিমের মাধ্যমে ৫৭ বিলিয়ন ইউরোর খেলাপি ঋণ ব্যালান্স শিট থেকে সরিয়ে ফেলা হয়েছে। ব্যাংক খাত সংস্কারের মধ্য দিয়ে দেশটি ইউরোপের অন্যতম প্রবৃদ্ধিশীল অর্থনীতিতে পরিণত হয়েছে।
বাংলাদেশের ব্যাংক খাতকে স্থিতিশীল ও শক্তিশালী ভিতের ওপর দাঁড় করাতে হলে ব্যাংকের সংখ্যা কমিয়ে আনা দরকার। এজন্য ব্যাংক একীভূতকরণ করা সমীচীন হবে। যেসব ব্যাংক ঘুরে দাঁড়াতে পারবে না তাদের হয় শক্তিশালী ব্যাংকের সঙ্গে একীভূত করতে হবে অথবা নিয়মতান্ত্রিক প্রক্রিয়ায় অবসায়ন করতে হবে। যেখানে চীনের মতো বিশাল অর্থনীতি ও বৃহৎ জনগোষ্ঠীর দেশে ব্যাংকের সংখ্যা, বিশেষত রাষ্ট্রায়ত্ত ব্যাংকের সংখ্যা হাতেগোনা, সেখানে বাংলাদেশে ৬২টি ব্যাংক রাখার তেমন কোনো যৌক্তিকতা নেই, বরং ব্যাংকের সংখ্যা কমিয়ে আনলে নজরদারি সহজ হতে পারে। এতে সুশাসন প্রতিষ্ঠার কাজটিও সহজ হবে বলে প্রতীয়মান হয়।
ব্যাংক খাতে সুশাসন ও স্থিতিশীলতা অর্থনৈতিক উন্নয়নের জন্য কতটা গুরুত্বপূর্ণ সেটিও চীনের ব্যাংক খাতের দিকে লক্ষ করলে বোঝা যায়। কেন্দ্রীয় ব্যাংকের কার্যক্রমকে ঢেলে সাজানোসহ, বাণিজ্যিক ব্যাংক আইন প্রণয়ন, আন্তর্জাতিক মানদণ্ড অনুযায়ী ঋণ শ্রেণিবিন্যাস, সম্পদ ব্যবস্থাপনা কোম্পানির মাধ্যমে অকার্যকর ঋণ স্থানান্তর এবং পর্যায়ক্রমে পুঁজিবাজারে তালিকাভুক্তির মতো কাঠামোগত সংস্কার দেশটির ব্যাংক খাতকে শক্ত ভিত্তির ওপর দাঁড় করিয়েছে। প্রতিটি ব্যাংকের রয়েছে সুনির্দিষ্ট কাজ। কোনো ব্যাংক তার নির্ধারিত খাতে বাইরে ঋণ প্রদান করে না। যে কারণে প্রতিটি খাতের উন্নয়নে ব্যাংকগুলোর রয়েছে তাৎপর্যপূর্ণ ভূমিকা। বাংলাদেশের ব্যাংক খাতকেও ঢেলে সাজানোর উদ্যোগ নেয়া প্রয়োজন।
সব সংস্কার কার্যক্রমের পূর্বশর্ত হলো রাজনৈতিক সদিচ্ছা ও নীতির ধারাবাহিকতা। অতীতে বারবার দেখা গেছে—ভালো উদ্যোগ নেয়া হয়েছে, কিন্তু কোনো চাপের মুখে সরে আসা হয়েছে। এ দোদুল্যমান নীতিই বাংলাদেশের ব্যাংক খাতকে ডুবিয়েছে। এর পুনরাবৃত্তি হওয়া যাবে না। ব্যাংক খাতের সংস্কারে সরকারকে অটল থাকতে হবে; সরকারি-বেসরকারি সব ব্যাংকের ক্ষেত্রেই।