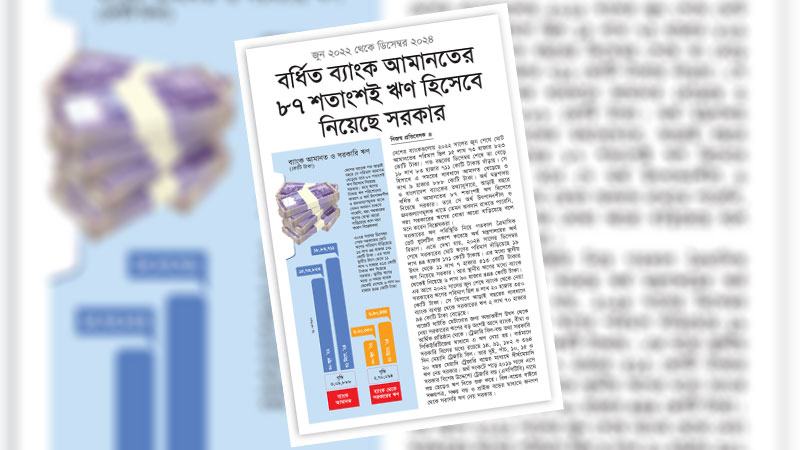
অর্থনীতিতে বেসরকারি খাতের ভূমিকা বহুমাত্রিক। এ খাত অর্থনীতিতে উৎপাদন, বিনিয়োগ ও কর্মসংস্থান সৃষ্টির প্রধান চালিকাশক্তি হিসেবে কাজ করে। দেশের অর্থনীতিতে বেসরকারি খাতের অবদান প্রায় ৮৬ শতাংশ। এ খাতে ব্যাংক ঋণের প্রবাহ স্বাভাবিক থাকলে বিনিয়োগ বাড়বে এবং কর্মসংস্থান সৃষ্টি হবে। কিন্তু কয়েক বছর ধরে সরকারের ব্যাংক ঋণনির্ভরতার কারণে বেসরকারি খাত ক্ষতিগ্রস্ত হচ্ছে। বেসরকারি খাতে ঋণ প্রবাহ কম থাকায় কর্মসংস্থান সৃষ্টি হচ্ছে না। এতে শিক্ষিত তরুণদের মধ্যেও বেকারত্ব বাড়ছে। গত আড়াই বছরে ব্যাংকগুলোয় যে পরিমাণ আমানত বেড়েছে তার ৮৭ শতাংশই সরকার ঋণ হিসেবে নিয়েছে বলে বণিক বার্তার প্রতিবেদনে উঠে এসেছে। প্রতিবেদনের তথ্য বলছে, ২০২২ সালের জুন শেষে মোট আমানতের পরিমাণ ছিল ১৫ লাখ ৭৩ হাজার ৮২৩ কোটি টাকা। গত বছরের ডিসেম্বর শেষে তা বেড়ে ১৮ লাখ ৮৩ হাজার ৭১১ কোটি টাকায় দাঁড়ায়। সে হিসাবে এ সময়ের ব্যবধানে আমানত বেড়েছে ৩ লাখ ৯ হাজার ৮৮৮ কোটি টাকা। অর্থ মন্ত্রণালয় ও বাংলাদেশ ব্যাংকের তথ্যানুসারে, আড়াই বছরে বর্ধিত এ আমানতের ৮৭ শতাংশই ঋণ হিসেবে নিয়েছে সরকার।
যদিও এ অর্থ উৎপাদনশীল ও জনকল্যাণমূলক খাতে তেমন অবদান রাখতে পারেনি, বরং সরকারের ঋণের বোঝা আরো বাড়িয়েছে। সরকারি সেবার মান কিংবা কাঙ্ক্ষিত উন্নয়নের কোথাও তেমন প্রতিফলন দেখা যাচ্ছে না। বরং সুদ পরিশোধের চাপে সরকারের পরিচালন ব্যয়ের বড় একটি অংশ যাচ্ছে শুধু ঋণের বোঝা টানতেই। সরকারের ঋণ যদি উৎপাদনশীল খাতে ব্যবহার হতো, তাহলে এ নিয়ে উদ্বেগের কারণ ছিল না। কিন্তু বাস্তবতা হলো, নতুন ঋণ নিয়ে পুরনো ঋণ পরিশোধ করাই যেন নীতি হয়ে দাঁড়িয়েছে। সরকারের উচিত ব্যাংক ঋণনির্ভরতা কমিয়ে বেসরকারি খাতকে গতিশীল করা।
গত এক দশকের মধ্যে এ মুহূর্তে বিনিয়োগ সবচেয়ে কম। টানা তিন অর্থবছর ধরে মূল্যস্ফীতি ১০ শতাংশের আশপাশে। ১৯৮৬ সালের পর দেশে কখনই টানা তিন বছর মূল্যস্ফীতি এত বেশি ছিল না। উচ্চ মূল্যস্ফীতিতে সাধারণ মানুষের জীবনযাত্রার ব্যয় বেড়েছে। মজুরি বৃদ্ধির হার মূল্যস্ফীতির তুলনায় টানা ৩৯ মাস ধরে কম, ফলে মানুষের প্রকৃত আয় কমেছে। বিনিয়োগ স্থবিরতায় কর্মসংস্থান কমে গেছে সব খাতে, বাড়ছে দরিদ্র মানুষের সংখ্যা। কৃষি উৎপাদনে প্রবৃদ্ধি এখন ১০ বছরের মধ্যে সর্বনিম্ন। এতে খাদ্যনিরাপত্তাও শঙ্কার মধ্যে। আর্থিক খাত এখনো ভঙ্গুর অবস্থায় আছে। গুরুত্বপূর্ণ কয়েকটি ব্যাংকের পরিস্থিতি নাজুক। বেড়েছে খেলাপি ঋণের পরিমাণ। তিন বছর ধরে চলা অর্থনৈতিক অব্যবস্থাপনার প্রভাবের পাশাপাশি গত প্রায় এক বছরের বিনিয়োগ পরিবেশের অবনতি অর্থনীতির সংকটকে বাড়িয়ে দিয়েছে। রাজনৈতিক অনিশ্চয়তা, আইন-শৃঙ্খলা পরিস্থিতির অবনতি, মব সন্ত্রাসের মতো ঘটনার কারণে বেসরকারি খাত এখনো আস্থাহীন। বিনিয়োগ কমে যাওয়ায় অর্থনীতির গতি মন্থর বা শ্লথ হয়ে আছে।
সরকারের উচিত ঋণনির্ভরতা কমিয়ে রাজস্ব আয় বাড়ানো। কিন্তু ২০২৫-২৬ অর্থবছরের প্রস্তাবিত বাজেটে ৫ লাখ ৬৪ হাজার কোটি টাকার রাজস্ব আহরণের যে লক্ষ্যমাত্রা নির্ধারণ করা হয়েছে, সেটি উচ্চাভিলাষী বলে মনে করছেন অর্থনীতিবিদরা। তারা বলছেন, বর্তমানে ব্যক্তি খাতে বিনিয়োগের পরিমাণ খুবই কম, গত ১০ বছরের মধ্যে সর্বনিম্ন এবং অর্থনৈতিক প্রবৃদ্ধিও নিম্নমুখী। প্রসঙ্গত, বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) তথ্য বলছে, চলতি অর্থবছরের জিডিপি প্রবৃদ্ধি ৪ শতাংশের নিচে রয়েছে। আবার বলা হচ্ছে, আগামী অর্থবছরে এ প্রবৃদ্ধি সাড়ে ৫ শতাংশের ঘরে উন্নীত হতে পারে। কিন্তু বর্তমানে বিনিয়োগের যে প্রবাহ তাতে আগামী অর্থবছরে জিডিপি প্রবৃদ্ধির প্রাক্কলনও উচ্চাভিলাষী। এমন পরিস্থিতিতে রাজস্ব আহরণের লক্ষ্যমাত্রা পূরণ করা কঠিন হবে। এনবিআরের সংস্কার ঘিরে যেসব জটিলতা তৈরি হয়েছে, তার প্রভাবও পড়বে রাজস্ব আহরণে। আর বাজেট ঘাটতিও প্রস্তাবিত অংকে সীমাবদ্ধ থাকবে বলে মনে হয় না। সেজন্য অভ্যন্তরীণ বা ব্যাংক ঋণের পরিমাণ আরো বাড়বে। কারণ সরকারকে কিছু খরচ করতেই হবে যেমন ঋণের সুদ বাবদ। বাজেটের ছয় ভাগের এক ভাগ সরকারি ঋণের সুদ পরিশোধে ব্যয় হবে। তারপর ভর্তুকি বাবদ খরচ করতে হবে। এসব ব্যয়ের ক্ষেত্রে সরকারের খুব বেশি কাটছাঁটের সুযোগ নেই। এসব ব্যয় আগামীতে আরো বাড়বে বৈ কমবে না।
সরকারের ঋণ পরিস্থিতি নিয়ে গত বধুবার ত্রৈমাসিক ডেট বুলেটিন প্রকাশ করেছে অর্থ মন্ত্রণালয়ের অর্থ বিভাগ। এতে দেখা যায়, ২০২৪ সালের ডিসেম্বর শেষে সরকারের মোট ঋণের পরিমাণ দাঁড়িয়েছে ১৯ লাখ ৪৪ হাজার ১৭১ কোটি টাকায়। এর মধ্যে স্থানীয় উৎস থেকে ১১ লাখ ৭ হাজার ৫১৩ কোটি টাকার ঋণ নিয়েছে সরকার। আর স্থানীয় ঋণের মধ্যে ব্যাংক থেকেই নিয়েছে ৬ লাখ ৯০ হাজার ৪৪৪ কোটি টাকা। এর আগে ২০২২ সালের জুন শেষে ব্যাংক থেকে নেয়া সরকারের ঋণের পরিমাণ ছিল ৪ লাখ ২০ হাজার ৩৫০ কোটি টাকা। সে হিসাবে আড়াই বছরের ব্যবধানে ব্যাংক ব্যবস্থা থেকে সরকারের ঋণ ২ লাখ ৭০ হাজার ৯৪ কোটি টাকা বেড়েছে।
২০২৫-২৬ অর্থবছরের ৭ লাখ ৯০ হাজার কোটি টাকার প্রস্তাবিত বাজেট ঘোষণা করা হয়েছে। বাজেটে ঘাটতি ধরা হয়েছে ২ লাখ ২৬ হাজার কোটি টাকা। এর মধ্যে ১ লাখ ৪ হাজার কোটি টাকা নেয়া হবে তারল্য সংকটে থাকা দেশের ব্যাংক খাত থেকে, যা চলতি ২০২৪-২৫ অর্থবছরের সংশোধিত লক্ষ্যমাত্রার চেয়ে ৫ শতাংশ বেশি। কোনো দেশের অর্থনীতির জন্য ব্যাংক খাতকে হৃৎপিণ্ড মনে করা হয়। পুঁজিবাজার প্রাণবন্ত না হওয়ায় বাংলাদেশের অর্থনৈতিক বাস্তবতায় ব্যাংক খাতের গুরুত্ব ও দায়িত্ব আরো বেশি। কিন্তু গত দেড় দশকে সীমাহীন অনিয়ম-দুর্নীতির কারণে দেশের ব্যাংক খাত এখন বিপর্যস্ত। এরই মধ্যে বাংলাদেশ ব্যাংক ১৪টি বেসরকারি ব্যাংকের পর্ষদ ভেঙে দিয়েছে। মূলধন ঘাটতির কারণে ১৮টি তালিকাভুক্ত ব্যাংক লভ্যাংশও ঘোষণা করতে পারেনি। ব্যাংক খাতের সবচেয়ে অন্যতম প্রধান সমস্যা খেলাপি ঋণ। ক্রমেই বাড়ছে খেলাপি ঋণ। এর ভারে ব্যাংক খাত ক্ষতবিক্ষত। এ বাস্তবতায় ব্যাংক থেকে সরকার ঋণ নিলে তার প্রভাব পড়বে অর্থনীতিতে। সরকার ব্যাংক থেকে ঋণ নিলে ব্যক্তিগত খাতে বিনিয়োগে ঋণাত্মক প্রভাব ফেলবে। ব্যাংক যে টাকা ব্যবসা-বাণিজ্যে বিনিয়োগ করত, কলকারখানা স্থাপনে বিনিয়োগ করত, সেই টাকা চলে যাবে সরকারের অনুৎপাদনশীল খাতে। ফলে ঋণপ্রবাহ ও প্রবৃদ্ধি কমে যাবে, কমে যাবে বিনিয়োগ, প্রাতিষ্ঠানিক ও ব্যক্তিগত আয়-ব্যয় এবং ব্যাংকের আয় এবং অবশেষে সরকারের রাজস্ব আয়। অন্যদিকে নতুন বিনিয়োগের সুযোগ সৃষ্টি না হওয়ার কারণে কর্মসংস্থান সৃষ্টি বিঘ্নিত হবে। সরকারি খাতে যে কর্মসংস্থান সৃষ্টি হবে না তা নয়, তবে সেটা ব্যক্তি খাতের চেয়ে অনেক কম। কেননা বেসরকারি খাত কর্মসংস্থান সৃষ্টির অন্যতম প্রধান খাত। আবার ঋণের প্রবৃদ্ধি না হওয়ার কারণে ব্যাংকেও কর্মসংস্থান সৃষ্টি বিঘ্নিত হবে।
জুলাই গণ-অভ্যুত্থানের দুটি গুরুত্বপূর্ণ বিষয় হলো বৈষম্যবিরোধী চেতনা ও কর্মসংস্থান। বর্তমান রাজনৈতিক অস্থিতিশীলতাসহ বিভিন্ন কারণে নতুন বিনিয়োগ কম। পদ্ধতিগত সীমাবদ্ধতার কারণে সরকারের রাজস্ব আয় কম। রাজস্ব আয়ের যে লক্ষ্যমাত্রা নির্ধারণ করা হয়েছে, তা অর্জন কঠিন হবে যদি করজাল বাড়ানো না যায়। দক্ষিণ এশিয়ার মধ্যে কর-জিডিপির অনুপাত সবচেয়ে কম বাংলাদেশে। বর্তমানে এ হার ৭ দশমিক ৬ শতাংশ। কর-জিডিপি অনুপাত বাড়াতে হলে যারা কর দিচ্ছেন, তারা ছাড়াও নতুনদের করজালের মধ্যে আনতে হবে। এছাড়া রাজস্ব আহরণে যেসব দুর্বলতা রয়েছে সেগুলো দূর করে কর আদায়ের প্রক্রিয়াকে অটোমেশনের আওতায় আনা দরকার। অর্থনীতি চাঙ্গা করতে হলে বেসরকারি খাতে অবশ্যই ঋণপ্রবাহ বাড়াতে হবে। এজন্য সরকারের ঋণনির্ভরতা পরিহার করা দরকার। সরকার এখন নতুন ঋণ নিয়ে পুরনো ঋণ পরিশোধ করছে। এতে সরকারের ঋণ ও সুদ পরিশোধে চাপ বাড়ছে। সরকারের নতুন ঋণ অর্থনীতিতে আরো চাপ সৃষ্টি করতে পারে।