আর্থিক সেবার আওতা বাড়ানোর পর এখন মানুষের অর্থনৈতিক সক্ষমতা বাড়ানোর দিকে নজর দিতে হবে বলে মনে করছে পাওয়ার অ্যান্ড পার্টিসিপেশন রিসার্চ সেন্টার (পিপিআরসি)। প্রতিষ্ঠানটির আয়োজনে এক জাতীয় নীতি সংলাপে বক্তারা বলেন, আর্থিক সেবা ব্যবহারের মাধ্যমে মানুষ ও উদ্যোক্তারা কতটা বিনিয়োগ, ব্যবসা সম্প্রসারণ ও কর্মসংস্থান তৈরি করতে পারছেন, সেটিই এখন গুরুত্বের বিষয়।
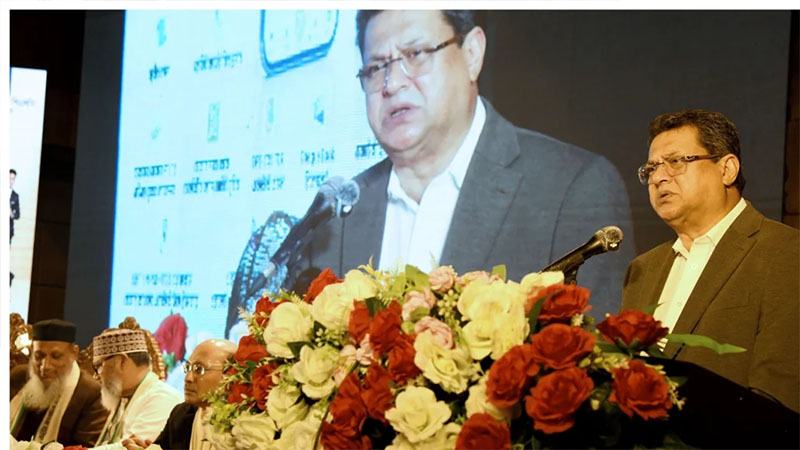
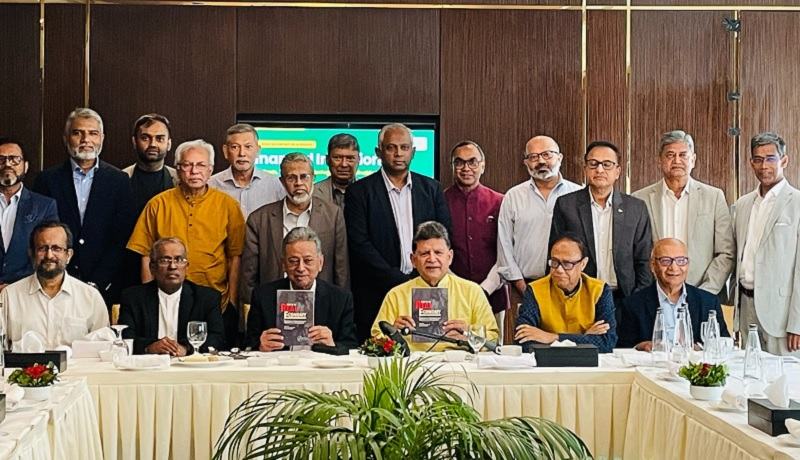
গতকাল শনিবার ঢাকার একটি হোটেল ‘ফাইন্যান্সিয়াল ইনক্লুশন ২.০: পলিসি গোলস, ট্রানজ্যাকশনস ইকোলজি অ্যান্ড সাসটেইনেবল রোডম্যাপ’ শীর্ষক পিপিআরসি রিয়েল ইকোনমি ডায়ালগ অনুষ্ঠিত হয়। এতে প্রধান অতিথি ছিলেন অর্থ ও পরিকল্পনামন্ত্রী আমির খসরু মাহমুদ চৌধুরী। সভাপতিত্ব ও সঞ্চালনা করেন পিপিআরসির নির্বাহী চেয়ারম্যান ড. হোসেন জিল্লুর রহমান।
সংলাপে পিপিআরসির ‘ফাইন্যান্সিয়াল ইনক্লুশন ২.০’ কাঠামো তুলে ধরে ড. হোসেন জিল্লুর রহমান বলেন, ক্ষুদ্রঋণ, মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস ও এজেন্ট ব্যাংকিংয়ের মাধ্যমে বাংলাদেশ আর্থিক অন্তর্ভুক্তিতে উল্লেখযোগ্য অগ্রগতি করেছে। তবে এখন চ্যালেঞ্জের ধরন বদলেছে। তার ভাষায়, ‘ইনক্লুশন সব ক্ষেত্রে ক্ষমতায়নে রূপ নেয়নি।
পিপিআরসি কটেজ, মাইক্রো, ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের উপযোগী অর্থায়নে প্রবেশাধিকারকে আর্থিক অন্তর্ভুক্তির পরবর্তী বড় চ্যালেঞ্জ হিসেবে চিহ্নিত করেছে। জামানতনির্ভর ঋণ, জটিল প্রক্রিয়া ও প্রয়োজন অনুযায়ী অর্থায়নের ঘাটতির কারণে অনেক উদ্যোক্তা এখনো আনুষ্ঠানিক ঋণব্যবস্থার বাইরে রয়েছেন বলে সংলাপে উঠে আসে।
পিকেএসএফের নির্বাহী পরিচালক ড. ফজলুল কাদের মূলধন গঠনের সুযোগ তৈরি করে এমন ‘প্রসপারিটি ফাইন্যান্সিং’-এর ওপর গুরুত্ব দেন। তিনি বলেন, ‘চূড়ান্ত সূচক হচ্ছে কর্মসংস্থান।’
ভিসার বাংলাদেশ, নেপাল ও ভুটানের কান্ট্রি ম্যানেজার সাব্বির আহমেদ বলেন, আমাদের প্রচলিত এসএমই ঋণব্যবস্থা এখন আর উদ্দেশ্যের উপযোগী নয়। পেমেন্ট ও ঋণব্যবস্থার বিচ্ছিন্নতার কথা তুলে ধরে তিনি বলেন, আমাদের পেমেন্ট অবকাঠামো আর ক্রেডিট অবকাঠামো একে অপরের সঙ্গে কথা বলে না। তাদের কথা বলতে হবে।
বক্তারা পেমেন্ট ও ক্রেডিট ব্যবস্থার মধ্যে আরো কার্যকর সংযোগ, কম খরচে ক্রেডিট মূল্যায়ন এবং গ্রাহকের সম্মতিতে আর্থিক তথ্য ব্যবহারের সুযোগ বাড়ানোর ওপর জোর দেন।
ইউসিবির ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা মোহাম্মদ মামদুদুর রশীদ বলেন, ক্রেডিট স্কোরিংকে লো-কস্ট কমোডিটিতে পরিণত করা গেলেই প্রান্তিক পর্যায়ে ঋণ পৌঁছানো সম্ভব হবে।
মাইক্রোক্রেডিট রেগুলেটরি অথরিটির নির্বাহী ভাইস চেয়ারম্যান মোহাম্মদ হেলাল উদ্দিন ব্যাংক ও ক্ষুদ্রঋণ খাতে একজন ঋণগ্রহীতার তথ্য একসঙ্গে দেখার প্রয়োজনীয়তার ওপর জোর দিয়ে বলেন, ব্যাংকের সিআইবির সঙ্গে এমএফআইয়ের সিআইবি যুক্ত না হলে যেকোনো স্কোরই অসম্পূর্ণ।
ডিজিটাল আর্থিক ভবিষ্যতে রূপান্তর প্রসঙ্গে বিকাশের প্রধান নির্বাহী কর্মকর্তা কামাল কাদির বলেন, ডিজিটাল ভবিষ্যতে রূপান্তরের জন্য আমাদের ইকোলজিক্যাল প্রস্তুতি থাকতে হবে।
জাইটুন বিজনেস সলিউশনসের প্রতিষ্ঠাতা ও চেয়ারম্যান এবং ব্যাংক এশিয়ার সাবেক ব্যবস্থাপনা পরিচালক মো. আরফান আলী বলেন, ইনক্লুশন ২.০-এর ক্ষেত্রে ইন্টারঅপারেবিলিটি এক নম্বর অগ্রাধিকার হওয়া উচিত।
ডিজিটাল সংস্কার এগিয়ে নিতে গিয়ে বিদ্যমান এজেন্ট নেটওয়ার্ক ও আর্থিক সেবার ব্যবসায়িক প্রণোদনা যেন দুর্বল না হয়, সে বিষয়েও সংলাপে গুরুত্ব দেয়া হয়।
বাংলা কিউআর ও জিরো আইআরএফ প্রসঙ্গে নগদের চেয়ারম্যান কায়সার এ. চৌধুরী প্রশ্ন রাখেন, আমাদের ব্যাংকগুলো কি রাতারাতি প্রায় ১৫ লাখ এজেন্টের শূন্যতা পূরণ করতে সক্ষম?
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা সৈয়দ মাহবুবুর রহমান বলেন, প্রত্যেক স্টেকহোল্ডারকে একটি প্রণোদনা দেখতে হবে। তা না হলে নগদ লেনদেনই সহজ ও সস্তা হয়ে যাবে।
স্মার্টফোন ও ডেটার ব্যবহার বাড়ানোর পথে বাধা প্রসঙ্গে আইসিএমএবির সাবেক সভাপতি ও রবি আজিয়াটার সাবেক সিইও মাহতাব উদ্দিন আহমেদ বলেন, বাংলাদেশ বিশ্বের একমাত্র দেশ যেখানে ভয়েসের দামে বাধ্যতামূলক ফ্লোর প্রাইস রয়েছে। ফলে ডেটা ব্যবসায় ডিসইনসেনটিভ তৈরি হচ্ছে।
নীতির লক্ষ্য ও বাস্তবায়নের মধ্যে আরো সামঞ্জস্যের আহ্বান জানিয়ে এনবিআরের সাবেক চেয়ারম্যান ও সোশ্যাল ডেভেলপমেন্ট ফাউন্ডেশনের চেয়ারম্যান মুহাম্মদ আব্দুল মাজিদ বলেন, সরকারকে সেলফ-কনট্রাডিকশন থেকে বেরিয়ে আসতে হবে।
অর্থ ও পরিকল্পনামন্ত্রী আমীর খসরু মাহমুদ চৌধুরী শক্তিশালী ইন্টারনেট সংযোগকে দেশের মৌলিক অর্থনৈতিক অবকাঠামোর অংশ হিসেবে চিহ্নিত করেন। তিনি বলেন, সবাই পাওয়ার, গ্যাসের কথা বলে। আমি এর সঙ্গে আরেকটি যোগ করব: রোবাস্ট ইন্টারনেট। রোবাস্ট ইন্টারনেট ছাড়া ডিজিটাল অর্থনীতির কোনো ভবিষ্যৎ নেই বলে জানান তিনি।
মন্ত্রী জানান, মন্ত্রিসভা অনুমোদিত ‘ওয়ান সিটিজেন, ওয়ান ওয়ালেট’ উদ্যোগ প্রক্রিয়াধীন রয়েছে। তিনি ক্রেডিট রেটিংয়ের আওতা বাড়ানো ও ন্যানো-লেন্ডিংয়ের পক্ষে মত দিয়ে বলেন, ডিজিটাল ব্যাংকিংও শিগগিরই এগিয়ে যাবে।
প্রযুক্তিগত পরিবর্তনের পাশাপাশি যথাযথ সুরক্ষাব্যবস্থার ওপর গুরুত্ব দিয়ে তিনি বলেন, ডিজিটালাইজেশন বা এআই অপারেশন গার্ডরেল ছাড়া করা যায় না।
সংলাপে কৃষি ও খুচরা অর্থায়ন, ক্ষুদ্রঋণ নিয়ন্ত্রণ, ডিজিটাল প্রতারণা ও সাইবার নিরাপত্তা, স্মার্টফোনের ব্যয়, আর্থিক সাক্ষরতা এবং ঋণসংক্রান্ত তথ্য সমন্বয়ের বিষয়ও উঠে আসে।
সমাপনী বক্তব্যে ড. হোসেন জিল্লুর রহমান বলেন, ফাইন্যান্সিয়াল ইনক্লুশন ২.০-কে আর্থিক ক্ষমতায়ন, উদ্যোক্তা প্রবৃদ্ধি, কর্মসংস্থান এবং একটি সমন্বিত ডিজিটাল আর্থিক ব্যবস্থার সঙ্গে যুক্ত করতে হবে। একই সঙ্গে বাংলাদেশ এরই মধ্যে যে আর্থিক সেবাব্যবস্থা গড়ে তুলেছে, তার শক্তিগুলোও ধরে রাখতে হবে।
তিনি বলেন, বিগ-ব্যাং পদ্ধতি প্রাসঙ্গিক পথ নয়। মূল বিষয় হলো, দ্বিতীয় ও তৃতীয় স্তরের নীতিগত পদক্ষেপগুলো সঠিকভাবে নেয়া।
এ সংলাপের আলোচনার ভিত্তিতে পিপিআরসি একটি বিস্তৃত ‘ফাইন্যান্সিয়াল ইনক্লুশন ২.০’ নীতিপত্র প্রস্তুত করবে। এতে প্রস্তাবিত নীতিকাঠামো, যেসব বিষয়ে ঐকমত্য তৈরি হয়েছে এবং যেসব বিষয়ে আরো নীতিগত কাজ প্রয়োজন, সেগুলো তুলে ধরা হবে।