বাংলাদেশ কৃষি ব্যাংক (বিকেবি) প্রতিষ্ঠা করা হয় ১৯৭৩ সালে। প্রতিষ্ঠার সময় ব্যাংকটির মূল লক্ষ্য ছিল প্রান্তিক কৃষকদের আর্থিক অন্তর্ভুক্তি নিশ্চিত করা, কৃষি উৎপাদন বাড়ানো ও দেশের খাদ্যনিরাপত্তাকে শক্তিশালী করা। যদিও অর্ধশত বছর পেরিয়ে ব্যাংকটির বর্তমান চিত্র খুবই হতাশা ও উদ্বেগজনক। অনিয়ম-দুর্নীতি, ধারাবাহিক লোকসান, মূলধন ঘাটতি, খেলাপি ঋণের ঊর্ধ্বগতি, প্রশাসনিক শৃঙ্খলার অবক্ষয় ও রাজনৈতিক প্রভাবের কারণে বিশেষায়িত এ ব্যাংক কার্যত অচল হয়ে পড়েছে। যে ব্যাংক কৃষকের আস্থার প্রতীক হওয়ার কথা ছিল, সেটিই এখন রাষ্ট্রের জন্য বোঝা হয়ে দাঁড়িয়েছে, যা দেশের কৃষক ও কৃষির জন্য মারাত্মক অশনিসংকেত। এ পরিস্থিতি কেবল একটি ব্যাংকের সংকট নয়; বরং এটি দেশের অর্থনীতি ও খাদ্যনিরাপত্তার জন্যও বড় ধরনের হুমকি। সরকারি এ ব্যাংককে বাঁচানোর পাশাপাশি কৃষির ওপর বিরূপ প্রভাব মোকাবেলায় জরুরি ভিত্তিতে সুনির্দিষ্ট ও বাস্তবসম্মত পদক্ষেপ নেয়া প্রয়োজন।
কৃষি ব্যাংককে ভেঙে ১৯৮৬ সালে রাজশাহী অঞ্চলের শাখাগুলোকে নিয়ে ‘রাজশাহী কৃষি উন্নয়ন ব্যাংক (রাকাব)’ গঠন করা হয়। সেই সময়ের উদ্দেশ্য ছিল স্থানীয়ভাবে কৃষি ঋণ বিতরণ ও কার্যক্রম আরো কার্যকর করা। কিন্তু এখন দেখা যাচ্ছে, কৃষি ব্যাংকের পাশাপাশি রাকাবের আর্থিক অবস্থাও নাজুক। দুটি ব্যাংকেরই লোকসান ও মূলধন ঘাটতি প্রতিনিয়ত বাড়ছে। সরকারের পক্ষ থেকে কয়েক বছর ধরেই বিশেষায়িত এ দুই ব্যাংক একীভূত করার কথা বলা হচ্ছে। একীভূতকরণ হলে প্রশাসনিক ব্যয় কমবে, ঋণ ব্যবস্থাপনা একক হবে এবং সেবার জটিলতা দূর হবে। তবে এ প্রক্রিয়া এখনো শুরু হয়নি মূলত আমলাতান্ত্রিক জটিলতা ও সিদ্ধান্তহীনতার কারণে। অথচ দুটিই সরকারি ব্যাংক ও দুটির উদ্দেশ্যই একই। অন্তর্বর্তী সরকার বেসরকারি বাণিজ্যিক ব্যাংক একীভূতকরণের উদ্যোগ নিয়েছে। এরই মধ্যে শরিয়াহভিত্তিক পাঁচ ব্যাংককে একীভূত করে একটি ব্যাংকে রূপান্তরের সিদ্ধান্ত চূড়ান্ত করেছে বাংলাদেশ ব্যাংক। অথচ বেসরকারি ব্যাংকগুলোকে একীভূতকরণ করার আগে সরকার দুর্বল বিকেবি ও রাকাবকে একীভূতকরণের মাধ্যমে ব্যাংক কমানোর উদ্যোগ শুরু করতে পারত। কিন্তু আমরা দেখছি, অন্তর্বর্তী সরকার সে পথে হাঁটেনি। প্রয়োজন ছিল দুই ব্যাংককে একীভূত করে ঋণ বিতরণ ও আর্থিক ব্যবস্থাপনায় স্বচ্ছতা আনা। প্রকৃত অর্থেই কৃষক ও কৃষির জন্য ব্যাংকটিকে কাজে লাগানো।
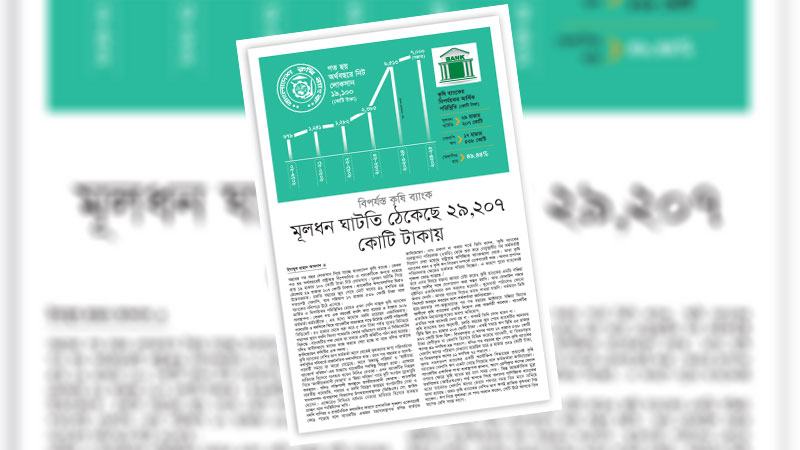
কৃষি ব্যাংকের নাজুক পরিস্থিতি নিয়ে ১৬ সেপ্টেম্বর বণিক বার্তায় প্রতিবেদন প্রকাশ হয়েছে। ওই প্রতিবেদনে দেখা যাচ্ছে, আর্থিক দিক থেকে ব্যাংকটির অবস্থা একেবারেই নাজুক পরিস্থিতিতে ঠেকেছে। শুধু গত ছয় অর্থবছরেই কৃষি ব্যাংক প্রায় ১৯ হাজার ১০০ কোটি টাকার নিট লোকসান দিয়েছে। চলতি বছরের জুন শেষে মূলধন ঘাটতি দাঁড়িয়েছে ২৯ হাজার ২০৭ কোটি টাকা। এর অর্থ হলো, আর্থিক স্থিতিশীলতা কমার পাশাপাশি ব্যাংকটির সক্ষমতা ক্রমাগত কমছে। ফলে নতুন আমানত সংগ্রহ ও ঋণ বিতরণের সক্ষমতাও কমছে। এটি সরাসরি প্রভাব ফেলছে কৃষক ও ক্ষুদ্র উদ্যোক্তাদের ওপর। মূলধন ঘাটতির কারণে খেলাপি ঋণ নিয়ন্ত্রণ করাও কঠিন হয়ে পড়বে, ফলে ঝুঁকি আরো বাড়বে। দীর্ঘ সময় এ পরিস্থিতি চলতে থাকলে কৃষি ব্যাংকের অস্তিত্বই প্রশ্নের মুখে পড়বে না, বরং দেশের অর্থনীতি ও খাদ্যনিরাপত্তার জন্যও বড় হুমকি হয়ে দাঁড়াবে।
অন্যদিকে এক বছরের ব্যবধানে কৃষি ব্যাংকের ঋণখেলাপির হার চার গুণ বেড়েছে। গত বছরের জুন শেষে যেখানে খেলাপি ঋণের পরিমাণ ছিল ৪ হাজার ৩২৯ কোটি টাকা, এখন তা দাঁড়িয়েছে ১৭ হাজার ৫৩৮ কোটি টাকায়। অর্থাৎ এক বছরে খেলাপি ঋণের হার ১২ দশমিক ৭২ থেকে লাফিয়ে ৪৯ দশমিক ৪৪ শতাংশে পৌঁছেছে, যা একটি আর্থিক প্রতিষ্ঠানের জন্য অস্বাভাবিক ও অগ্রহণযোগ্য। প্রান্তিক কৃষককে ঋণ দিতে গঠিত একটি বিশেষায়িত ব্যাংকের অর্ধেক ঋণ যদি খেলাপি হয়, তবে এর দায় কেবল এককভাবে কৃষকের ওপর চাপানো যাবে না। এর পেছনে আছে নীতিমালার অযৌক্তিকতা, বাস্তবতা বিবেচনায় না নেয়া এবং ব্যাংক ব্যবস্থাপনার ব্যর্থতা। এ সমস্যার সমাধান না হলে কৃষকরা ঋণ থেকে বঞ্চিত হবেন, আর কৃষি ব্যাংক আরো দুর্বল হয়ে পড়বে।
প্রশাসনিক অস্থিতিশীলতা ও দলাদলি কৃষি ব্যাংকটিকে ক্রমেই দুর্বল করছে। কেবল এক বছরেই প্রায় ৪ হাজার ৯০৬ কর্মকর্তা-কর্মচারীকে বদলি করা হয়েছে। এদের অনেকেই একাধিকবার বদলি হয়েছেন। অভিযোগ রয়েছে, বদলি বা পদোন্নতির জন্য ঘুস লেনদেন হয় ৫০ হাজার থেকে ৫ লাখ টাকা পর্যন্ত। এসব কার্যক্রম নিয়ন্ত্রণ করছে শক্তিশালী সিন্ডিকেট, যারা রাজনৈতিক প্রভাব ও সিবিএ নেতাদের হাতিয়ার হিসেবে ব্যবহার করছে। আগে ‘বঙ্গবন্ধু পরিষদ’ ও ‘স্বাধীনতা ব্যাংকার্স পরিষদ’-এর মাধ্যমে ব্যাংকটির সবকিছু নিয়ন্ত্রণ হতো। এখন ব্যাংকটির নিয়ন্ত্রণ নিতে ‘জাতীয়তাবাদী ফোরাম’ ও ‘জিয়া পরিষদ’ নামে দুটি সংগঠন মুখোমুখি অবস্থানে। পদায়ন, বদলি ও পদোন্নতির ক্ষেত্রে পেশাদারত্বের পরিবর্তে দলীয় আনুগত্যকে প্রাধান্য দেয়া ও বদলি বাণিজ্যের কারণে প্রশাসনিক শৃঙ্খলা সম্পূর্ণ ভেঙে পড়েছে। বিভিন্ন গোষ্ঠীর প্রভাব একটি আর্থিক প্রতিষ্ঠানের জন্য অস্বস্তিকর। এ অবস্থায় ব্যাংকের কর্মকর্তাদের কৃষকসেবার চেয়ে রাজনৈতিক অবস্থান রক্ষাই মুখ্য হয়ে দাঁড়িয়েছে।
খেলাপি ঋণের ক্ষেত্রে নীতিগত দুর্বলতা ও আন্তর্জাতিক চাপ পরিস্থিতিকে আরো জটিল করেছে। আগে কৃষি ব্যাংকের ঋণকে খেলাপি হিসেবে গণনা করার জন্য ছয় মাস সময় পাওয়া যেত। কিন্তু আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) শর্ত পূরণের অংশ হিসেবে এ মেয়াদ তিন মাসে নামিয়ে আনা হয়েছে। অথচ কৃষি ঋণ, বিশেষ করে বোরো ধানের ঋণ, তিন মাসে ফেরত দেয়া প্রায় অসম্ভব। ফলে হাজার হাজার কৃষকের ঋণ খেলাপি হয়ে গেছে। এতে বোঝা যায়, কৃষি ব্যাংকের বাস্তবতা বিবেচনায় নীতিগত ছাড় দেয়া হয়নি।
নেতৃত্ব সংকট ও জবাবদিহির অভাব ব্যাংকটির দুরবস্থা দীর্ঘায়িত করছে। ব্যাংকের ব্যবস্থাপনা পরিচালকের সঙ্গে শীর্ষ কর্মকর্তারা সাক্ষাৎ করতে পারেন না, ফোন ধরেন না, এমনকি অফিসেও পাওয়া যায় না—এমন অভিযোগ উঠেছে। এমডি থেকে শুরু করে শীর্ষ পদধারীরা মূলত বাণিজ্যিক ব্যাংক থেকে নিয়োগপ্রাপ্ত, যাদের কৃষি ঋণ ব্যবস্থাপনা সম্পর্কে যথাযথ ধারণা নেই। ফলে প্রশাসন ও আর্থিক ব্যবস্থাপনায় তারা কার্যকর কোনো ভূমিকা রাখতে পারছেন না। নেতৃত্বের দুর্বলতা ও ব্যবস্থাপনা সংকটের কারণে পুরো প্রতিষ্ঠান অচলাবস্থার দিকে ধাবিত হচ্ছে।
বাংলাদেশ কৃষি ব্যাংকের সংকট মোকাবেলায় প্রথমেই প্রয়োজন নীতিগত সংস্কার। কৃষি উৎপাদন একটি মৌসুমি প্রক্রিয়া; তাই তিন মাসের মধ্যে ঋণ পরিশোধের বাধ্যবাধকতা কৃষকদের জন্য বাস্তবসম্মত নয়। এজন্য ঋণখেলাপি গণনার মেয়াদ ছয় মাসে ফিরিয়ে আনা জরুরি। একই সঙ্গে পুনঃতফসিল নীতিতে কৃষকদের জন্য বিশেষ ছাড় দিতে হবে, যাতে সাময়িক সমস্যায় পড়লেও তারা খেলাপি না হন। বাণিজ্যিক ব্যাংকের নিয়মকানুন প্রয়োগ না করে কৃষি ব্যাংকের জন্য আলাদা নীতি প্রণয়ন করাই হবে যৌক্তিক পদক্ষেপ।
এছাড়া প্রশাসনিক শৃঙ্খলা ফিরিয়ে আনা অত্যন্ত জরুরি। বদলি বাণিজ্য ও ঘুস-দুর্নীতির মাধ্যমে ব্যাংকের যে বিশৃঙ্খলা তৈরি হয়েছে, তা রোধে স্বচ্ছ বদলি ও পদোন্নতির নীতি চালু করতে হবে। ব্যাংকের অভ্যন্তরে রাজনৈতিক প্রভাবমুক্ত পরিবেশ নিশ্চিত করা ছাড়া সুস্থ প্রশাসন গড়ে তোলা অসম্ভব। এজন্য স্বাধীন তদন্ত কমিটির সুপারিশ কার্যকর করা এবং অনিয়মে জড়িতদের বিরুদ্ধে শাস্তিমূলক ব্যবস্থা নেয়া প্রয়োজন।
ব্যাংক পরিচালনায় দক্ষ নেতৃত্ব নিশ্চিত করা জরুরি। কৃষি ঋণের প্রকৃতি, কৃষকের আর্থসামাজিক বাস্তবতা ও কৃষি উৎপাদনের প্রক্রিয়া সম্পর্কে যাদের গভীর ধারণা আছে, কেবল তাদেরই কৃষি ব্যাংক পরিচালনায় আনা যেতে পারে। কৃষি অর্থনীতির বিশেষজ্ঞদের নেতৃত্বে ব্যাংক পরিচালনা করলে কৃষি খাতের জন্য ব্যাংকটির কার্যকারিতা বাড়বে। এছাড়া জবাবদিহি ও স্বচ্ছতা নিশ্চিতের পাশাপাশি প্রযুক্তিগত দক্ষতার উন্নয়ন ঘটাতে হবে। ডিজিটাল ব্যাংকিং ব্যবস্থার মাধ্যমে ঋণ বিতরণ, পরিশোধ ও নজরদারি করলে দুর্নীতি কমবে, কৃষকরাও সহজে সেবা পাবেন।
বাংলাদেশ কৃষি ব্যাংক কেবল একটি আর্থিক প্রতিষ্ঠান নয়; এটি কৃষি ও খাদ্যনিরাপত্তার সঙ্গে প্রত্যক্ষভাবে জড়িত। দেশের প্রায় অর্ধেকের বেশি মানুষ কৃষির সঙ্গে সম্পৃক্ত। সেই কৃষকের জন্য প্রতিষ্ঠিত ব্যাংকটি যদি অভ্যন্তরীণ সংকটে ধ্বংস হয়, তবে ক্ষতিগ্রস্ত হবে পুরো অর্থনীতি। সুতরাং রাজনৈতিক প্রভাব ও দুর্নীতি থেকে মুক্ত করে পেশাদারত্ব ফিরিয়ে এনে কৃষি ব্যাংককে শক্তিশালী করার বিকল্প নেই। রাষ্ট্র, কেন্দ্রীয় ব্যাংক ও সংশ্লিষ্ট নীতিনির্ধারকদের দ্রুত কার্যকর পদক্ষেপ গ্রহণ করতে হবে। অব্যবস্থাপনার ফরেনসিক অডিট সম্পন্ন করে ব্যাংকটিকে ঢেলে সাজাতে হবে। অন্যথায় বাংলাদেশ কৃষি ব্যাংক রাষ্ট্রের জন্য কেবল বোঝা হয়ে থাকবে, যা দেশের কৃষি উন্নয়ন ও খাদ্যনিরাপত্তার পথে বড় বাধা হয়ে দাঁড়াবে।