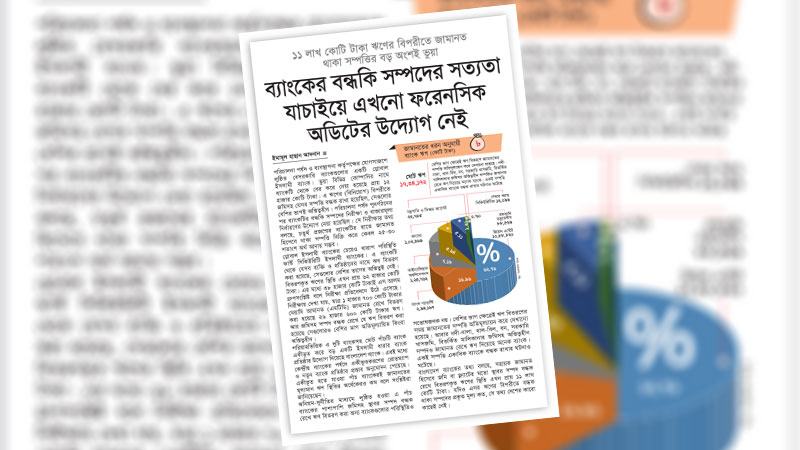
অন্তর্বর্তী সরকার দায়িত্ব নেয়ার পর দেশের ব্যাংক খাত সংস্কার ও পুনরুদ্ধারে নানা উদ্যোগ নিয়েছে। এর মধ্যে অন্যতম হলো বিভিন্ন ব্যাংককে ফরেনসিক অডিট, অ্যাসেট কোয়ালিটি রিভিউ (একিউআর) ও বিশেষ নিরীক্ষার আওতায় আনা। তবে এসব নিরীক্ষার আওতায় বন্ধকি সম্পদ আনা হয়নি। কিন্তু বন্ধকি সম্পদের ফরেনসিক অডিট জরুরি। এর কয়েকটি অন্যতম কারণ রয়েছে।
প্রথমত, জামানত হিসেবে রাখা সম্পদের গুণগত মান ও এর প্রকৃত মূল্য জানা প্রয়োজন। সহায়ক জামানত হিসেবে জমি বা ফ্ল্যাটের মতো স্থাবর সম্পদ বন্ধক রেখে বিতরণকৃত ঋণের স্থিতি বর্তমানে প্রায় ১১ লাখ কোটি টাকা বলে বাংলাদেশ ব্যাংকের তথ্যে উঠে এসেছে। কিন্তু জানা গেছে, এসব ঋণের বিপরীতে বন্ধক থাকা সম্পদের প্রকৃত মূল্য কত, সে তথ্য দেশের কারো কাছেই নেই। অন্যদিকে গ্রাহক ঋণ পরিশোধে ব্যর্থ হলে বন্ধকি সম্পদ বিক্রি করে সেটি আদায়ের কথা থাকলেও এসব সম্পদের বেশির ভাগই বর্তমানে বিক্রি করা যাচ্ছে না বলে বণিক বার্তার এক প্রতিবেদনে উঠে এসেছে। এর অন্যতম কারণ বেশির ভাগ ক্ষেত্রেই ঋণ বিতরণের সময় জামানতের সম্পত্তি অতিমূল্যায়ন করে দেখানো হয়েছে। আবার নদী-নালা, খাল-বিল, বন, সরকারি খাসজমি, বিতর্কিত মালিকানার জমিসহ অস্তিত্বহীন সম্পদও জামানত রেখে ঋণ দিয়েছে অনেক ব্যাংক। একই সম্পত্তি একাধিক ব্যাংকে বন্ধক রাখার ঘটনাও ঘটেছে। এছাড়া চব্বিশের গণ-অভ্যুত্থানে রাজনৈতিক পটপরিবর্তনের পর পলাতক প্রভাবশালীদের জমি কিনতে সেভাবে কেউ আগ্রহ দেখাচ্ছে না। কিংবা আবার কিছু ক্ষেত্রে ক্রেতা খুঁজে পেলেও নিবন্ধন করতে চাচ্ছেন মৌজা দরে। এতে সম্পত্তির বাজারমূল্যের সঙ্গে মৌজা দরের বিস্তর ব্যবধান তৈরি হচ্ছে। এক্ষেত্রে প্রদর্শিত বা সাদা টাকা না হওয়ায় সম্পত্তি বিক্রির অর্থে ব্যাংক ঋণও পরিশোধ করা সম্ভব হচ্ছে না। এতে ব্যাংকগুলো আরো বিপাকে পড়েছে। এমন প্রেক্ষাপটে জরুরি হলো বন্ধকি সম্পদের প্রকৃত মূল্য জানা। তাহলে অন্তত সেগুলো যথাযথ মূল্যে বিক্রির উদ্যোগ নেয়া সম্ভব হতে পারে।
দ্বিতীয়ত, ভুয়া সম্পদ জামানত হিসেবে রেখে কোন ব্যাংক কর্মকর্তারা ঋণ বিতরণ করেছেন সেটিও বের করা আবশ্যক। সেজন্য ফরেনসিক অডিট করা প্রয়োজন। কারণ এর মূল উদ্দেশ্য থাকে জালিয়াতি শনাক্ত করে এর পরিমাণ নির্ণয় এবং অপরাধীকে চিহ্নিত করা। সাধারণ অডিটের মাধ্যমে জালিয়াতি বা অপরাধী চিহ্নিত করা যায় না। কেননা এর লক্ষ্যই থাকে আর্থিক বিবরণীর নির্ভুলতা নিশ্চিত করা। আর সম্পদের যাচাই-বাছাই ছাড়া নিয়মের ব্যত্যয় ঘটিয়ে ঋণ বিতরণকারীকে চিহ্নিত করে শাস্তির আওতায় না আনা গেলে এ চর্চা অব্যাহত থাকবে।
দেশের ব্যাংক খাতে গত দেড় দশকজুড়ে নজিরবিহীন অনিয়ম-দুর্নীতি ও জনগণের লাখ লাখ কোটি টাকার আমানত লুটে নেয়ার অভিযোগ রয়েছে। ঋণের নামে ব্যাংক থেকে এ অর্থ বের করে নেয়ার ক্ষেত্রে ব্যবহার করা হয়েছে জমি, বাড়ি, ফ্ল্যাটসহ স্থাবর সম্পদকে। যদিও জামানতের সম্পত্তি বিক্রি করে দেশে ব্যাংক ঋণ আদায়ের ঘটনা খুবই কম। তার পরও জমি-বাড়ি বন্ধক রেখে ঋণ বিতরণ ক্রমাগত বাড়িয়েছে ব্যাংকগুলো। বাংলাদেশ ব্যাংকের তথ্যের ভিত্তিতে বণিক বার্তার প্রতিবেদন জানাচ্ছে, ২০১০ সালে জমি বন্ধকের বিপরীতে বিতরণকৃত ঋণের পরিমাণ ছিল ১ লাখ ৪১ হাজার ৮৩৪ কোটি টাকা, যা ছিল ওই সময় বিতরণকৃত মোট ঋণের ৪৭ দশমিক ৯৪ শতাংশ। চলতি বছরের জুন শেষে জমি বন্ধক রেখে ব্যাংকগুলোর বিতরণকৃত ঋণের পরিমাণ ১০ লাখ ৮৮ হাজার ৮১৯ কোটি টাকায় গিয়ে ঠেকেছে। যেখানে দেশের ব্যাংকগুলোর বিতরণকৃত ঋণের মোট স্থিতিই ছিল ১৭ লাখ ৩৪ হাজার ১৭২ কোটি টাকা। অর্থাৎ ব্যাংকগুলোর ৬২ দশমিক ৭৯ শতাংশ ঋণই বিতরণ হয়েছে জমি-ফ্ল্যাট-বাড়িসহ রিয়েল এস্টেট সম্পত্তি বন্ধকের বিপরীতে।
বিশ্বের বিভিন্ন শিল্পোন্নত দেশ বহু আগেই ব্যাংক ঋণ বিতরণের ক্ষেত্রে জামানত হিসেবে স্থাবর সম্পদের গুরুত্ব কমিয়ে এনেছে। বিশেষত বিংশ শতাব্দীতে ইউরোপসহ নানা দেশ ঋণ বিতরণের ক্ষেত্রে গ্রাহকের ঋণ পরিশোধের প্রকৃত সক্ষমতা ও আধুনিক অর্থনীতির বিভিন্ন মাধ্যমকে (যেমন ক্যাশ ফ্লো) প্রাধান্য দেয়া শুরু করে। দুঃখজনকভাবে বাংলাদেশ স্থাবর সম্পদ জামানত হিসেবে গুরুত্ব দেয়ার প্রচলিত ধারা থেকে আজও বের হতে পারেনি। এমনকি জামানতের সম্পদ ও এর দলিল-দস্তাবেজ যাচাইয়ের কাজকে গুরুত্ব দিয়ে করতে ব্যর্থ হয়েছে। এর পেছনে অবশ্য বিশেষভাবে বিগত সরকার ও ক্ষমতাঘনিষ্ঠ ব্যক্তিদের দায় রয়েছে। গত দেড় দশকজুড়ে রাজনৈতিক হস্তক্ষেপ ও অলিগার্কদের প্রভাবে কেন্দ্রীয় ব্যাংকের ‘অফসাইট সুপারভিশন’ বিভাগ থেকে প্রতি বছর যে নিরীক্ষা চালানো হয়, সেটির আওতায় ব্যাংকগুলোর জামানতের সম্পদের গুণগত মান ও মূল্যমান যাচাই করার কথা থাকলেও সেটি হয়নি।
বন্ধকি সম্পদ নিরীক্ষার বিষয়ে বাংলাদেশ ব্যাংকের পক্ষ থেকে বলা হয়েছে যে কাজটি অনেক বিস্তৃত ও সময়সাপেক্ষ। তবে ব্যাংকগুলোর শীর্ষ ঋণগ্রহীতাদের জামানতের সম্পদ নিরীক্ষা করে দেখতে পারে। এটা সত্য যে দেশের ব্যাংক খাত থেকে যে হারে ভুয়া সম্পদ বন্ধক রেখে লুটপাট হয়েছে, তা খতিয়ে দেখা আসলেই সময়সাপেক্ষ ব্যাপার। কিংবা ব্যাংকগুলোরই সম্পদ যাচাই-বাছাই এবং নিয়মের ব্যত্যয় ঘটলে সংশ্লিষ্ট দায়িত্বপ্রাপ্তদের দায়ী থাকার কথা। তবে বাস্তবতা হলো সময়সাপেক্ষ হলেও নিয়ন্ত্রণ সংস্থা হিসেবে বাংলাদেশ ব্যাংকের বন্ধকি সম্পদ ফরেনসিক অডিটের আওতায় আনার কাজ শুরু করা প্রয়োজন। এরই মধ্যে যেহেতু নিরীক্ষার উদ্যোগ নেয়া হয়েছে সেখানে বন্ধকি সম্পদ আওতাভুক্ত করা দরকার। ভবিষ্যতে ভুয়া স্থাবর সম্পদ জামানত রাখার প্রবণতা রুখতে এটি জরুরি, যাতে যথাযথ সিদ্ধান্ত নেয়া যায়। এছাড়া জামানত হিসেবে স্থাবর সম্পদকে প্রাধান্য দেয়াও বন্ধ করতে হবে। সেই সঙ্গে ব্যাংকগুলো নিজেদের দায়িত্বেই যেন জামানতের সম্পত্তির গুণগত মান ও প্রকৃত মূল্য যাচাই করে সে বিষয়ে কঠোর হতে হবে বাংলাদেশ ব্যাংককে।