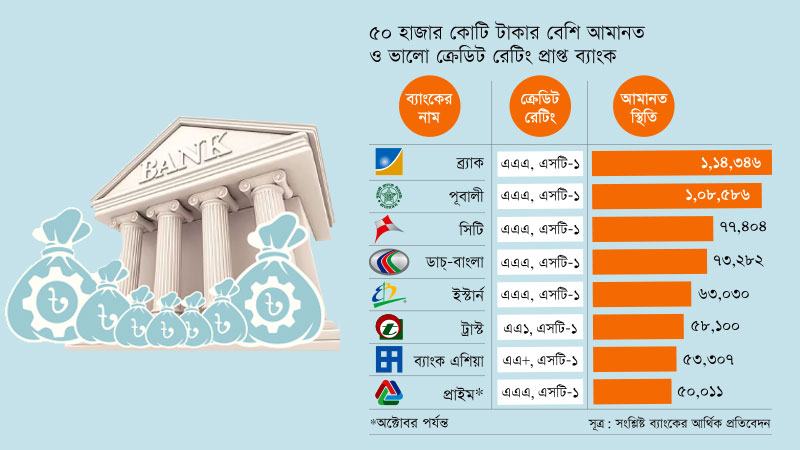
অর্থনৈতিক সংকট ও ব্যাংক খাতের অস্থিরতার মধ্যেও দেশের বেসরকারি খাতের বেশ কয়েকটি ব্যাংক ক্রেডিট রেটিং বা সর্বোচ্চ ঋণমান ধরে রেখেছে। একই সঙ্গে আমানত সংগ্রহ ও ব্যবসায়িক কার্যক্রমের পরিসরও বাড়াচ্ছে এসব ব্যাংক। এ তালিকায় ব্যাংক খাতের প্রথম প্রজন্মের প্রতিষ্ঠানের পাশাপাশি একবিংশ শতাব্দীর শুরুর দিকে কার্যক্রম শুরু করা ব্যাংকও রয়েছে। সর্বোচ্চ ঋণমানের পাশাপাশি ৫০ হাজার কোটি টাকার বেশি আমানত রয়েছে—এমন বেসরকারি ব্যাংকের সংখ্যা এখন আট। এর মধ্যে ছয়টির ঋণমান ‘এএএ’ (ট্রিপল এ) এবং দুটির ‘এএ’ (ডাবল এ)।
‘এএএ’ ঋণমান পাওয়া ব্যাংকগুলো হলো ব্র্যাক, সিটি, পূবালী, ডাচ্-বাংলা, ইস্টার্ন ও প্রাইম ব্যাংক। অন্যদিকে ‘এএ’ ঋণমান নিয়ে এ তালিকায় রয়েছে ট্রাস্ট ও ব্যাংক এশিয়া। আর্থিক সক্ষমতা ও ঋণ পরিশোধের সামর্থ্যের স্বীকৃতি হিসেবে পাওয়া এ উচ্চ ঋণমানকে আমানতকারীদের আস্থা অর্জনের অন্যতম ভিত্তি হিসেবে কাজে লাগাচ্ছে ব্যাংকগুলো।
ঋণমান নির্ধারণের আন্তর্জাতিক শ্রেণীবিন্যাসে ‘এএএ’ সর্বোচ্চ এবং ‘এএ’ দ্বিতীয় সর্বোচ্চ অবস্থানে। স্বনামধন্য ক্রেডিট রেটিং প্রতিষ্ঠানের কাছ থেকে এ দুই শ্রেণীর ঋণমান পাওয়ার অর্থ হলো সংশ্লিষ্ট প্রতিষ্ঠানের আর্থিক দায় পরিশোধের সক্ষমতা অত্যন্ত শক্তিশালী। এ ধরনের প্রতিষ্ঠানের ঋণের গুণগত মান উচ্চ হিসেবে বিবেচনা করা হয় এবং তাদের ঋণ ঝুঁকিও থাকে তুলনামূলকভাবে সর্বনিম্ন পর্যায়ে।
কোনো ব্যাংকের ক্রেডিট রেটিং নির্ধারণে মূলধন পর্যাপ্ততা, সম্পদের গুণমান, তারল্য পরিস্থিতি, আয় ও মুনাফা, ব্যবস্থাপনার দক্ষতা, করপোরেট সুশাসন এবং ঝুঁকি ব্যবস্থাপনার সক্ষমতাসহ বিভিন্ন সূচক পর্যালোচনা করা হয়। আন্তর্জাতিকভাবে বিনিয়োগকারীরা কোনো প্রতিষ্ঠানের শেয়ার বা ঋণপত্রে বিনিয়োগের আগে এসব সূচকের পাশাপাশি ক্রেডিট রেটিংকেও গুরুত্ব দেন। একইভাবে ব্যাংকে আমানত রাখার ক্ষেত্রেও ঋণমান প্রতিষ্ঠানটির আর্থিক সক্ষমতা ও দায় পরিশোধের সামর্থ্য সম্পর্কে ধারণা দেয়।
তবে বাংলাদেশের ব্যাংক খাতে আমানত রাখার ক্ষেত্রে দীর্ঘদিন ক্রেডিট রেটিংয়ের গুরুত্ব তেমনভাবে বিবেচনায় নেয়া হয়নি বলে জানিয়েছেন ব্যাংক নির্বাহীরা। তাদের ভাষ্য, অতীতে আমানতকারীরা ব্যাংকের আর্থিক সক্ষমতা, সুশাসন কিংবা ঋণমান যাচাই না করেই সঞ্চয়ের অর্থ জমা রাখতেন। কিন্তু ২০২৪ সালের গণ-অভ্যুত্থান-পরবর্তী সময়ে ব্যাংক খাতের সংকট ও কয়েকটি ব্যাংকের বিপর্যয় আমানতকারীদের সে দৃষ্টিভঙ্গিতে পরিবর্তন এনেছে। এখন অর্থ গচ্ছিত রাখার ক্ষেত্রে ব্যাংকের ক্রেডিট রেটিংয়ের পাশাপাশি করপোরেট সুশাসন, ব্যবস্থাপনার স্বচ্ছতা ও সামগ্রিক ভাবমূর্তিও গুরুত্বপূর্ণ হয়ে উঠছে।
ব্যাংক নির্বাহীদের মতে, অতীতে যেসব ব্যাংকে অনিয়ম-দুর্নীতি ও দুর্বল সুশাসনের মধ্য দিয়ে ঋণ বিতরণ হয়েছে, সেগুলোই এখন সবচেয়ে বেশি সংকটের মুখে পড়েছে। বিপরীতে নিয়মনীতি অনুসরণ, ঝুঁকি ব্যবস্থাপনায় সতর্কতা এবং সুশাসন নিশ্চিত করা ব্যাংকগুলো প্রতিকূল পরিস্থিতিতেও আমানত সংগ্রহ ও ব্যবসা সম্প্রসারণে সক্ষম হচ্ছে।
কয়েক বছর ধরে ধারাবাহিক সমৃদ্ধির পথে হাঁটা ব্যাংকগুলোর একটি ব্র্যাক। গত সেপ্টেম্বর শেষে ব্যাংকটির সম্পদ ও দায়ের পরিমাণ দাঁড়িয়েছে ১ লাখ ৫২ হাজার কোটি টাকায়। কেবল চলতি বছরের প্রথম নয় মাসে (জানুয়ারি-সেপ্টেম্বর) আমানত ১৫ হাজার ৩১১ কোটি টাকা বেড়েছে। আর ব্যাংকটির বিতরণকৃত ঋণের স্থিতি দাঁড়িয়েছে ৭৭ হাজার ৯৮৮ কোটি টাকায়। অর্থনৈতিক নানা সংকট ও ব্যাংক খাতের বিপর্যয় সত্ত্বেও খেলাপি ঋণ ২ শতাংশের নিচে রাখতে পেরেছে ব্র্যাক ব্যাংক, যেখানে দেশের ব্যাংক খাতে গড় খেলাপি ঋণের হার এখন প্রায় ৩৩ শতাংশ।
দেশের ঋণমান প্রদানকারী প্রতিষ্ঠান ক্রেডিট রেটিং এজেন্সি অব বাংলাদেশ (সিআরএবি) থেকে দীর্ঘমেয়াদি রেটিংয়ে সর্বোচ্চ মান ‘এএএ’ পেয়েছে ব্র্যাক ব্যাংক। একই সঙ্গে স্বল্পমেয়াদে প্রতিষ্ঠানটির ঋণমান ‘এসটি-১’। ব্র্যাক ব্যাংকের ব্যবস্থাপনা পরিচালক তারেক রেফাত উল্লাহ খান বণিক বার্তাকে বলেন, ‘ব্র্যাক ব্যাংক এমন সময়ে তার সাফল্যের শিখরে অবস্থান করছে, যখন দেশের ব্যাংক খাত খেলাপি ঋণের ভারে বিপর্যস্ত। দেশের অর্থনীতিও নানা সংকটে জর্জরিত। আমাদের ব্যাংক গত আড়াই দশকে গড়ে ওঠা ব্র্যান্ড ভ্যালু, উজ্জ্বল ভাবমূর্তি ও আস্থার প্রতিদান পাচ্ছে।’
ব্যাংক আস্থা ও বিশ্বাসের প্রতিষ্ঠান উল্লেখ করে তিনি বলেন, ‘এটি রাতারাতি তৈরি হয় না। এজন্য দীর্ঘ শ্রম ও সাধনার প্রয়োজন হয়। প্রতিষ্ঠার পর থেকে ব্র্যাক ব্যাংকের পর্ষদ ও ব্যবস্থাপনা কর্তৃপক্ষ এটি করে গেছে। আমরা এখন সেই কাজেরই প্রতিদান পাচ্ছি। আমাদের প্রবৃদ্ধির মধ্যে কোনো অস্বাভাবিকতা নেই। সেপ্টেম্বর শেষে ব্র্যাক ব্যাংকের আমানত ১ লাখ ১৪ হাজার কোটি টাকা ছাড়িয়ে গেছে। এটি উজ্জ্বল ভাবমূর্তি, ব্র্যান্ডিং ও সর্বোচ্চ ঋণমানের সুফল।’
সিআরএবি থেকে ব্র্যাকের মতোই সর্বোচ্চ রেটিং ‘এএএ’ ও ‘এসটি-১’ পেয়েছে সিটি ব্যাংক, ডাচ্-বাংলা, ইস্টার্ন ও প্রাইম ব্যাংক। আর ট্রাস্ট ব্যাংক পেয়েছে ‘এএ১’। বেসরকারি খাতের এ পাঁচটি ব্যাংকেরই আমানত স্থিতি এখন ৫০ হাজার কোটি টাকার বেশি। এর মধ্যে গত সেপ্টেম্বর শেষে সিটি ব্যাংকে আমানত ছিল ৭৭ হাজার ৪০৪ কোটি টাকা। একই সময়ে ডাচ্-বাংলায় ৭৩ হাজার ২৮২ কোটি ও ইস্টার্ন ব্যাংকে ৬৩ হাজার ৩০ কোটি টাকার আমানত জমা ছিল। আর ট্রাস্ট ব্যাংকের আমানত ৫৮ হাজার ১০০ কোটি টাকায় পৌঁছেছে।
বাংলাদেশ সেনাবাহিনীর নিয়ন্ত্রণাধীন আর্মি ওয়েলফেয়ার ট্রাস্টের উদ্যোগে প্রতিষ্ঠিত বেসরকারি খাতের ব্যাংক ট্রাস্টের ব্যবস্থাপনা পরিচালক আহসান জামান চৌধুরী বণিক বার্তাকে বলেন, ‘অতীতে গ্রাহকরা আমানত রাখার জন্য ক্রেডিট রেটিংয়ের খবর নিতেন না। কিন্তু এখন নিচ্ছেন। কারণ কিছু ব্যাংকে আমানত রেখে গ্রাহকরা প্রতারিত ও ক্ষতিগ্রস্ত হয়েছেন। এখন আমরা করপোরেট সুশাসন মেনে চলা ও উজ্জ্বল ভাবমূর্তি ধরে রাখার প্রতিদান পাচ্ছি। কেবল চলতি বছরের নয় মাসে ট্রাস্ট ব্যাংকের আমানত প্রায় ৭ হাজার কোটি টাকা বেড়েছে।’
‘এএএ’ ক্রেডিট রেটিংপ্রাপ্ত প্রাইম ব্যাংকও চলতি অক্টোবরে ৫০ হাজার কোটি টাকার আমানত স্থিতি স্পর্শ করেছে। গত ডিসেম্বর শেষে ব্যাংকটির আমানত ছিল ৪৪ হাজার ৩৪৩ কোটি টাকা। বেসরকারি খাতের এ ব্যাংকটির অতিরিক্ত ব্যবস্থাপনা পরিচালক এম নাজিম এ চৌধুরী বণিক বার্তাকে বলেন, ‘প্রাইম ব্যাংকের সবক’টি সূচকই স্থিতিশীল ও টেকসই। করপোরেট সুশাসন মেনে চলাকে আমরা সর্বোচ্চ গুরুত্ব দিই। বাজারে আমাদের ব্যাংকের ভাবমূর্তিও বেশ উজ্জ্বল। চাইলে অনেক আগেই প্রাইম ব্যাংকের আমানত স্থিতি অর্ধলক্ষ কোটি টাকার গণ্ডি ছাড়িয়ে যেতে পারত। কিন্তু আমরা টেকসই ও গুণগত প্রবৃদ্ধিকেই বেশি অগ্রাধিকার দিচ্ছি।’
ঋণমান প্রতিষ্ঠান ক্রেডিট রেটিং ইনফরমেশন অ্যান্ড সার্ভিসেস লিমিটেড (সিআরআইএসএল) থেকে সর্বোচ্চ রেটিং ‘এএএ’ পেয়েছে পূবালী ব্যাংক পিএলসি। সরকারি থেকে বেসরকারি খাতে ছেড়ে দেয়া এ ব্যাংকটির আমানত স্থিতি এখন ১ লাখ সাড়ে ৮ হাজার কোটি টাকারও বেশি। এক দশক আগেও সমস্যাগ্রস্ত হিসেবে পরিচিত থাকা এ ব্যাংক এখন দেশের শীর্ষস্থানীয় ব্যাংকগুলোর একটি। গত ডিসেম্বর শেষে পূবালী ব্যাংকের আমানত স্থিতি ছিল ৮৯ হাজার ৪৮৪ কোটি টাকা। সে হিসেবে মাত্র নয় মাসের ব্যবধানে এর আমানত ১৯ হাজার কোটি টাকার বেশি বেড়েছে।
একই ক্রেডিট রেটিং প্রতিষ্ঠান থেকে ‘এএ+’ (ডাবল এ প্লাস) রেটিং পেয়েছে ব্যাংক এশিয়া। চলতি বছরের সেপ্টেম্বর শেষে এ ব্যাংকটির আমানত স্থিতি ৫৩ হাজার ৩০৭ কোটি টাকায় দাঁড়িয়েছে।