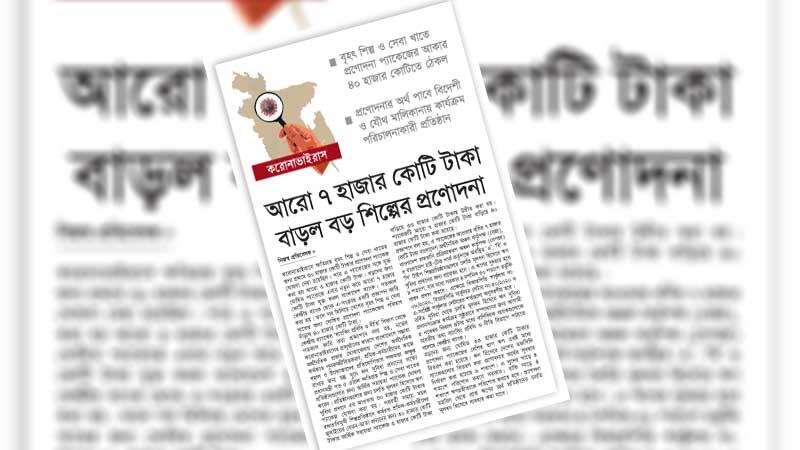
করোনায় ক্ষতিগ্রস্ত বৃহৎ শিল্প ও সেবা খাতের প্রতিষ্ঠানগুলোকে পুনরুজ্জীবিত করতে গঠিত প্রণোদনা প্যাকেজের আকার আরো ৭ হাজার কোটি বাড়িয়ে ৪০ হাজার কোটি টাকা করেছে সরকার। এ ৭ হাজার কোটি টাকা থেকে অর্থনৈতিক অঞ্চল, রফতানি প্রকিয়াকরণ অঞ্চল ও হাই-টেক পার্কে স্থাপিত সম্পূর্ণ বিদেশী মালিকানাধীন বা যৌথ মালিকানাধীন বিদেশী প্রতিষ্ঠান ও দেশীয় প্রতিষ্ঠানগুলোকে স্বল্প সুদে ঋণ দেয়া হবে। বৃহৎ শিল্পের জন্য প্রণোদনা প্যাকেজের আকার বাড়ানোর উদ্যোগটি আশাব্যঞ্জক। অর্থনৈতিক কর্মকাণ্ড, ব্যবসা-বাণিজ্যে গতি আনতে, উৎসাহ জোগাতে, ক্ষতি কাটাতে সহায়তা হিসেবে সরকারের তরফ থেকে যে আর্থিক প্যাকেজ বা বিশেষ সুবিধা দেয়া হচ্ছে তা ইতিবাচক। আবার এ কথাও সত্য, প্রয়োজনের সময় সঠিকভাবে ব্যবহার করা না গেলে এ প্রণোদনা কোনো কাজে আসবে না। প্রণোদনা প্যাকেজ বাস্তবায়নে সরকারি-বেসরকারি সব ব্যাংকের যে চিত্র দেখা যাচ্ছে, তাতে ব্যবসায়ী মহলও হতাশ। কারণ প্রণোদনা প্যাকেজ থেকে অর্থ ছাড়ের পরিমাণ আশানুরূপ নয়। অনেকে ব্যাংকঋণ এড়িয়ে যেতে চাচ্ছেন। আবার যাদের অর্থ প্রয়োজন, তারা নানা শর্তের বেড়াজালে পড়ে আটকে থাকছেন। করোনার এ সময়ে ব্যবসায়ীদের সবচেয়ে বেশি দরকার চলতি মূলধন। সরকারও তাদের চলতি মূলধনের জোগান দিতেই প্রণোদনা দিচ্ছে। তবে খেয়াল রাখতে হবে, এ সুবিধা যেন গুটিকয়েক কোম্পানির হস্তগত না হয়। ক্ষতি বিবেচনায় নিয়ে ঋণ প্রদান করাই এক্ষেত্রে শ্রেয়। নইলে অর্থের অপচয় হওয়ার শঙ্কা থাকে, যা প্রণোদনা প্যাকেজের লক্ষ্য অর্জনকে বাধাগ্রস্ত করবে।
বাংলাদেশ ব্যাংক অনেকগুলো আর্থিক ব্যবস্থা গ্রহণ করেছে। ঋণের ওপর সুদহার কমিয়েছে, ঋণ দেয়ার নিয়ম শিথিল করে বাজারে নগদের জোগান বাড়িয়েছে, বাণিজ্যিক ব্যাংকগুলোর হাতে টাকার জোগান দিয়েছে। এ নীতিগুলো কাজ করতে পারে দুভাবে। এক. আমাদের ভোগব্যয়ের পরিমাণ বাড়াতে পরোক্ষভাবে সাহায্য করতে পারে অথবা ব্যবসায়ীরা ঋণ নিয়ে নতুন বিনিয়োগ করতে পারেন। কাজেই আর্থিক নীতির মাধ্যমে ১০০ টাকার প্রণোদনা দিলেও সেই টাকা ব্যাংকের কোষাগারেই থেকে যেতে পারে, প্রকৃত উৎপাদনে তার কোনো প্রভাব নাও পড়তে পারে। যতক্ষণ না কেউ ধার করে হয় নিজের ভোগব্যয় বা নিজের বিনিয়োগের পরিমাণ বাড়াচ্ছেন, ততক্ষণ অবধি এ প্রণোদনার প্যাকেজে অর্থনীতির চাকা ঘুরবে না, প্যাকেজ ঘোষণার আগে জিডিপি বা কর্মসংস্থান যেখানে ছিল, ঘোষণার পরও সেখানেই থাকবে। আজ বাদে কাল চাকরি থাকবে কিনা, সেটা সিংহভাগ ক্রেতার কাছেই অনিশ্চিত। আবার বাজারে চাহিদা আদৌ তৈরি হবে কিনা, লগ্নিকারীরা জানেন না। ফলে সরকার নগদের জোগান বাড়ালেও কেউ ধার করে নিজের ভোগ বা বিনিয়োগ বাড়াবেন, সে সম্ভাবনা ক্ষীণ। প্রকৃত বিষয় হলো, চাকরি বা বাজার সম্বন্ধে এ অনিশ্চয়তা মানুষকে উল্টো পথে ঠেলবে, ক্রেতারা ভোগব্যয় কমিয়ে দুর্দিনের জন্য হাতে টাকা রাখার চেষ্টা করবেন, লগ্নিকারীরা বিনিয়োগের পরিমাণ কমিয়ে লোকসান ঠেকানোর চেষ্টা করবেন।
প্রণোদনা বাস্তবায়নকারী ব্যাংকগুলোয় খেলাপি ঋণের বোঝা ভারী। গত সেপ্টেম্বরে বাংলাদেশ ব্যাংক জানিয়েছে, ১ লাখ ১২ হাজার কোটি টাকার বেশি ঋণ খেলাপি হয়ে আছে। সময়মতো ঋণ পরিশোধ করা হয়নি। তবে এ হিসাবে বেশ ফাঁক আছে, এমন অভিযোগ অনেকের এবং তার স্বপক্ষে তথ্য-পরিসংখ্যান উপেক্ষা করা চলে না। আদালতের নির্দেশে প্রায় ৮০ হাজার কোটি টাকার ঋণ আদায় কার্যক্রম স্থগিত রয়েছে। এর পেছনে খেলাপি ধনিকদের কারসাজি আছে, এ সন্দেহ অমূলক নয়। ঋণের কিস্তি ও সুদ সময়মতো পরিশোধ না করে নানা কৌশলে পুনঃতফসিল করে নিয়েছে কিছু প্রভাবশালী লোক, এটাও আমাদের জানা। প্রণোদনা প্যাকেজের আওতায় ঋণখেলাপিদের আসার কথা নয়। কিন্তু রাজনৈতিক চাপে ও ব্যাংকের লোকদের সামলে যেসব ঋণ রিশিডিউল করে নেয়া হয়েছে, তার পেছনে থাকা লোকেরা প্রণোদনা প্যাকেজের সুবিধা পাবে না, সে নিশ্চয়তা কে দেবে? অনেকে ভাবতে পারেন, একবার প্রণোদনা প্যাকেজ থেকে অর্থ হাতিয়ে নিই। পরিশোধের বিষয়টি পরে ভাবা যাবে। ফেরত না দিলেই বা কে কী করবে? প্রাপকদের একটি অংশ তা ফেরত দেবে না কিংবা সময়মতো ফেরতদানে গড়িমসি করবে। তখন ব্যাংক ও সরকার কী করবে, তা নির্ধারণ করাও প্রয়োজন।
সরকার ব্যবসায়িক ক্ষতি মোকাবেলায় শিল্প খাতসহ বিভিন্ন খাতে যে প্যাকেজ ঘোষণা করেছে তার সঠিক বাস্তবায়ন করতে হবে। এজন্য কেন্দ্রীয় ব্যাংককে তাদের তদারকি বাড়াতে হবে। কর্মসংস্থান, রাজস্ব সব ক্ষেত্রেই বড় অবদান রাখছে বৃহৎ শিল্প। অর্থায়নেরও বড় অংশ যায় বৃহৎ শিল্পে। বৃহৎ শিল্পকে কেন্দ্র করেই আবার গড়ে ওঠে ছোট শিল্প। এ দৃষ্টিকোণ থেকেও বৃহৎ শিল্পকে অবশ্যই ভালো রাখতে হবে। তা না হলে সামগ্রিক অর্থনীতিই ধাক্কা খাবে। কর ও মাথাপিছু ব্যয়ও সর্বোচ্চ হয় উৎপাদনমুখী বৃহৎ শিল্পের। ব্যাংকের স্বাস্থ্যও অনেকটাই নির্ভর করে বৃহৎ শিল্পের ব্যবসায় পরিস্থিতির ওপর। কারণ শিল্পঋণের ৭৫ শতাংশই গেছে বৃহৎ শিল্পে। কিন্তু মন্দার কারণে নিয়মিত কিস্তি পরিশোধে ব্যর্থ হচ্ছে বৃহৎ শিল্পের অনেক প্রতিষ্ঠান। বৃহৎ শিল্পের মন্দা কাটানো না গেলে অর্থনীতিতে বড় ধরনের চাপ তৈরি হবে। বড়রা বিনিয়োগ নিয়ে বিপদগ্রস্ত হলে তা ভবিষ্যৎ বিনিয়োগের ওপরও নেতিবাচক প্রভাব ফেলে। এ মুহূর্তে বড়দের জন্য সরকারের প্রতি সবচেয়ে বড় প্রত্যাশা হলো টেকসই ও স্থিতিশীল নীতিসহায়তা নিশ্চিত করা।
প্রণোদনার অর্থ প্রদানের ক্ষেত্রে সতর্কতা অবলম্বন করা প্রয়োজন। ঋণ বণ্টনের ক্ষেত্রে সফল ও ঋণ পরিশোধে অতীত রেকর্ড বিবেচনায় রাখা আবশ্যক। বাংলাদেশ ব্যাংকের নির্দেশনা উপেক্ষা করে অনেক ব্যাংক গ্রাহক বিবেচনায় ঋণ দিচ্ছে বলে অভিযোগ মিলছে। গুটিকতক প্রতিষ্ঠানের মধ্যে প্রণোদনার অর্থ যেন সীমিত হয়ে না পড়ে, তা নিশ্চিত করতে বাংলাদেশ ব্যাংকের তদারকি জোরদার করতে হবে। একক গ্রাহককে অতিরিক্ত ঋণ দিতে কেন্দ্রীয় ব্যাংক নিজেই না করেছে। একক ঋণগ্রহীতাকে অধিক ঋণ দেয়ার কারণে কী ধরনের ক্ষতি হতে পারে, একটি প্রতিবেদনে সে বিষয়ে সতর্ক করা হয়। আর্থিক স্থিতিশীলতা শীর্ষক প্রতিবেদনে বলা হয়, শীর্ষ তিন ঋণগ্রহীতা ঋণ ফেরত দিতে ব্যর্থ হলে ১২ ব্যাংক মূলধন সংকটে পড়বে। আর শীর্ষ সাত ঋণগ্রহীতা অর্থ ফেরত না দিলে সংকটে পড়বে ২০ ব্যাংক। কিন্তু এ ধরনের সতর্কবার্তা দিয়েও কেন্দ্রীয় ব্যাংক নিজেই বড় বড় ঋণগ্রহীতার প্রণোদনার অনুমোদন দিচ্ছে। বিষয়টি অবশ্যই পর্যালোচনার দাবি রাখে। ঋণ শৃঙ্খলা ও বিধিবদ্ধ নিয়মনীতি মেনেই প্রণোদনা দেয়া উচিত।