কভিড-১৯ মহামারীর মধ্যেও বিশ্বজুড়ে শেয়ারবাজারের পতন না হওয়ার বিষয়টি অনেককেই ধাঁধার মধ্যে ফেলে দিয়েছে, বিশেষ করে যুক্তরাষ্ট্র যেখানে সাম্প্রতিক সময়ে নতুন সংক্রমণের রেকর্ড সৃষ্টি হয়েছে। কিন্তু হয়তো এটি এমন কোনো বিস্ময়ের বিষয় নয়। এক্সেস ক্যাপ ইল্ড (ইসিওয়াই), যার মাধ্যমে সুদহারের সঙ্গে শেয়ারবাজারের রিটার্ন পরিমাণ করা যায়, সেটি বিশ্বের শেয়ারবাজারের দীর্ঘমেয়াদি সম্ভাবনার ইঙ্গিত দিচ্ছে।
বিতর্কের কোনো অবকাশ নেই যে সম্পদ বাজারগুলো লক্ষণীয়ভাবে মনস্তত্ত্ব ও মানুষের ধারণার মাধ্যমে চালিত হয়। নোবেলজয়ী অর্থনীতিবিদ ড্যানিয়েল ক্যানিমেন যেমনটা লিখেছিলেন, ‘পরিচিতি পছন্দ তৈরি করে’ এবং প্রথম প্রান্তিকে কভিড-১৯-এর প্রাথমিক অভিঘাতে বিশ্বের পুঁজিবাজারগুলোতে বেশকিছু প্রচলিত ধারণার উদয় হয়েছে। যেমন ভি-আকৃতির অর্থনৈতিক পুনরুদ্ধার এবং ফোমো (ফিয়ার অব মিসিং আউট) বা লাভজনক বিনিয়োগের সুযোগ হারানোর মতো ধারণার কথা বলা যায়। এ দুই ধারণাই হয়তো বাজার উল্লম্ফনে সহায়ক হয়েছে। তাছাড়া বাসায় থেকে কাজ করার ধারণাও প্রচলিত রয়েছে, যেটি সুনির্দিষ্টভাবে প্রযুক্তি ও যোগাযোগ খাতের শেয়ারকে প্রভাবিত করেছে।
তবে মানুষের এসব ধারণাই কি একমাত্র কারণ যে কেন আমরা সবাই শেয়ারবাজার থেকে অর্থ উঠিয়ে নিয়ে বন্ডের মতো নিরাপদ বিকল্প বিনিয়োগ কিংবা ঘরের কার্পেটের নিচে রাখছি না?
সাইক্লিক্যালি অ্যাডজাস্টেড প্রাইস-টু-আর্নিংস (ক্যাপ) অনুপাত যা কোনো কোম্পানির শেয়ারপ্রতি ১০ বছরের গড় আয়ের ক্ষেত্রে প্রকৃত (মূল্যস্ফীতি-সমন্বিত) শেয়ারমূল্যের অনুপাত নির্দেশ করে। এর মাধ্যমে বিশ্বের পাঁচটি গুরুত্বপূর্ণ অঞ্চলের শেয়ারবাজারের দীর্ঘমেয়াদি রিটার্নের পূর্বাভাস পাওয়া যায়। ক্যাপ রেশিও যখন বেশি হয়, তখন পরবর্তী ১০ বছরে দীর্ঘমেয়াদি রিটার্ন কম থাকবে এবং এর বিপরীতে যখন ক্যাপ রেশিও কম হয় তখন দীর্ঘমেয়াদি রিটার্ন বেশি হয়। কভিড-১৯-এর অভিঘাতের সময় থেকে শেয়ারবাজারের ক্যাপ অনুপাত অনেকাংশেই অতিমারীর আগের অবস্থায় ফিরে গেছে। উদাহরণস্বরূপ বলা যায়, কভিড-১৯ মহামারী শুরুর প্রাক-মাত্রা ছাড়িয়ে চলতি বছরের নভেম্বরে যুক্তরাষ্ট্রের ক্যাপ রেশিও ৩৩-এ উন্নীত হয়েছে। প্রকৃতপক্ষে এটি এখন ২০১৮ সালের জানুয়ারির অবস্থানে ফিরে এসেছে। এর আগে শুধু ১৯২০-এর দশকের শেষে এবং ২০০০-এর শুরুর দিকে যুক্তরাষ্ট্রে ক্যাপ রেশিও ৩০-এর ওপর ছিল।
অতিমারীর আগে চীনের ক্যাপ অনুপাতও যা ছিল বর্তমানে তার চেয়ে বেশি অবস্থানে রয়েছে। এ দুই অঞ্চলে শেয়ারবাজারগুলোয় বিনিয়োগকারীদের প্রযুক্তি, যোগাযোগ সেবা ও বিলাসী ভোগ্যপণ্য খাতের শেয়ারে দিকে ঝুঁকতে দেখা গেছে। কভিড-১৯ অতিমারীসংক্রান্ত ধারণা থেকেই এসব খাতের শেয়ারে আগ্রহ বেড়েছে, যা অন্য অঞ্চলগুলোর তুলনায় তাদের ক্যাপ রেশিও বেশি হওয়ার কারণ আংশিক ব্যাখ্যা করতে পারে।
ইউরোপ ও জাপানেও ক্যাপ রেশিও কভিড-১৯-এর আগের অবস্থানে অনেকটাই ফিরে এসেছে। শুধু যুক্তরাজ্যেই এটি এখনো অতিমারীর আগের অবস্থান এবং দীর্ঘমেয়াদি গড়ের দিক থেকে এখনো বেশ নিচে আছে। লক্ষণীয় যে এসব অঞ্চলের শেয়ারবাজারে প্রযুক্তি, যোগাযোগ সেবা ও বিলাসী ভোগ্যপণ্য খাতের শেয়ারের সংখ্যা তুলনামূলক কম।
বাজার পর্যবেক্ষকরা ক্যাপ রেশিও বাড়িয়ে দেয়ার ক্ষেত্রে নিম্ন সুদহারের গুরুত্বপূর্ণ ভূমিকার কথা উল্লেখ করেছেন। প্রচলিত আর্থিক তত্ত্বে, ভ্যালুয়েশন মডেলে সুদহার একটি গুরুত্বপূর্ণ উপাদান। সুদহার নিন্মমুখী হলে এসব মডেলে ব্যবহূত ছাড় হারের পরিমাণ কমে যাবে এবং অন্য মডেল ইনপুটগুলো অপরিবর্তনীয় থাকবে, এটি ধরে নিয়েই ইকুইটি অ্যাসেটের মূল্য বেড়ে যাবে। এর মানে হচ্ছে কেন্দ্রীয় ব্যাংকের পক্ষ থেকে সুদহার কমানোর কারণেই শেয়ারের দাম ও ক্যাপ অনুপাত বেড়েছে।
এভাবেই শেয়ারের ভ্যালুয়েশনের ক্ষেত্রে সুদহার অব্যাহতভাবে গুরুত্বপূর্ণ উপাদান হয়ে উঠছে। এসব প্রভাব বুঝতে এবং শেয়ার বনাম বন্ডে বিনিয়োগের বিষয়টি তুলনা করতে আমরা ইসিওয়াই প্রবর্তন করেছি, যা শেয়ারের ভ্যালুয়েশন এবং সুদহারের অবস্থান দুটোই বিবেচনা করে। ইসিওয়াই হিসাবের ক্ষেত্রে প্রকৃত রিটার্ন বা ইল্ড জানতে আমরা ক্যাপ অনুপাতকে উল্টে দিই এবং এ থেকে ১০ বছরের প্রকৃত সুদহার বাদ দিই।
এ পদ্ধতি কিছুটা শেয়ারবাজারের প্রিমিয়ামের মতো এবং দীর্ঘমেয়াদি ভ্যালুয়েশন ও সুদহারের পারস্পরিক ক্রিয়া বিবেচনা করার একটি কার্যকর উপায়। এক্ষেত্রে ইসিওয়াইয়ের মান বেশি হওয়ার মানে হচ্ছে শেয়ারবাজার তুলনামূলক বেশি আকর্ষণীয়। উদাহরণস্বরূপ যুক্তরাষ্ট্রে ইসিওয়াই ৪ শতাংশ। মূলত ৩ শতাংশের ক্যাপ ইল্ড থেকে মাইনাস ১ শতাংশের (পূর্ববর্তী ১০ বছরের ২ শতাংশের গড় মূল্যস্ফীতি হার সমন্বিত) ১০ বছরের প্রকৃত সুদহারের বিয়োগ থেকে এটি পাওয়া গেছে।
আমরা পাঁচটি অঞ্চলের গত ৪০ বছরের সময় পর্যালোচনা করেছি। ওই সময়ের তথ্য থেকে চমত্কার কিছু ফল পেয়েছি। সব অঞ্চলেই ইসিওয়াই তার সর্বোচ্চ অবস্থানের কাছাকাছি এবং যুক্তরাজ্য ও জাপান উভয় দেশে তা সর্বকালের সর্বোচ্চে রয়েছে। যুক্তরাজ্যে ইসিওয়াই প্রায় ১০ শতাংশ এবং ইউরোপ ও জাপানে ৬ শতাংশের কাছাকাছি। চীনের তথ্যের ক্ষেত্রে আমরা খুব বেশি পেছনে যেতে পারিনি, যদিও দেশটিতে তা কিছুটা উন্নীত হয়েছে, যা প্রায় ৫ শতাংশ। এটি ইঙ্গিত প্রদান করে যে বিশ্বব্যাপী এখন বন্ডের তুলনায় শেয়ারবাজার অনেক বেশি আকর্ষণীয়।
আমাদের গ্লোবাল ডাটায় ব্যবহার হওয়া ইসিওয়াইয়ের এ ঊর্ধ্বমুখিতা কেবল ছিল ১৯৮০-এর দশকে। ওই সময়কে সস্তা ভ্যালুয়েশনের সঙ্গে মন্দা শেয়ারবাজার, উচ্চসুদহার এবং উচ্চমূল্যস্ফীতির সময় হিসেবে চিহ্নিত করা হয়েছিল। এখনকার ২০ ও ৩০-এর মাত্রার তুলনায় তখন পাঁচ অঞ্চলের ক্যাপ রেশিও কম ছিল। তখনকার অবস্থা আজকে আমরা যা দেখি (যেমন ঊর্ধ্বমুখী শেয়ারদর এবং ব্যতিক্রমভাবে নিম্ন প্রকৃত সুদহার) তার প্রায় বিপরীত ছিল।
আমরা জানি না কীভাবে কভিড-১৯ মহামারীর অবসান ঘটবে এবং কার্যকর টিকার আগমনে এটি শিগগিরই শেষ হতে পারে। তবে ইসিওয়াই সূচকের একটি প্রধান নির্দেশনা এই যে বিশেষত সম্ভাবনাময়ভাবে নিম্ন সুদহারের সুরক্ষিত সময়ের বাস্তবতায় এটি ইকুইটিগুলোর আপেক্ষিক আকর্ষণগ্রাহীতা নিশ্চিত করে। এটি ফোমো ধারণার ন্যায্যতা দেয়ার পাশপাশি এ বছরের মার্চ থেকে শেয়ারবাজারের প্রতি বিনিয়োগকারীর ব্যাপক আগ্রহের বিষয়টি ব্যাখ্যায় কিছুটা সাহায্য করতে পারে।
চূড়ান্তভাবে বন্ডের রিটার্ন বাড়তে পারে এবং এর সঙ্গে শেয়ারের দাম ও রিটার্নও পুনর্বিন্যস্ত হতে পারে। তবে এ পর্যায়ে ঝুঁকি ও উচ্চক্যাপ অনুপাত সত্ত্বেও শেয়ারবাজার ভ্যালুয়েশন ততটা বিমূর্ত নাও হতে পারে, যেমনটা মানুষ মনে করছে।
[স্বত্ব:
প্রজেক্ট সিন্ডিকেট
]
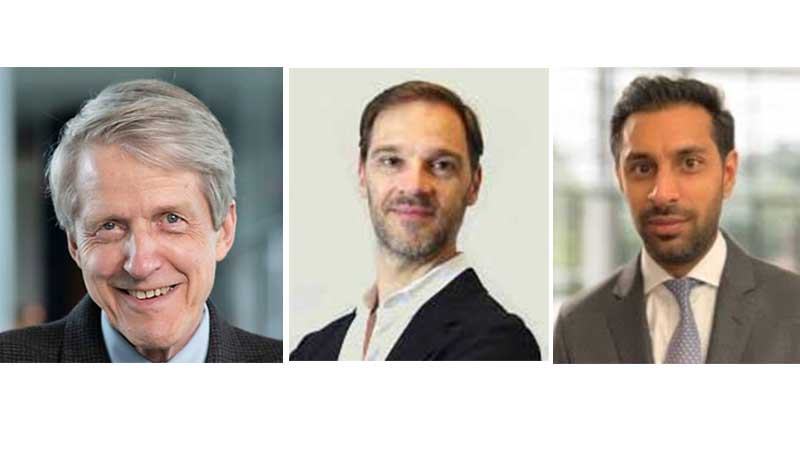
রবার্ট জে. শিলার: নোবেলজয়ী অর্থনীতিবিদ ও ইয়েল বিশ্ববিদ্যালয়ের অর্থনীতির অধ্যাপক
লরেন্স ব্ল্যাক: প্রতিষ্ঠাতা, দি ইনডেক্স স্ট্যান্ডার্ড
ফারুক জিভরাজ: ইম্পেরিয়েল কলেজ বিজনেস স্কুলের ভিজিটিং রিসার্চার এবং কোয়ান্টিটেটিভ ইনভেস্টমেন্ট স্ট্র্যাটেজিস গ্রুপের জ্যেষ্ঠ সদস্য
ভাষান্তর: হুমায়ুন কবির ও মেহেদী হাসান রাহাত