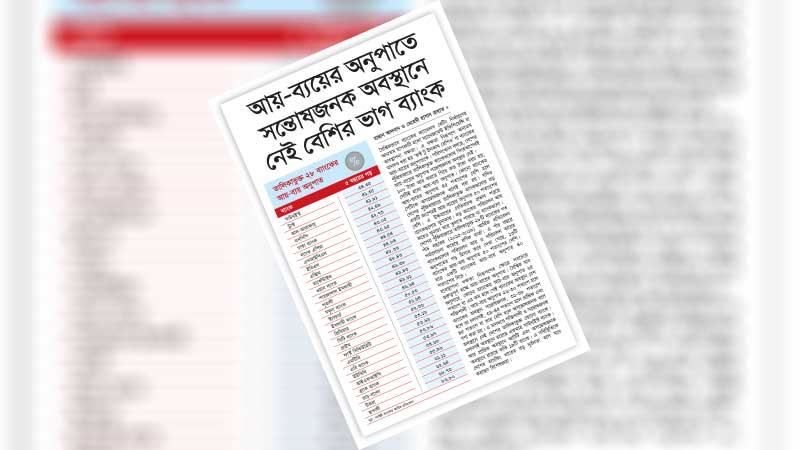
ব্যাংকের পরিচালন দক্ষতা অনুধাবনের ক্ষেত্রে সারা বিশ্বে গুরুত্বপূর্ণ একটি সূচক হলো আয়-ব্যয়ের অনুপাত। এটি ৪০-এর নিচে থাকাকে ভালো পরিচালন দক্ষতার ব্যাংক হিসেবে গণ্য করা হয়। বাংলাদেশে একটি মাত্র ব্যাংক এ মানে উত্তীর্ণ হয়েছে। গতকাল বণিক বার্তা পুঁজিবাজারে তালিকাভুক্ত ২৮টি ব্যাংকের বার্ষিক প্রতিবেদন বিশ্লেষণের মাধ্যমে দেশের বেসরকারি বাণিজ্যিক ব্যাংকের পাঁচ বছরের আয়-ব্যয়ের অনুপাত তুলে ধরে একটি প্রতিবেদন প্রকাশ করেছে। তাতে উল্লেখ করা হয়েছে, দেশের পুঁজিবাজারে তালিকাভুক্ত ব্যাংকগুলোর বড় একটি অংশেরই আয়-ব্যয়ের অনুপাত ৫০ শতাংশের বেশি। ব্যাংকে আমানত রাখার ক্ষেত্রে গ্রাহকরা প্রতিষ্ঠানের দক্ষতার অনুপাত বিবেচনায় নিয়ে থাকেন। আর এটি হিসাব করা হয় পরিচালন আয় থেকে ঋণের প্রভিশন বাদ দিয়ে ব্যয়কে ভাগ করার মাধ্যমে। শুধু তাই নয়, আয়-ব্যয়ের অনুপাতের ওপর নির্ভর করে তালিকাভুক্ত কোম্পানির শেয়ারে বিনিয়োগ করে থাকেন বিনিয়োগকারীরা। এমনকি ব্যাংকে বিদেশী বিনিয়োগ আকর্ষণ করতেও এ সূচক গুরুত্বপূর্ণ ভূমিকা রাখে। এছাড়া আন্তর্জাতিক বাণিজ্য নিষ্পত্তির ক্ষেত্রে ব্যাংকের আয়-ব্যয় ও মুনাফাযোগ্যতাও বিবেচনায় নেয় বিদেশী ব্যাংকগুলো। বাংলাদেশের অধিকাংশ ব্যাংকের আয়-ব্যয়ের অনুপাত সন্তোষজনক না হওয়ায় শঙ্কা কিন্তু বাড়ছে।
চীনের সবচেয়ে বড় ব্যাংক ইন্ডাস্ট্রিয়াল কমার্শিয়াল ব্যাংক অব চায়না। বিশ্বের সর্ববৃহৎ ব্যাংক হিসেবে স্বীকৃত ব্যাংকটি পরিচালন আয়ের ৩৫ শতাংশের নিচে ব্যয় করে। বাকি অর্থ ব্যাংকটির নিট মুনাফা। বিশ্বের দ্বিতীয় বৃহৎ ব্যাংক ‘ব্যাংক অব চায়না’রও পরিচালন ব্যয় ৪০ শতাংশের নিচে। পরিচালন আয়ের ৫৪ দশমিক ৯৫ শতাংশ (২০১৮) ব্যয় করে যুক্তরাষ্ট্রভিত্তিক সিটি গ্রুপ। ২০১৮ সালের তথ্যানুযায়ী, বিশ্বের অন্য বৃহৎ ব্যাংকগুলোর মধ্যে জেপি মরগান চেজ অ্যান্ড কোং পরিচালন আয়ের ৫৮ দশমিক ৬৩, ব্যাঙ্কো সান্তান্দার ৪০ দশমিক ৫৩, এগ্রিকালচারাল ব্যাংক অব চায়না ৩৮ দশমিক ৫৯ ও ব্যাংক অব আমেরিকা ৬৪ দশমিক ১৫ শতাংশ ব্যয় করে। বাংলাদেশের ব্যাংকিং খাতের চিত্র এর ঠিক উল্টো। দেশের অনেক বেসরকারি ব্যাংকের আয় অনুপাতে পরিচালন ব্যয় অনেক বেশি। রাষ্ট্রায়ত্ত ব্যাংকগুলোর ব্যয় আবার বেসরকারি ব্যাংকের চেয়েও নাজুক। একই কথা বলছে বাংলাদেশ ব্যাংকের তথ্যও।
বাংলাদেশের বাণিজ্যিক ব্যাংকগুলোর ব্যয়ের একটি বিশ্লেষণ প্রয়োজন। কোন কোন খাতে ব্যাংকগুলোর ব্যয় কেমন, তার একটি স্পষ্ট চিত্র উঠে আসা আবশ্যক। কোনো ব্যাংক এটিএম স্থাপন, এজেন্ট ব্যাংকিং বা গ্রাহককে মানসম্পন্ন সেবা প্রদানের জন্য ব্যয় করছে; আবার কোনো ব্যাংক অপ্রয়োজনীয় অফিস সজ্জা বা গাড়ি বাবদ ব্যয় করছে বেশি। ফলে ব্যয়ের গুণগত মানেরও পর্যালোচনা জরুরি। একথা সত্য, দেশের ব্যাংকগুলো নতুন পণ্য তৈরি বা গ্রাহকসেবার মান বাড়ানোর চেয়ে জাঁকজমকপূর্ণ কাজে অর্থ ব্যয়ে বেশি আগ্রহী। ব্যাংকের সিএসআরের অর্থ ব্যয় নিয়েও প্রশ্ন রয়েছে। দেশের ব্যাংকিং খাতের শৃঙ্খলা প্রতিষ্ঠায় এদিকে বিশেষ দৃষ্টি দিতে হবে। গেল বছরই বাংলাদেশ ব্যাংক বাণিজ্যিক ব্যাংকের অপ্রয়োজনীয় ব্যয়ের লাগাম টানতে নির্দেশনা দিয়েছিল। গাড়ি ব্যবহার থেকে শুরু করে অফিস স্পেস ভাড়াসহ বিলাসিতা পরিহারের নির্দেশনা ছিল তাতে। কিন্তু ব্যাংকগুলো সেটি মানছিল কিনা, সে সম্পর্কিত কোনো তথ্য আর পাওয়া যায়নি। অর্থমন্ত্রীও একাধিক দফায় ব্যাংকের অপ্রয়োজনীয় ব্যয় নিয়ে সতর্ক করেছেন। কিন্তু তাতে যে সুফল মেলেনি, তা বণিক বার্তার প্রতিবেদনে স্পষ্ট।
ব্যাংকারদের উচ্চবেতন ভাতা, বোনাসসহ পরিচালন ব্যয়ের বাহুল্য, খেলাপি ঋণের বিপরীতে সঞ্চিতি সংরক্ষণের চাপ ও উচ্চ করপোরেট ট্যাক্সের কারণেই দেশের ব্যাংকিং খাতের আয়ের তুলনায় ব্যয় অনেক বেশি। বিপুল এ পরিচালন ব্যয় ও খেলাপি ঋণ দেশে ব্যাংকঋণের সুদহার কমানোরও প্রতিবন্ধক। তার পরও এক প্রকার জোর করে সুদহার কমানো হয়েছে। ব্যাংকারদের বেতন আর অন্যান্য সুযোগ-সুবিধা মিলিয়ে ব্যাংকের আয়ের বড় অংশ খরচ হয়ে যাচ্ছে। জ্যেষ্ঠ ব্যাংকারদের পেছনে ব্যাংকের খরচ ধারণার চেয়েও বেশি। বড় অভিযোগ হলো, ব্যাংকগুলো সেবার মান না বাড়িয়ে অনৈতিক নানা প্রতিযোগিতায় লিপ্ত হয়েছে। এটি ব্যাংকিং খাতে সুশৃঙ্খলা প্রতিষ্ঠায় প্রতিবন্ধকতা। দক্ষতা, সেবার মান, করপোরেট গভর্ন্যান্সসহ সামগ্রিক সূচকে দেশের ব্যাংকগুলো এখনো বৈশ্বিক মানের তুলনায় অনেক পিছিয়ে। এর প্রভাবও পড়েছে ব্যাংকের আয়ে।
বাণিজ্যিক ব্যাংকগুলোর ব্যবস্থাপনা দক্ষতা নিয়ে অনেক প্রশ্ন রয়েছে। স্থায়ী সম্পদ সৃষ্টিতে ব্যাংকের উৎসাহ চিন্তার বিষয়। নতুন পণ্য তৈরি বা গ্রাহক সুবিধা বাড়ানোর চিন্তার চেয়ে অর্থ আয়ে বেশি প্রাধান্য দেয়া হচ্ছে। তাছাড়া ব্যাংকগুলোর মধ্যে দৃশ্যমান অবকাঠামো প্রদর্শনের প্রতিযোগিতাও বাড়ছে। ব্যবস্থাপনা অদক্ষতার প্রভাব পড়ছে ক্যামেল রেটিংয়ে। বর্তমান ক্যামেল রেটিংয়ে অধিকাংশ ব্যাংক মাঝারি ক্যাটাগরিতে অবস্থান করছে। এ কারণে আন্তর্জাতিক অঙ্গনে পিছিয়ে পড়ছে দেশের ব্যাংকিং খাত। ঝুঁকিভিত্তিক সম্পদের বিপরীতে মূলধনের জোগান, খেলাপি ঋণের হার, তারল্য পরিস্থিতি, মুদ্রার বিনিময় হার ও সুদহারের জোগান সূচকে আন্তর্জাতিক মানের চেয়ে দুর্বল অবস্থানে রয়েছে দেশীয় ব্যাংকিং খাত। ব্যাংকগুলোর এ দুর্বল অবস্থানে আন্তর্জাতিক বাণিজ্য নিষ্পত্তি ব্যয় বেড়ে চলেছে। বেড়ে যাচ্ছে ব্যবসার ফি। ব্যাহত হচ্ছে লেনদেনের স্বাভাবিক গতি। বিনিয়োগ ও উৎপাদনে এর প্রভাব পড়ছে। দেশের অর্থনীতি অনেকটাই ব্যাংকনির্ভর। ফলে ব্যাংকের মুনাফাযোগ্যতা অর্থাৎ আয়-ব্যয়ের মধ্যে সামঞ্জস্য বিধান করা গুরুত্বপূর্ণ। বাংলাদেশ ব্যাংককেই এক্ষেত্রে পদক্ষেপ নিতে হবে। ব্যাংকের অপ্রয়োজনীয় ব্যয়ে লাগাম টানতে তদারকি জোরদার এবং নির্দেশনা বাস্তবায়নে আরো সক্রিয় হতে হবে। করোনার প্রেক্ষাপটে এটি আরো বেশি গুরুত্বের দাবি রাখে। দেশের ব্যাংকিং খাতকে আন্তর্জাতিক মানে উন্নীত করতে হলেও ব্যাংকের আয়-ব্যয়ের অনুপাত কমিয়ে আনতে হবে।