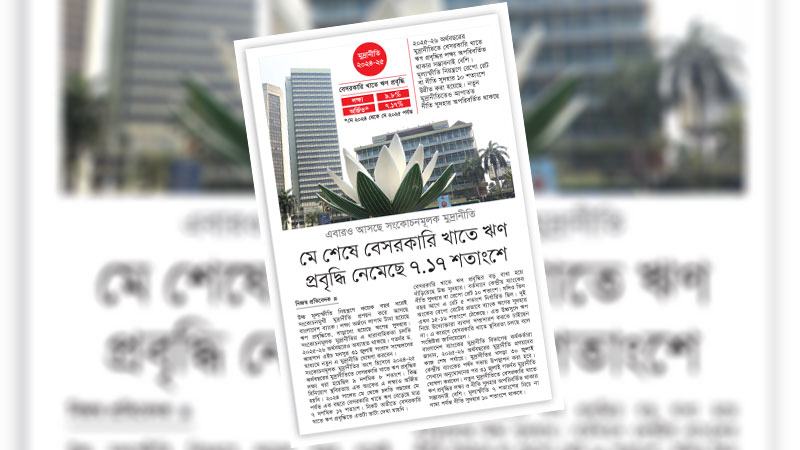
উচ্চ মূল্যস্ফীতি নিয়ন্ত্রণের অন্যতম কৌশল হিসেবে সংকোচনমূলক মুদ্রানীতির প্রচলন পৃথিবীব্যাপী রয়েছে। তবে সব দেশে এ পন্থা কার্যকর ভূমিকা রাখতে পারে না। এর মাধ্যমে বেশির ভাগ সময় চাহিদাজনিত মূল্যস্ফীতির লাগাম টেনে ধরা যায়। নীতি সুদহার বাড়িয়ে বাজারে নগদ অর্থপ্রবাহ সীমিত করে নিয়ন্ত্রণে রাখা হয় মূল্যস্ফীতির হার। কিন্তু বাংলাদেশে মূল্যস্ফীতি যে কেবল সংকোচনমূলক মুদ্রানীতি দিয়ে কমানো সম্ভব না তার অনেক দৃষ্টান্তই রয়েছে। বরং এ নীতির কারণে বেসরকারি খাতে ঋণপ্রবাহ কমছে। অথচ দেশের অর্থনৈতিক কর্মকাণ্ডের প্রায় ৯০ ভাগ বেসরকারি খাতনির্ভর। বলা বাহুল্য, এ খাতে ঋণ প্রবৃদ্ধি না হওয়ার অর্থ দেশে নতুন বিনিয়োগ বা কর্মসৃজন হচ্ছে না। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৪ সালের মে থেকে চলতি বছরের মে পর্যন্ত এক বছরে বেসরকারি খাতে ঋণ প্রবৃদ্ধি হয়েছে মাত্র ৭ দশমিক ১৭ শতাংশ। ঋণ বা বিনিয়োগ প্রবৃদ্ধি না হওয়ায় বেসরকারি খাতে কর্মসংস্থানের সম্প্রসারণও ঘটছে না। আন্তর্জাতিক শ্রম সংস্থার (আইএলও) পরিসংখ্যানের ভিত্তিতে বিশ্বব্যাংকের সাম্প্রতিক এক পর্যালোচনায় উল্লেখ করা হয়েছে, ২০১৩-২২ সাল পর্যন্ত এক দশকে দেশে কর্মক্ষম জনগোষ্ঠী বেড়েছে গড়ে দেড় শতাংশ হারে। যদিও একই সময়ে কর্মসংস্থান প্রবৃদ্ধি হয়েছে শূন্য দশমিক ২ শতাংশ। পর্যাপ্ত কর্মসংস্থানের অভাবে বেকারের সংখ্যা বাড়ছে। বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) ২০২৪ সালের তৃতীয় প্রান্তিকের (জুলাই-সেপ্টেম্বর) শ্রমশক্তি জরিপে দেখা গেছে, দেশে ২৬ লাখ ৬০ হাজার বেকার আছেন। ২০২৩ সালের একই সময়ে গড় বেকারের সংখ্যা ছিল ২৪ লাখ ৯০ হাজার। অর্থাৎ এক বছরের ব্যবধানে দেশে বেকারের সংখ্যা বেড়েছে ১ লাখ ৭০ হাজার।
এমন পরিস্থিতিতে প্রয়োজন বেসরকারি খাতের জন্য কিছু স্বস্তিদায়ক উদ্যোগ। সরকারের উচিত এমন মুদ্রানীতি প্রণয়ন করা, যা মূল্যস্ফীতি নিয়ন্ত্রণের পাশাপাশি বেসরকারি খাতে স্বস্তি আনবে, কর্মসংস্থান তৈরিতে সহায়ক হবে। কিন্তু মূল্যস্ফীতি নিয়ন্ত্রণে সংকোচনমূলক মুদ্রানীতির ধারাবাহিকতা চলতি ২০২৫-২৬ অর্থবছরেও অব্যাহত থাকবে বলে সম্প্রতি বাংলাদেশ ব্যাংকের পক্ষ থেকে ঘোষণা করা হয়েছে। নতুন মুদ্রানীতিতে বেসরকারি খাতে ঋণ প্রবৃদ্ধির লক্ষ্য ও নীতি সুদহার অপরিবর্তিত থাকার সম্ভাবনাই বেশি। মূল্যস্ফীতি ৭ শতাংশের নিচে না নামা পর্যন্ত নীতি সুদহার ১০ শতাংশে থাকবে।
এদিকে বেসরকারি খাতে ঋণ প্রবৃদ্ধির অন্যতম বাধা উচ্চ সুদহার। বর্তমানে কেন্দ্রীয় ব্যাংকের নীতি সুদহার বা রেপো রেট ১০ শতাংশ। যদিও তিন বছর আগে এ রেট ৫ শতাংশ নির্ধারিত ছিল। দুই অংকের রেপো রেটের প্রভাবে ব্যাংক ঋণের সুদহার এখন ১৫-১৬ শতাংশে ঠেকেছে। এত উচ্চসুদে ঋণ নিয়ে উদ্যোক্তারা ব্যবসা সম্প্রসারণ আগ্রহী হবেন না বলেই প্রতীয়মান হয়। তাছাড়া দীর্ঘদিন ধরেই বেসরকারি খাতকে স্বস্তি দিতে নীতি সুদহারের পাশাপাশি ব্যাংক ঋণের সুদহার দ্রুত কমিয়ে আনার দাবি জনিয়ে আসছেন ব্যবসায়ীরা। যদিও সরকারের পক্ষ থেকে জানানো হয়েছে মূল্যস্ফীতি কমিয়ে আনার লক্ষ্য অর্জন না হওয়া পর্যন্ত নীতি সুদহার কমানোর সম্ভাবনা নেই।
টানা তিন বছরের বেশি সময় ধরে দেশে খাদ্য ও খাদ্য-বহির্ভূত পণ্যের মূল্যস্তর ঊর্ধ্বমুখী। গত মার্চ থেকে মূল্যস্ফীতির হার কিছুটা কমলেও বিদায়ী অর্থবছরের প্রথম ১১ মাসে (জুলাই-মে) গড় মূল্যস্ফীতি ছিল ১০ শতাংশের ঘরে। গত মার্চে সার্বিক মূল্যস্ফীতি ছিল ৯ দশমিক ৩৫ শতাংশ। বাংলাদেশ পরিসংখ্যান ব্যুরোর জুনের (২০২৫ সাল) উপাত্ত অনুযায়ী পয়েন্ট-টু-পয়েন্ট মূল্যস্ফীতি ৮ দশমিক ৪৮ শতাংশে দাঁড়িয়েছে, যা আগের বছরের আগস্টের তুলনায় ২ শতাংশীয় পয়েন্ট কম। উল্লেখ্য, এর আগে ২০২২ সালের জুলাইয়ে মূল্যস্ফীতির হার ছিল ৭ দশমিক ৪৮ শতাংশ। এসব তথ্য একটি বিষয় স্পষ্ট করে মূল্যস্তর যে গতিতে স্ফীত হয়েছে তা অপেক্ষা দাম হ্রাসের গতি খুবই শ্লথ। আবার মূল্যস্ফীতি, বিশেষত খাদ্য মূল্যস্ফীতির হার কমতে শুরু করে গত শীত মৌসুমে, যখন বাজারে শীতকালীন কৃষিপণ্যের সরবরাহ বেড়ে যায়। অর্থনীতির নিয়ম এই যে সবকিছু অপরিবর্তিত থেকে বাজারে পণ্যের জোগান বাড়লে দাম কমে আসে। সেসময় খাদ্য মূল্যস্ফীতি কমার প্রভাবে সার্বিক মূল্যস্ফীতি কমতে দেখা যায়। কিন্তু সে সময়ও খাদ্য-বহির্ভূত পণ্যের দাম চড়া ছিল। সুতরাং মুদ্রানীতির বিশেষ কোনো প্রভাব মূল্যস্ফীতিতে পড়েনি।
বিগত সরকারের আমলে সংকোচনমূলক মুদ্রানীতি নেয়া হয়েছিল উচ্চ মূল্যস্ফীতির লাগাম টেনে ধরতে। সংকোচনমূলক মুদ্রানীতির অংশ হিসেবে দফায় দফায় নীতি সুদহার বাড়ানো হলেও তার প্রভাব পড়েনি বাজারদরে। এর অন্যতম কারণ ছিল বাজারে সরবরাহ সংকট, সিন্ডিকেটের দৌরাত্ম্য ও বিশৃঙ্খলা। সেই সঙ্গে নানামুখী অর্থনৈতিক সংকট, যেমন ডলারের উচ্চমূল্য সংকট, অব্যাহতভাবে রিজার্ভ ক্ষয়, জ্বালানির অভাব, রাশিয়া-ইউক্রেন যুদ্ধের প্রভাব ইত্যাদি বাজারদর স্ফীত করে তুলেছিল। যে কারণে নীতি সুদহার বাড়ানোর পাশাপাশি দাম বেঁধে দেয়া, কিছু পণ্যের আমদানি শুল্ক হ্রাস বা প্রত্যাহার, বাজার তদারকির মতো পদক্ষেপ নেয়া হলেও সেগুলো আলোর মুখ দেখেনি।
অন্তর্বর্তী সরকারও দায়িত্ব নেয়ার পর মূল্যস্ফীতি নিয়ন্ত্রণের কৌশল হিসেবে দফায় দফায় নীতি সুদহার বাড়িয়েছে। সেই সঙ্গে ছিল শুল্ক হ্রাস বা প্রত্যাহারের মতো ঘটনাও। কিন্তু বাজারদর উল্লেখযোগ্য হারে কমেনি। উল্টো বেসরকারি খাতে ঋণ প্রবাহ কমে চলেছে। এছাড়া বিগত সরকার পতনের পর থেকে দেশে সামাজিক-রাজনৈতিক নানা অস্থিরতা তৈরি হয়েছে। রাজনৈতিক সরকার ক্ষমতায় না থাকার কারণে নীতির ধারাবাহিকতা নিয়ে তৈরি হয়ে অনিশ্চয়তা। ব্যবসার ক্ষেত্রে ঝুঁকি থাকে, তবে এমন অনিশ্চিত পরিবেশ ঝুঁকি আরো বাড়াতে পারে ভেবে বিনিয়োগকারীরা নিরুৎসাহিত হন। ফলে বর্তমানে বেসরকারি খাতে বিনিয়োগও নিম্নমুখী। আবার বিনিয়োগ না বাড়লে উদ্যোগ কমে আসে, ফলে নতুন ঋণের প্রয়োজনও হয় না। তাছাড়া আগে থেকে বিদ্যমান সংকটগুলোরও পুরোপুরি সমাধান হয়নি। ফলে বেসরকারি খাত সামগ্রিকভাবে বর্তমানে আরো চাপের মুখে রয়েছে।
এমন প্রেক্ষাপটে দাঁড়িয়ে উচ্চ সুদের বাইরে বেসরকারি খাতে বিনিয়োগ বৃদ্ধি বা কর্মসংস্থান সম্প্রসারণে যেসব প্রতিবন্ধকতা রয়েছে সেগুলোর দ্রুত সমাধান হবে বলে প্রতীয়মান হচ্ছে না। নির্বাচন ঘিরে অনিশ্চয়তা, জ্বালানির অপ্রতুলতা ইত্যাদি সংকটের সমাধানও সময়সাপেক্ষ ব্যাপার। এমন পরিস্থিতিতে বেসরকারি খাতের ওপর চাপ আরো বাড়তে যাচ্ছে। বিনিয়োগ ও কর্মসংস্থান সৃষ্টি আরো বাধাগ্রস্ত হবে। এমনিতেও বর্তমানে কর্মসংস্থান তৈরির ক্ষেত্রেও নিম্নমুখী প্রবণতা রয়েছে। অনেকেই চাকরিচ্যুত হয়েছে বেসরকারি খাতের বেহাল দশার কারণে। সুদহার কিছুটা কমলে হয়তো এ খাতের গতিশীলতা কিছুটা বাড়ানো সম্ভব। সেক্ষেত্রে মুদ্রানীতি চূড়ান্ত করার আগে সরকার ও বাংলাদেশ ব্যাংককে আরো পর্যালোচনা করতে হবে।