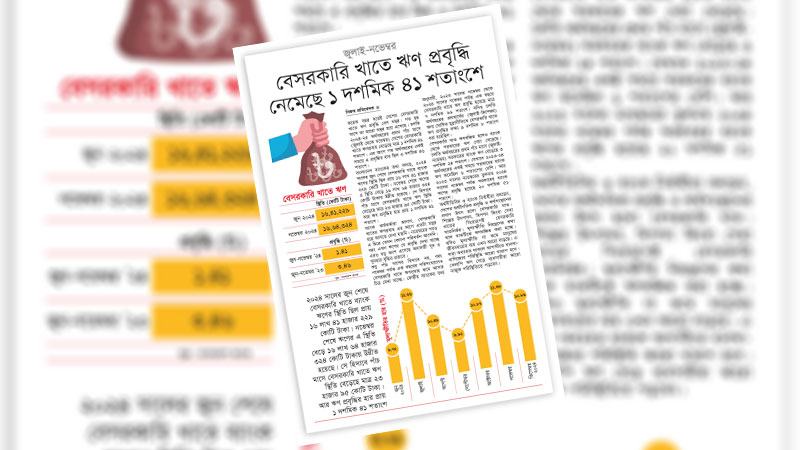
দেশের অর্থনৈতিক প্রবৃদ্ধি ও কর্মসংস্থানের প্রধান উৎস বেসরকারি খাত। শিল্পের উৎপাদন, বিপণন কিংবা সেবা খাতের সিংহভাগই বেসরকারি খাতনির্ভর। বেসরকারি খাত প্রসারে ব্যাংক ঋণ খুবই গুরুত্বপূর্ণ ভূমিকা পালন করে। যখন সরকার ব্যাংক সুদহার এবং নীতি সুদহার বাড়ায় তখন এ খাতে ঋণের চাহিদা কমে, যা অর্থনৈতিক প্রবৃদ্ধি ও কর্মসংস্থানে মারাত্মক প্রভাব ফেলে। মূল্যস্ফীতি নিয়ন্ত্রণে সরকার ব্যাংক সুদহার ও নীতি সুদহার কয়েক দফা বাড়িয়েছে। ফলে খাতটিতে ঋণ প্রবৃদ্ধি কমেছে। যদিও মূল্যস্ফীতি না কমে মানুষের জীবনযাত্রার ব্যয় এখন আরো বাড়ছে। এ ধারা অব্যাহত থাকলে আগামীতে ব্যবসা-বাণিজ্যের পরিস্থিতি আরো খারাপ হবে। খেলাপি ঋণ বেড়ে ব্যবসায়ীরা আরো নাজুক পরিস্থিতিতে পড়বেন। আবার সরকার ব্যাংক খাত থেকে বেশি সুদে ঋণ নিচ্ছে এবং সে সুদের জোগান দিতে নানামুখী কর আরোপ করছে। এগুলো করতে গিয়ে মূল্যস্ফীতি কমানোর মতো প্রধান লক্ষ্য থেকেও বিচ্যুত হয়ে পড়েছে সরকার। সার্বিকভাবে বর্তমানে দেশের অর্থনীতিতে যেসব কর্মকাণ্ড চলছে, সেগুলোকে কোনোভাবেই স্বাভাবিক বলা যায় না। ব্যাংক সুদহার ও নীতি সুদহার বাড়ানোয় নতুন বিনিয়োগের মাত্রা কমেছে। সব মিলিয়ে এক প্রকার ধুঁকে ধুঁকে চলছে খাতটি। এর ফলে কর্মসংস্থান প্রবৃদ্ধিতেও স্থবিরতা চলছে। এতে বেকারত্বের সংখ্যা দিন দিন বাড়ছে। কীভাবে ব্যবসা-বাণিজ্যের প্রসার ঘটানো যায় এবং বিনিয়োগবান্ধব পরিবেশ নিশ্চিত করা যায় তা নিয়ে সরকারের কাজ করা উচিত। বেসরকারি খাতে ঋণপ্রবাহ বাড়ানো না গেলে বেকারত্ব বেড়ে অর্থনীতিতে ক্ষতের সৃষ্টি করবে। আর বেসরকারি খাতের গতি বাড়লে তা সামষ্টিক অর্থনীতির গতিশীলতা বাড়াতে সহায়ক ভূমিকা রাখবে।
যেকোনো দেশের কেন্দ্রীয় ব্যাংকের প্রধান দায়িত্ব মূল্যস্ফীতি নিয়ন্ত্রণ করা। মূল্যস্ফীতি নিয়ন্ত্রণের জন্য কেন্দ্রীয় ব্যাংকের হাতে কিছু হাতিয়ার থাকে। মূল্যস্ফীতি নিয়ন্ত্রণে কেন্দ্রীয় ব্যাংকের অন্যতম হাতিয়ার চাহিদাকে সংকোচন করা। নীতি সুদহার বাড়িয়ে অর্থনীতি সংকুচিত করা হয়। আর অর্থনীতি সংকোচন হলে চাহিদা কমে যাবে। নীতি সুদহার বাড়িয়ে দেয়া হলে ব্যাংকগুলোয় সার্বিকভাবে অর্থ সরবরাহ কমে যাওয়ার পাশাপাশি বাজারে অর্থের চাহিদা কমে যাবে। বাজারের নিয়ম অনুযায়ী চাহিদা কমলে বাজারে মূল্য নিম্নমুখী হবে। এভাবে একসময় মূল্যস্ফীতি কমবে। এটি বাজারের চাহিদা ও সরবরাহের ফ্রেমওয়ার্ক।
বাংলাদেশ ব্যাংকের মূল্যস্ফীতি কমানোর হাতিয়ার হচ্ছে নীতি সুদহার। দেশে উচ্চ মূল্যস্ফীতি বিরাজ করায় কেন্দ্রীয় ব্যাংক নীতি সুদহার বাড়াচ্ছে। সেদিক বিবেচনা করলে বলা যায়, কেন্দ্রীয় ব্যাংক সঠিক পদক্ষেপই নিচ্ছে। কিন্তু নীতি সুদহার বাড়ানোয় রাষ্ট্রায়ত্ত ব্যাংক ও বাণিজ্যিক ব্যাংকগুলোর সুদহার বেড়ে যায়। সুদহার বাড়ায় বিনিয়োগে বিরূপ প্রতিক্রিয়া বা প্রভাব পড়ে। এতে বেসরকারি খাতে ঋণ চাহিদা কমে যায়। অর্থাৎ সব মিলিয়ে অর্থনীতিতে সংকোচন দেখা দেয়। বিনিয়োগ কম হলে উৎপাদন ব্যাহত হয়। উৎপাদন ব্যাহত হলে কর্মসংস্থান কমে যায়, যা বাংলাদেশে অর্থনীতিতে ঘটছে। তবে নীতি সুদহার বাড়ানোর নীতি দীর্ঘদিন অব্যাহত রাখায় অর্থনৈতিক প্রবৃদ্ধিতে বিরূপ প্রতিক্রিয়া দেখা দিচ্ছে।
বেসরকারি খাতের ঋণ প্রবৃদ্ধি এতটা কমে যাওয়া অর্থনীতির জন্য ভালো সংবাদ নয়। সুদহার বৃদ্ধির কার্যকর প্রভাব মূল্যস্ফীতিতে দেখা যাচ্ছে না। ঋণের সুদহার বেড়ে যাওয়ার সরাসরি প্রভাবে ব্যবসায়িক খরচ বাড়ছে। এক্ষেত্রে এসএমই খাত সবচেয়ে বেশি ক্ষতিগ্রস্ত হচ্ছে। উচ্চ সুদহার ব্যবসার নগদ প্রবাহের ওপর চাপ সৃষ্টি করছে। সুদহার আরো বাড়লে ব্যবসা পরিচালনার খরচ বাড়াবে, যা ব্যবসা পরিচালনা আরো কঠিন করে তুলবে। মনে রাখা দরকার, বাংলাদেশের মতো দেশে মূল্যস্ফীতি শুধু অতিরিক্ত চাহিদার কারণে ঘটে না, বরং সরবরাহ ব্যবস্থায় বিঘ্ন ঘটলে বা সরবরাহ ব্যবস্থা সঠিক না হলে মূল্যস্ফীতি হয়। এ কারণে কেন্দ্রীয় ব্যাংকের সংকোচনমূলক মুদ্রানীতি গ্রহণ বা নীতি সুদহার বাড়ানোর সঙ্গে সঙ্গে বাজার ব্যবস্থাপনায় সমান গুরুত্ব দেয়া উচিত। বাজার ব্যবস্থাপনার জন্য কোনো নীতি গ্রহণ না করে অর্থাৎ চাহিদা ও সরবরাহের জন্য সমন্বিত নীতি গ্রহণ না করলে বাংলাদেশের মতো দেশে মূল্যস্ফীতি নিয়ন্ত্রণে আসবে না। বাজার ব্যবস্থা দুর্বলতার কারণে কেন্দ্রীয় ব্যাংকের নীতি সুদহার দীর্ঘদিন ধরে বাড়ালেও মূল্যস্ফীতি নিয়ন্ত্রণে তেমন সুফল পাওয়া যাচ্ছে না। ক্ষমতার পটপরিবর্তন হলেও বাজারে সিন্ডিকেট ও সড়কে চাঁদাবাজি এখনো সক্রিয়তায় যেকোনো পণ্যের মূল্যশৃঙ্খলে যারা শক্তিশালী তারা এ মূল্যশৃঙ্খলকে নিজের স্বার্থে ব্যবহার করে পণ্যের মূল্য বাড়িয়ে দেয়। এর মাধ্যমে তারা অতিরিক্ত মুনাফা অর্জন করতে সক্ষম হয়। আমাদের দেশে সেটিই ঘটছে। বাজারে শক্তিশালী সিন্ডিকেট এভাবে পণ্যের মূল্য বাড়াতে থাকে এবং বাজারে যখন একটি পণ্যের দাম বাড়ে তখন অন্য পণ্যসামগ্রীর ওপরও বিরূপ প্রতিক্রিয়া সৃষ্টি হয়। শুধু নীতি সুদহার বাড়ানোর পাশাপাশি বাজার ব্যবস্থাপনাকে সমান গুরুত্ব দিতে হবে। তা না হলে মূল্যস্ফীতি কমানো সম্ভব নয়।
তবে নীতি সুদহার বাড়ানোর নীতি দীর্ঘদিন বজায় রাখা হলে অর্থনীতির বিভিন্ন খাতে এর বিরূপ প্রতিক্রিয়া দেখা দেবে। সুদহার ক্রমান্বয়ে বাড়ানোর ফলে ঋণগ্রহণের প্রবণতা কমে গেছে, যা বিনিয়োগের ওপর বিরূপ প্রভাব ফেলছে। ব্যবসায়ীরা যদি উচ্চসুদের ঋণ পরিশোধ করতে না পারেন, তাহলে খেলাপি ঋণ আরো বাড়বে। পাশাপাশি নতুন প্রকল্প বা ব্যবসা সম্প্রসারণের পথও সংকুচিত হয়ে আসবে। এতে অর্থনীতির প্রবৃদ্ধির গতি আরো শ্লথ হবে, যা কর্মসংস্থানের ওপর নেতিবাচক প্রভাব ফেলবে।
মূল্যস্ফীতি না কমলেও সুদহার বৃদ্ধির সুফল বেশ ভালোভাবেই কাজে লাগিয়েছে ব্যাংকগুলো। উচ্চসুদের সরকারি ট্রেজারি বিল-বন্ড ক্রয় ও ঋণগ্রহীতাদের কাছ থেকে বেশি সুদ আদায় করে ২০২৪ সালে ব্যাংকগুলো রেকর্ড পরিমাণ পরিচালন মুনাফা করেছে। অর্থাৎ যেসব খাত থেকে ব্যাংকের মুনাফা আসার কথা, সেখান থেকে আসছে না। ব্যাংকগুলোর আর্থিক প্রতিবেদন পর্যালোচনা করে দেখা যায়, এতদিন দেশের ব্যাংকগুলোর আয়ের প্রধান উৎস ছিল বেসরকারি খাত। শিল্প ও সেবা খাতে ঋণ দিয়ে প্রাপ্ত সুদ ও কমিশন থেকে মুনাফা করত ব্যাংকগুলো। কিন্তু এ মুহূর্তে ব্যাংকের আয় ও মুনাফার প্রধান উৎস হয়ে উঠেছে সরকারি কোষাগার। ব্যক্তি খাতকে ঋণ না দিয়ে ব্যাংকগুলো এখন সরকারকেই বেশি ঋণ দিচ্ছে। সরকারকে দেয়া ঋণে বেশির ভাগ ব্যাংকের মুনাফাও ফুলেফেঁপে উঠেছে।
শুধু নীতিসুদ হার বাড়িয়ে মূল্যস্ফীতি নিয়ন্ত্রণ করা সম্ভব নয়। তাতে অর্থনীতিতে ক্ষতই সৃষ্টি করবে। নীতি সুদহার বাড়ানোর পাশাপাশি বাজার ব্যবস্থাপনায় নজর দিলে মূল্যস্ফীতি নিয়ন্ত্রণে আনা সম্ভব হতো। কিন্তু বাজার ব্যবস্থাপনায় গুরুত্ব না দিয়ে এককভাবে শুধু নীতি সুদহার বাড়ানোয় বেসরকারি খাত ক্ষতিগ্রস্ত ও কর্মসংস্থান সৃষ্টিতে প্রতিবন্ধকতা সৃষ্টি হচ্ছে। এ অবস্থায় বিনিয়োগ আকৃষ্ট করতে হলে বেসরকারি খাতে ব্যাংক ঋণের প্রবাহ বাড়াতে হবে। সার্বিকভাবে অর্থনীতিতে স্থিতিশীলতা ফেরাতে বিনিয়োগবান্ধব নীতি গ্রহণ জরুরি। সরকার-বেসরকারি খাতে ব্যাংক ঋণের প্রবাহ বাড়িয়ে ব্যবসা-বাণিজ্য প্রসারে আবশ্যকীয় কিছু উদ্যোগ নেবে—এটাই প্রত্যাশা।