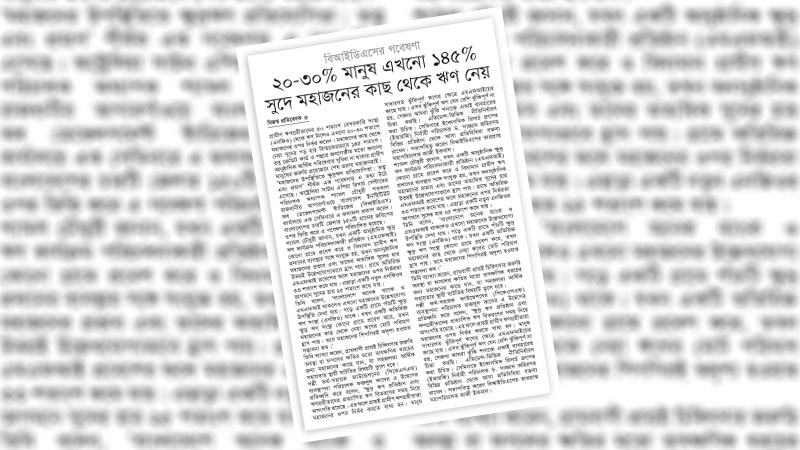
গ্রামাঞ্চলে ঋণপ্রবাহের অন্যতম উৎস ক্ষুদ্র ঋণদাতা প্রতিষ্ঠান (এমএফআই), বিশেষত এনজিও। এনজিও থেকে নেয়া সুদের হার অপেক্ষাকৃত বেশি হলেও দেশের ব্যাংকগুলোর প্রান্তিক পর্যায়ে পৌঁছতে না পারা এবং আরোপিত নানা শর্তের কারণে গ্রামীণ মানুষ ঝুঁকেছে এনজিওর দিকে। আবার কালক্রমে গ্রামে এনজিওর সংখ্যা বাড়লে ঋণ দেয়ার ক্ষেত্রে প্রতিযোগিতামূলক পরিবেশ তৈরি হয়। এতে ঋণের সুদহার ক্রমে কমে আসে। বর্তমানে দেশের গ্রামগুলোয় গড়ে পাঁচ-ছয়টি এনজিও তাদের কার্যক্রম পরিচালনা করছে। তবে এখনো প্রচলন রয়েছে মহাজনি ঋণের, যার সুদহার বিভিন্ন প্রাতিষ্ঠানিক ক্ষুদ্র ঋণদাতা প্রতিষ্ঠানের চেয়ে কয়েক গুণ বেশি। সম্প্রতি এ নিয়ে একটি গবেষণা প্রতিবেদন প্রকাশ করেছে বাংলাদেশ ইনস্টিটিউট অব ডেভেলপমেন্ট স্টাডিজ (বিআইডিএস)। ‘ক্ষুদ্র ঋণ প্রতিযোগিতা এবং মহাজনদের উপস্থিতি: তত্ত্ব এবং প্রমাণ’ শীর্ষক ওই প্রতিবেদনে উল্লেখ করা হয়েছে, মহাজনের কাছ থেকে নেয়া সুদের গড় হার ১৪৫ শতাংশ। এর পরও গ্রামীণ ঋণগ্রহীতাদের ২০-৩০ শতাংশ ঋণ গ্রহণে মহাজনের ওপর নির্ভরশীল। আর ৫০ শতাংশ ঋণ নিচ্ছেন বেসরকারি সংস্থা (এনজিও) থেকে। এ গবেষণা বলছে, ক্রেডিট কার্ড ও শহুরে জনগোষ্ঠীর মতো অন্যান্য আনুষ্ঠানিক আর্থিক পরিষেবার সুবিধা না থাকায় গ্রামীণ মানুষ এখনো জরুরি প্রয়োজনে মহাজনের কাছে ঋণ নিতে যান।
একসময় ব্যাপক হারে মহাজনি ঋণের প্রচলন ছিল। এর ফাঁদে পড়ে সর্বস্বান্ত হতে হয়েছে অনেককে। ঋণের আসল হাজার টাকা হলেও সুদ লাখ লাখ টাকা ছাড়িয়ে যাওয়ার বহু নজির রয়েছে। মহাজনি ঋণের কবল থেকে কৃষককে রক্ষার উদ্দেশ্যে আইনও প্রণয়ন করা হয়। কিন্তু এখনো এ প্রথা পুরোপুরি বিলুপ্ত না হওয়া দুঃখজনক। তবে এটি স্পষ্ট যে আইন করে এ প্রথা বন্ধ করা সম্ভব নয়, যতক্ষণ মানুষের মধ্য থেকে মহাজনি ঋণ গ্রহণের কারণগুলোর সমাধান না করা যায় এবং সেই সঙ্গে এমএফআই বা প্রাতিষ্ঠানিক আর্থিক পরিষেবা খাত থেকে সহজ শর্তে ঋণ প্রদানের ব্যবস্থা না করা হয়।
বর্তমানে দেশবাসী এমনিতেই উচ্চ মূল্যস্ফীতির চাপে রয়েছে। এমন পরিস্থিতিতে গ্রামীণ মানুষকে সুদহারের চাপ থেকে সুরক্ষা দেয়া প্রয়োজন, বিশেষত গ্রামীণ কৃষকদের। কারণ গ্রামীণ অর্থনীতির অন্যতম চালিকাশক্তি কৃষি খাত, যা সামষ্টিক অর্থনীতিতেও গুরুত্বপূর্ণ ভূমিকা রাখে। শুধু তাই নয়, জনগণের খাদ্যনিরাপত্তার আধার এ কৃষি খাত। সুতরাং গ্রামীণ অর্থনীতি রক্ষার্থে সেখানে ঋণপ্রবাহ বাড়াতে হবে এবং সেটি হতে হবে সহনীয় সুদহারে। এজন্য অগ্রাধিকার ভিত্তিতে দীর্ঘমেয়াদি নীতি-কৌশল প্রণয়নের অবকাশ রয়েছে। এক্ষেত্রে গ্রামীণ মানুষের প্রয়োজনকে বিবেচনায় রাখা আবশ্যক।
ব্যাংক ও এনজিও থেকে ঋণ নিতে হলে নানা শর্ত পূরণ করতে হয়। অনেক দলিল-কাগজপত্র দেখানোর প্রয়োজন পড়ে। সবসময় গ্রামের নিম্ন আয়ের মানুষের পক্ষে সেসব শর্ত পালন সম্ভব হয়ে ওঠে না। আবার ব্যাংক বা এনজিও ঋণের বিভিন্ন ক্যাটাগরিও থাকে। ক্যাটাগরির বাইরেও দেখা যায় অনেকের হঠাৎ টাকার প্রয়োজন পড়ে। যেমন অসুস্থতা বা দুর্ঘটনায়। অন্যদিকে ব্যাংক ও এনজিও থেকে ঋণপ্রাপ্তি সময়সাপেক্ষও বটে। এমন পরিস্থিতিতে অনেক সময় একশ্রেণীর দালাল মহাজনদের কাছ থেকে ঋণ নেয়ার জন্য ঋণপ্রত্যাশীদের প্ররোচিত করে থাকে। অন্যদিকে ব্যাংক খাত থেকে যে ঋণ দেয়া হয়, তার বেশির ভাগই তুলনামূলক ধনী ব্যক্তিরা নিয়ে থাকে। আবার দেখা গেছে, এজেন্ট ও উপশাখা ব্যাংকিংয়ের মাধ্যমে গ্রামে ঋণপ্রবাহ না বেড়ে উল্টো গ্রামের পুঁজি ব্যাংক খাতে যুক্ত হয়েছে আমানত হিসেবে। সেসব টাকা ঋণ আকারে পেয়েছে শহরাঞ্চলের বড় বড় ব্যবসায়ী, যাদের সিংহভাগই ঋণখেলাপি। ব্যাংক খাতসংশ্লিষ্টদের মতে, গ্রামীণ এলাকা থেকে গৃহীত ঋণ ওইসব এলাকায় বিতরণ করা গেলে অবস্থার উন্নতি হতে পারত। সব মিলিয়ে মহাজনের ঋণের দিকে মানুষকে অনেকটা বাধ্য হয়ে ঝুঁকতে হয়। তাদের সুরক্ষা দিতে হলে প্রথমেই প্রয়োজনকে অগ্রাধিকার দিতে হবে এবং সে মোতাবেক নীতি প্রণয়ন করা আবশ্যক, যাতে প্রাতিষ্ঠানিক ঋণপ্রবাহ বাড়ানো যায়। এজন্য অবশ্যই প্রতিযোগিতা নিশ্চিত করতে হবে। যেমনটা ওই গবেষণায় প্রতিফলিত হয়েছে—দেশে ক্ষুদ্র ঋণ কার্যক্রমের কারণে গ্রামের মহাজনের কাছ থেকে অতিসুদে ঋণ নেয়ার প্রবণতা প্রায় ৩৩ শতাংশ কমে গেছে এবং গ্রামগুলোয় নতুন নতুন এনজিও আসায় সুদের হারও ২৫ শতাংশ পর্যন্ত কমে যায়। অতএব ঋণদাতা প্রতিষ্ঠানের সংখ্যা প্রান্তিক পর্যায়ে কীভাবে আরো বাড়ানো যায় তা নিয়ে ভাবতে হবে।
বিশেষজ্ঞরা বলছেন, ক্ষুদ্র ঋণপ্রতিষ্ঠান এবং ঋণগ্রহীতাদের প্রত্যাশিত ঋণ বিতরণের সময় নিয়ে এক ধরনের অসংগতি রয়েছে, যা গ্রামীণ ঋণগ্রহীতাদের মহাজনের ওপর নির্ভর করে। এ অসংগতি দূর করাও আবশ্যক। এমএফআই ও ঋণগ্রহীতাদের মধ্যে ঋণ বিতরণে সময়ের যে ব্যবধান তা যতটা সম্ভব কমিয়ে আনতে হবে।
মোট কথা, ঋণপ্রাপ্তি সহজ করা জরুরি। তবে মহাজনি ঋণ ব্যবস্থা পুরোপুরি বিলোপে অনেক সময় প্রয়োজন বা বিলুপ্ত করা সম্ভব হবে না বলেই মনে করেন বিশেষজ্ঞদের অনেকে। তবে এর প্রভাব কমানো সম্ভব, তাই সেই চেষ্টা থাকা উচিত। স্বল্প সুদে অর্থায়নের সুযোগ থাকলে সেটি কেবল ঋণগ্রহীতাদের সুরক্ষা দেবে, এমন নয়। এতে তরুণ জনগোষ্ঠী উদ্যোক্তা হতে উৎসাহিত হবে। একই সঙ্গে কৃষি এবং কুটির, ক্ষুদ্র, ছোট ও মাঝারি শিল্পের (সিএমএসএমই) উদ্যোক্তাদের জন্য সহজে অর্থায়ন সুবিধা স্বস্তি বয়ে আনবে। সামষ্টিক অর্থনীতির উন্নয়নে গ্রামীণ অর্থনীতি গুরুত্বপূর্ণ ভূমিকা পালন করলেও দীর্ঘদিন থেকে বিরাজমান অর্থনৈতিক সংকট ও বন্যার প্রাদুর্ভাবে এ খাতে যে অর্থায়ন সংকট দেখা দিয়েছে, সেটিও দূর হওয়ার দ্বার এর মাধ্যমে উন্মোচিত হবে।