রাষ্ট্রায়ত্ত প্রধান চারটি বাণিজ্যিক ব্যাংক—সোনালী, জনতা, অগ্রণী ও রূপালী। ব্যাংকগুলোয় বর্তমানে সবচেয়ে বড় সমস্যা খেলাপি ঋণের বিপুল উপস্থিতি। এ সমস্যা হঠাৎ তৈরি হয়নি। দীর্ঘদিন ধরে সমস্যা পুঞ্জীভূত হতে হতে বর্তমান পর্যায়ে এসেছে। অভ্যন্তরীণ সুশাসনের অভাবে এবং আইন না মেনে রাজনৈতিক বিবেচনায় বিশেষ গোষ্ঠীকে ঋণ সুবিধা দিয়ে ব্যাংকগুলোকে বিপদে ফেলা হয়েছে। বিগত সময়ে ব্যাংকের যে ভালো চর্চাগুলো ছিল সেগুলোকে পাশ কাটিয়ে অনিয়ম-দুর্নীতিকে প্রশ্রয় দেয়া হয়েছে। দেশের বর্তমান পরিবর্তিত পরিস্থিতিতে ব্যাংক খাত সংস্কারের কথাটি বহুল আলোচিত বিষয়। বর্তমান অন্তর্বর্তী সরকার দায়িত্ব গ্রহণের পর পরই ব্যাংক খাত সংস্কারে উদ্যোগ নিয়েছে। এটি একটি চলমান প্রক্রিয়া। সময়ের সঙ্গে তাল মিলিয়ে চলতে হলে সংস্কার করতে হয়। সংস্কারের পর সেটির ধারাবাহিকতাও রাখতে হয়। আইনকে যথাযথভাবে অনুসরণ করার মানসিকতা থাকতে হয়। এসব না থাকলে কোনো প্রতিষ্ঠানই ভালো ফল দেয় না। কেননা এর আগেও বিভিন্ন সময়ে রাষ্ট্রায়ত্ত ব্যাংক সংস্কারের উদ্যোগ নেয়া হয়েছিল। সেগুলোর ধারাবাহিকতা দেখা যায়নি। বরং রাজনৈতিক প্রভাব খাটিয়ে আইনের অপপ্রয়োগ ঘটিয়ে প্রভাবশালী ও ব্যাংকের দায়িত্বপ্রাপ্ত ব্যক্তিরা সর্বেসর্বা হয়ে দুর্নীতি ও লুটপাট করেছে। তাই শুধু সংস্কারের মাধ্যমে ব্যাংক খাতে সুশাসন ফেরানো কঠিন। রাজনৈতিক প্রভাববলয় থেকে ব্যাংক খাতকে মুক্ত রাখতে হবে। ব্যক্তিকে নয়, প্রতিষ্ঠানকে গুরুত্ব দিয়ে আইনের সঠিক প্রয়োগ নিশ্চিতের পাশাপাশি নৈতিকতার চর্চাও করতে হবে। শীর্ষ পদগুলোয় দায়িত্বশীল, সৎ ও দক্ষ ব্যক্তির পদায়নও জরুরি।
ব্যাংক খাত সংস্কারের লক্ষ্যে একটি টাস্কফোর্স গঠন করেছে বাংলাদেশ ব্যাংক। বলা হয়েছে, এ টাস্কফোর্স প্রধানত আর্থিক স্থিতিশীলতা রক্ষার্থে ব্যাংক খাতের বর্তমান আর্থিক পরিস্থিতি, মন্দ সম্পদ, প্রধান ঝুঁকিগুলো নিরূপণ করবে। এছাড়া দুর্বল ব্যাংকগুলোর আর্থিক সূচক পর্যালোচনা, ঋণের প্রকৃত অবস্থা নিরূপণ, নিরাপত্তা সঞ্চিতির ঘাটতি নিরূপণ, তারল্য পরিস্থিতি পর্যালোচনা, নিট মূলধন নির্ণয়, সম্পদের প্রকৃত মূল্য নির্ধারণ, সংশ্লিষ্ট ব্যাংকের মন্দ সম্পদকে পৃথকীকরণ-সংক্রান্ত কার্যক্রম পরিচালনা করবে।
১৯৯২ সালেও রাষ্ট্রায়ত্ত ব্যাংকগুলোকে সংস্কারের উদ্যোগ নেয়া হয়েছিল। যদিও সংস্কার উদ্যোগের লক্ষ্য পরে বাস্তবায়ন হতে দেখা যায়নি। এরপর ২০০৪ সালে আবারো রাষ্ট্রায়ত্ত ব্যাংকগুলোয় বড় ধরনের সংস্কারের উদ্যোগ নেয়া হয়। সে সময় সবগুলো ব্যাংকে আন্তর্জাতিক নিরীক্ষা প্রতিষ্ঠান দিয়ে অডিটও করা হয়েছিল। ২০০৭ সালে সোনালী, জনতা ও অগ্রণী ব্যাংককে পাবলিক লিমিটেড কোম্পানিতে রূপান্তর করে পর্ষদ ও ব্যবস্থাপনা কর্তৃপক্ষের ক্ষমতাও বাড়ানো হয়। কিন্তু এসব সংস্কারও ব্যাংকগুলোর অনিয়ম-দুর্নীতি প্রতিরোধে ভূমিকা রাখতে পারেনি। বরং ব্যবস্থাপনা পরিচালক (এমডি) পদের পাশাপাশি প্রধান নির্বাহী কর্মকর্তার (সিইও) ক্ষমতা পেয়ে নিয়োগপ্রাপ্তরা আরো বেশি অনিয়ম-দুর্নীতিতে জড়িয়েছেন। ঋণের নামে ব্যাংকের অর্থ লোপাটে প্রভাবশালীদের হাতিয়ার হিসেবে ব্যবহার হতে দেখা গেছে তাদের। অব্যাহত সংস্কার কর্মসূচির মাধ্যমে সেসব সমস্যা সমাধানের চেষ্টা চালাতে হবে।
বিগত সরকারের সময়ে ব্যাংক খাতে অভ্যন্তরীণ সুশাসনের প্রচণ্ড অভাব পরিলক্ষিত হয়েছে। বিশেষ করে রাষ্ট্রায়ত্ত ব্যাংকগুলোয় এ সমস্যা মারাত্মক জটিল আকার ধারণ করেছে। সার্বিক অভ্যন্তরীণ সুশাসনের অভাবের কারণে ব্যাংক খাতের সম্ভাবনা পুরোপুরি কাজে লাগানো যাচ্ছে না। একটি দেশের অর্থনৈতিক উন্নয়নে ব্যাংক খাতের গুরুত্ব কোনোভাবেই অস্বীকার করা যাবে না। বিশেষ করে বাংলাদেশের অর্থনৈতিক অগ্রযাত্রায় এ খাতের বিশেষ গুরুত্ব রয়েছে। কিন্তু অভ্যন্তরীণ সুশাসনের অভাবে ব্যাংক খাত দেশের টেকসই অর্থনৈতিক উন্নয়নে কাঙ্ক্ষিত অবদান রাখতে পারছে না।
যদি ব্যাংক খাতের অভ্যন্তরীণ সুশাসন নিশ্চিত করা যায়, তাহলে অনেক সমস্যা সহজেই সমাধান করা যাবে। ব্যাংকগুলো কীভাবে পরিচালিত হবে সে বিষয়ে ব্যাংক কোম্পানি আইন ১৯৯১ এবং কেন্দ্রীয় ব্যাংকের একাধিক গাইডলাইন আছে। যদিও এসব গাইডলাইন সময়ে সময়ে পরিমার্জন হয়েছে। যারা ব্যাংকের পরিচালক হিসেবে মনোনীত হবেন, তাদের মূল কাজ হচ্ছে পলিসি বা নীতি প্রণয়ন করা। আর ব্যাংক ম্যানেজমেন্টের দায়িত্ব হবে সেই নীতি অনুসরণ করে সঠিকভাবে ব্যাংকিং কার্যক্রম পরিচালনা করা। ব্যক্তি মালিকানাধীন ব্যাংকের ওপর বাংলাদেশ ব্যাংকের নিয়ন্ত্রণ বেশি। আর রাষ্ট্রীয় মালিকানাধীন ব্যাংকের ক্ষেত্রে বাংলাদেশ ব্যাংকের চেয়ে অর্থ মন্ত্রণালয়ের ব্যাংক ও আর্থিক প্রতিষ্ঠানের নিয়ন্ত্রণ বেশি। তবে উভয় ক্ষেত্রেই ব্যাংকের পরিচালনা বোর্ডের দায়িত্ব হচ্ছে নীতি প্রণয়ন করা। তারা কোনোভাবেই ব্যাংকের অভ্যন্তরীণ কাজে হস্তক্ষেপ করতে পারে না। কিন্তু বাস্তবে তা বিপরীত ঘটতে দেখা গেছে। অধিকাংশ ব্যাংকের পরিচালনা বোর্ডই প্রত্যক্ষ বা পরোক্ষভাবে ব্যাংকের অভ্যন্তরীণ কার্যক্রমে হস্তক্ষেপ করে থাকে। ঋণদান থেকে শুরু করে এমন কোনো কর্মকাণ্ড নেই, যেখানে তারা প্রভাব বিস্তার করে না। সমস্যা শুরু হয় এখান থেকেই। রাজনৈতিক বিবেচনায় পরিচালনা বোর্ডে এমন সব ব্যক্তিকেও নিয়োগদান করা হয়, যাদের ব্যক্তিগত সততা ও ব্যাংকিং কার্যক্রম সম্পর্কিত জ্ঞানের বিষয়ে প্রশ্ন রয়েছে। ব্যাংকের পরিচালনা বোর্ড ও প্রশাসন যদি তাদের নিজ দায়িত্ব সম্পর্কে সজাগ ও সচেতন থাকত, তাহলে অভ্যন্তরীণ সুশাসন নিশ্চিত করা অনেকটাই সহজ হতো।
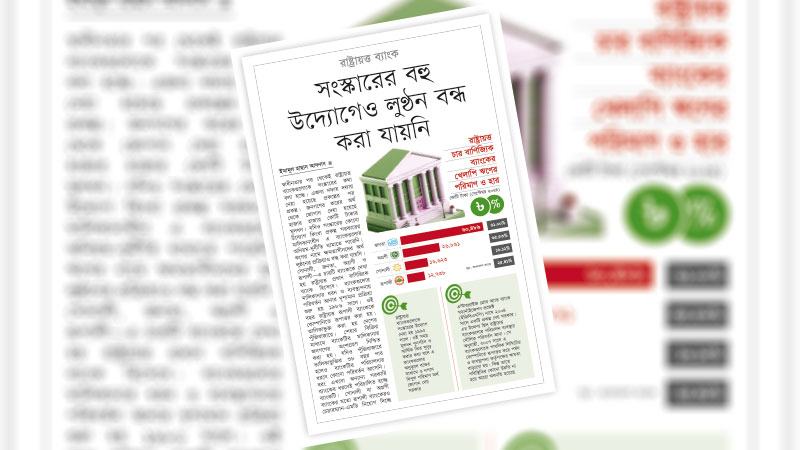
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, চলতি বছরের সেপ্টেম্বরে এসে রাষ্ট্রায়ত্ত প্রধান চার ব্যাংক তথা সোনালী, জনতা, অগ্রণী ও রূপালী ব্যাংকের খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ১ লাখ ১৬ হাজার ৭৪১ কোটি টাকা। ব্যাংকগুলোর বিতরণকৃত ঋণের প্রায় ৩৮ শতাংশই খেলাপি হয়ে পড়েছে। তবে সেপ্টেম্বরের পর পরিস্থিতি আরো খারাপ হয়েছে। নভেম্বর শেষে এ ব্যাংকগুলোর খেলাপি ঋণের পরিমাণ দেড় লাখ কোটি টাকা ছাড়িয়েছে। চার ব্যাংকের খেলাপি ঋণের হার হবে অন্তত ৫০ শতাংশ। বাস্তবে খেলাপি ঋণের পরিমাণ আরো অনেক বেশি। ঋণ হিসাব অবলোপন নীতিমালা সহজীকরণ, ঋণ হিসাব পুনঃতফসিলীকরণ এবং ব্যাপক মাত্রায় পুনঃতফসিলীকরণের মাধ্যমে খেলাপি ঋণের মোট পরিমাণ কমিয়ে দেখানো হচ্ছে। এছাড়া মামলাধীন প্রকল্পের কাছে পাওনা ঋণাঙ্ক খেলাপি ঋণের হিসাবে অন্তর্ভুক্ত করা হচ্ছে না। খেলাপি ঋণের উচ্চ এ হারের প্রভাবে চার ব্যাংকেরই মূলধন ঘাটতি তীব্র হয়ে উঠেছে। যথাযথ সঞ্চিতি (প্রভিশন) রাখা হলে বছর শেষে সব ক’টি ব্যাংকই বড় লোকসানে পড়বে। এখন এ পরিস্থিতি থেকে কীভাবে উত্তরণ হওয়া যাবে এবং ভবিষ্যতে যাতে এ ধরনের পরিস্থিতির সৃষ্টি না হয় তা নিয়ে প্রথমেই ভাবা দরকার।
ব্যাংক কোম্পানি আইন অনুযায়ী, কোনো ব্যাংকের এমডি নিয়োগের চূড়ান্ত ক্ষমতা বাংলাদেশ ব্যাংকের। কিন্তু রাষ্ট্রায়ত্ত ব্যাংকগুলোর ক্ষেত্রে এ ক্ষমতা সীমিত। রাষ্ট্রায়ত্ত ব্যাংকের চেয়ারম্যান, পরিচালক ও এমডি নিয়োগ দেয় অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগ। বিগত সরকারের চালু করা এ বিভাগ নিয়ে সমালোচনাও আছে। রাষ্ট্রায়ত্ত ব্যাংক পরিচালনায় দ্বৈত এ শাসনের কারণে অনিয়ম-দুর্নীতির ক্ষেত্র বেড়েছে। প্রাতিষ্ঠানিক স্বার্থকে অগ্রাধিকার দিয়ে অর্থ লুণ্ঠনের হাতিয়ার হিসেবে ব্যবহৃত এ ধরনের দ্বৈত শাসন বন্ধ করা উচিত।
খেলাপি ঋণ আদায় না হওয়াসহ অন্য অনেক সমস্যার মূলে রয়েছে ব্যাংক খাতের অভ্যন্তরীণ সুশাসনের অভাব। এ খাতের অভ্যন্তরীণ সুশাসন ক্রমেই ভেঙে পড়ছে। এ খাতের অভ্যন্তরীণ সুশাসনের বিষয়টিতে তেমন একটা গুরুত্ব দেয়া হয়নি। হঠাৎ করে কোনো একটি বা দুটি বিষয়ে সংস্কারের উদ্যোগ নিলেই এ খাতের সব সমস্যা দূর হয়ে যাবে না। ব্যাংক খাতে সার্বিকভাবে সংস্কারের মাধ্যমে সুশাসন ফিরিয়ে আনার ব্যবস্থা করতে হবে। ব্যাংক খাতকে রাজনৈতিক প্রভাবমুক্ত রাখতে হবে এবং আইনের যথাযথ প্রয়োগ নিশ্চিত করাও জরুরি। তাহলেই এ খাত অর্থনৈতিক উন্নয়নে তার কাঙ্ক্ষিত ভূমিকা পালন করতে পারে।
এ খাতে কাঠামোগত সমস্যার পাশাপাশি ব্যক্তির নৈতিকতারও ঘাটতি রয়ে গেছে। শুধু সংস্কার করলেই হবে না, তার বাস্তবায়ন করা দরকার। সংস্কারের ধারাবাহিকতা রক্ষা করাও জরুরি। রাষ্ট্রায়ত্ত ব্যাংকগুলোর উন্নতি করতে হলে শক্তিশালী ও সৎ পর্ষদ নিযুক্ত করতে হবে। পর্ষদ কোনো অনিয়মে জড়ালে সরকারকে তৎক্ষণাৎ ব্যবস্থা নিতে হবে। সুশাসন নিশ্চিত করতে এ খাতে জবাবদিহিতার সংস্কৃতি গড়ে তুলতে হবে। আইনের সঠিক প্রয়োগ নিশ্চিত করতে পারলে পুরো ব্যাংক খাতই ঘুরে দাঁড়াতে সক্ষম হবে।