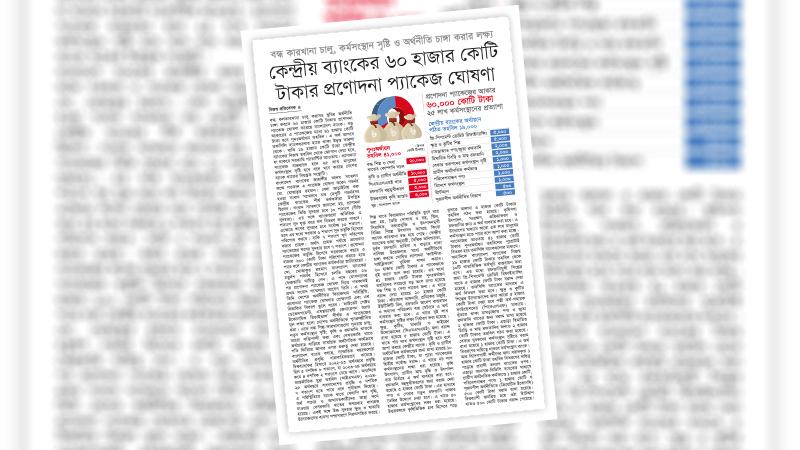
এ উদ্যোগ দীর্ঘকাল ধরে দেশের অর্থনীতিতে বিদ্যমান বহুমুখী চাপ এবং বিশ্ববাজারের নানা অস্থিরতার প্রেক্ষাপটে ইতিবাচক। বেসরকারি খাতে ঋণ ও বিনিয়োগ প্রবাহে নিম্নমুখী ধারা, শিল্প খাতে উৎপাদন ব্যয় বৃদ্ধি ও উৎপাদন হ্রাস, কাঙ্ক্ষিত মাত্রায় কর্মসংস্থান সৃষ্টি না হওয়া, উচ্চ মূল্যস্ফীতিসহ নানা কারণে অর্থনৈতিক প্রবৃদ্ধির নিম্নমুখী প্রবণতা সাধারণ মানুষের দিনাতিপাত কঠিন করে তুলেছে। এ বাস্তবতায় আর্থিক প্রণোদনা অর্থনীতির বিভিন্ন খাতের ব্যবসায়ী ও উদ্যোক্তাদের জন্য কিছুটা হলেও স্বস্তিদায়ক হবে বলে প্রত্যাশা রয়েছে।
কেন্দ্রীয় ব্যাংকের প্রণোদনা প্যাকেজটির সবচেয়ে গুরুত্বপূর্ণ দিক হলো এটি কৃষি, সিএমএসএমই, গ্রামীণ অর্থনীতি, রফতানি বহুমুখীকরণ, স্টার্টআপ ও সৃজনশীল অর্থনীতিকেও অন্তর্ভুক্ত করেছে। বিশেষ করে বন্ধ শিল্প-কারখানা পুনরায় চালু এবং ক্ষুদ্র উদ্যোক্তাদের অর্থায়নের উদ্যোগ কর্মসংস্থান সৃষ্টিতে সহায়ক হতে পারে। কৃষি খাতে বড় বরাদ্দ দেশের খাদ্য সরবরাহ ও গ্রামীণ আয় বৃদ্ধিতেও ইতিবাচক ভূমিকা রাখতে পারে। অর্থনীতিতে আস্থাহীনতা ও বিনিয়োগ স্থবিরতার মধ্যে কেন্দ্রীয় ব্যাংকের এ ধরনের সম্প্রসারণমূলক পদক্ষেপ বাজারে একটি ইতিবাচক বার্তাও দেবে।
তবে বাস্তবতা হলো শুধু বড় অংকের প্রণোদনা বিতরণ করলেই অর্থনীতির গতি বাড়ানো সম্ভব হবে না। এর কার্যকারিতা নির্ভর করবে কীভাবে বাস্তবায়ন হচ্ছে তার ওপর। এক্ষেত্রে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো স্বচ্ছতা ও জবাবদিহিতা। অর্থাৎ কারা প্রণোদনা পাচ্ছে, কীভাবে ব্যবহার হচ্ছে এবং এসব কার্যক্রমের যথাযথ তদারকি নিশ্চিত হচ্ছে কিনা তার ওপর। বাংলাদেশের ইতিহাসে দেখা গেছে, প্রণোদনা ও পুনঃঅর্থায়ন তহবিলের অর্থ অনেক সময় প্রকৃত উৎপাদনশীল খাতের বদলে প্রভাবশালী গোষ্ঠীর নিয়ন্ত্রণে চলে গেছে। ফলে কর্মসংস্থান বা উৎপাদন বাড়ার পরিবর্তে ব্যাংক খাতের ঝুঁকি আরো বেড়েছে। অতীতের মতো সুশাসনের অভাব যদি ৬০ হাজার কোটি টাকার প্রণোদনা বিতরণেও থেকে যায় তাহলে দেশের অর্থনীতি, বিশেষত ব্যাংক খাত যে পুরনো বৃত্তে আটকে থাকবে তা বলাই বাহুল্য। তাছাড়া দেশের ব্যাংক খাতের অবস্থা এখনো অনেকটাই নাজুক। খেলাপি ঋণ পুনরুদ্ধারে গতি কেবল ধীর নয়, অনেক ক্ষেত্রে অসম্ভবও হয়ে দাঁড়িয়েছে। অন্যদিকে খেলাপি ঋণ, অর্থ পাচার ও অনিয়মের কারণে ব্যাংকিং ব্যবস্থার প্রতি জনগণের আস্থা কমেছে। কেন্দ্রীয় ব্যাংকের গভর্নর সম্প্রতি প্রণোদনা প্যাকেজ ঘোষণা করতে গিয়ে নিজেই বলেছেন যে ব্যাংক খাত থেকে বিপুল পরিমাণ অর্থ কার্যত চুরি হয়ে গেছে। যথাযথ জামানত ও কাগজপত্র ছাড়াই এ ঋণ বিতরণ হয়েছে। এদিকে বাস্তবতা হলো পুরনো ব্যাংকিং কাঠামোর পুরোপুরি রূপান্তর এখনো ঘটেনি। সেই একই পুরনো ব্যাংকিং কাঠামো দিয়ে ৬০ হাজার কোটি টাকার নতুন প্রণোদনা দেয়া সংগত কারণেই বড় চ্যালেঞ্জ। বিশেষত যখন খেলাপি ঋণের সংস্কৃতি এখনো রয়ে গেছে এবং ঋণ আদায়ের আইনি ও প্রাতিষ্ঠানিক কাঠামো এখনো দুর্বল। এমন পরিস্থিতিতে প্রকৃত উদ্যোক্তা বাছাই, ঋণের ব্যবহার পর্যবেক্ষণ এবং অর্থ ফেরতের নিশ্চয়তা নিশ্চিত করতে না পারলে নতুন এ তহবিলও অপচয় হওয়ার বড় আশঙ্কা রয়েছে।
এখানে মূল্যস্ফীতির বিষয়টিও অত্যন্ত গুরুত্বপূর্ণ। মূল্যস্ফীতি নিয়ন্ত্রণে বাংলাদেশ ব্যাংক সংকোচনমূলক নীতি নিয়েছে, যার অংশ হিসেবে নীতি সুদহার সর্বশেষ ১০ শতাংশে উন্নীত করা হয়েছে। এর প্রভাব বেসরকারি খাতে ঋণপ্রবাহে দেখা গেছে। প্রণোদনা প্যাকেজের আওতায় ঋণের সুদহারের ৬ শতাংশ ব্যাংলাদেশ ব্যাংক ভর্তুকি হিসেবে দেবে বলে উল্লেখ রয়েছে। কিন্তু যদি প্রণোদনার অর্থ উৎপাদন বা কর্মসংস্থানের পেছনে ব্যয় না হয় তাহলে এ অর্থপ্রবাহ যে মূল্যস্ফীতি বাড়াবে না—এমন কোনো নিশ্চয়তা নেই।
দেশের মানুষ এখনো উচ্চ মূল্যস্ফীতির চাপ বহন করছে। খাদ্যপণ্যের দাম, পরিবহন ব্যয় ও নিত্যপ্রয়োজনীয় পণ্যের বাজার অস্থিতিশীল। এ অবস্থায় বিপুল পরিমাণ নতুন অর্থ অর্থনীতিতে প্রবেশ করলে তা যদি উৎপাদন ও সরবরাহ বৃদ্ধির বদলে ভোগ বা অন্য কোনো ব্যয়ে কাজে লাগানো হয় তাহলে মূল্যস্ফীতির চাপ আরো বাড়তে পারে। অর্থাৎ উৎপাদন না বাড়িয়ে শুধু অর্থের প্রবাহ বাড়ানো হলে বাজারে চাহিদা বাড়বে, কিন্তু সরবরাহ সমানভাবে না বাড়লে পণ্যমূল্য আরো বৃদ্ধি পাবে। তখন সাধারণ মানুষ আবারো নতুন চাপের মুখে পড়বে।
তাই এ প্রণোদনা প্যাকেজের লক্ষ্য পূরণ করতে হলে দক্ষ বাস্তবায়নে জোর দিতে হবে। এক্ষেত্রে অব্যাহত তদারকি, স্বচ্ছতা ও জবাবদিহি নিশ্চিত করা জরুরি। কোন খাতে কত কর্মসংস্থান সৃষ্টি হলো, কোন প্রতিষ্ঠান কী পরিমাণ উৎপাদন বাড়াতে পারল এবং অর্থের ব্যবহার কতটা কার্যকর হলো তা নিয়মিত মূল্যায়ন করতে হবে। সেক্ষেত্রে উদ্যোগের শুরুটা পাইলট প্রজেক্ট হিসেবেও বাস্তবায়ন করা যেতে পারে। যদি আশানুরূপ ফলাফল না পাওয়া যায় তবে এত বিপুল অংকের প্রণোদনা প্যাকেজের উদ্যোগ থেকে সরে আসাও সমীচীন হবে। তবে যেকোনো উদ্যোগের কেন্দ্রে কেন্দ্রীয় ব্যাংককে মূল্যস্ফীতির ঝুঁকি সতর্কতার সঙ্গে পর্যবেক্ষণ করতে হবে। মূল্যস্ফীতি নিয়ন্ত্রণই যে কেন্দ্রীয় ব্যাংকের প্রধান কাজ সেটি মনে সর্বদা বিবেচনায় রাখা প্রয়োজন।
অর্থনীতিকে গতিশীল করতে বর্তমানে কার্যকর ও বাস্তবমুখী পদক্ষেপের বিকল্প নেই। ঘোষিত প্রণোদনা প্যাকেজটি যদি সঠিকভাবে বাস্তবায়ন হয় তাহলে তা উৎপাদন, কর্মসংস্থান ও বিনিয়োগে ইতিবাচক প্রভাব ফেলতে পারে। কিন্তু দুর্বল তদারকি ও অনিয়মের কারণে যদি অর্থ অপচয় হয় কিংবা বাজারে অতিরিক্ত মূল্যস্ফীতির চাপ তৈরি হয়, তাহলে এ উদ্যোগের সুফল অনেকটাই ম্লান হয়ে যাবে। তাই সবচেয়ে বড় চ্যালেঞ্জ হলো এর বাস্তবায়নে সুশাসন নিশ্চিত করা।