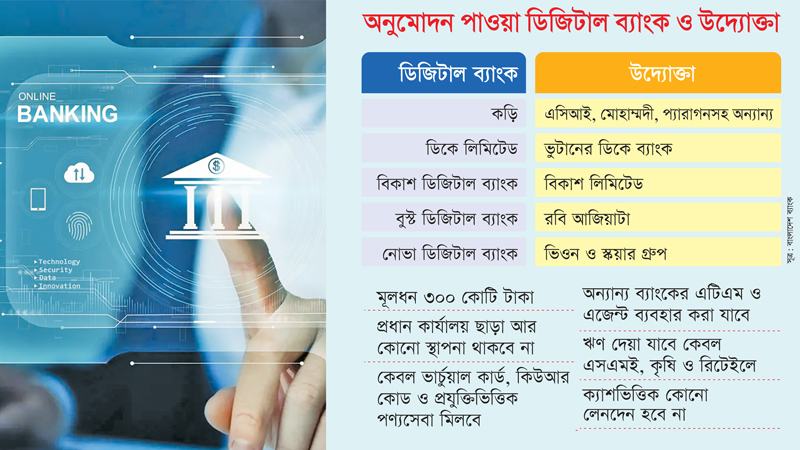
দেশের ব্যাংক খাতে নানা সংকট ও অস্থিরতার মধ্যেই একসঙ্গে পাঁচটি ডিজিটাল ব্যাংকের প্রাথমিক অনুমোদন দিয়েছে বাংলাদেশ ব্যাংক। গভর্নর মো. মোস্তাকুর রহমানের সভাপতিত্বে গতকাল অনুষ্ঠিত পর্ষদ সভায় এ অনুমোদন দেয়া হয়। প্রাথমিক অনুমোদন পাওয়া এ পাঁচ ব্যাংক হলো কড়ি, ডিকে লিমিটেড, বিকাশ ডিজিটাল ব্যাংক, বুস্ট ডিজিটাল ব্যাংক ও নোভা ডিজিটাল ব্যাংক। অ্যাপনির্ভর এ ব্যাংকিং সেবার মাধ্যমে ঘরে বসেই আমানত জমা, ছোট ঋণ গ্রহণ, বিল পরিশোধ ও লেনদেন করা যাবে।
ডিজিটাল ব্যাংকগুলোর মধ্যে কড়ির উদ্যোক্তা হিসেবে এসিআই, মোহাম্মদী গ্রুপ, প্যারাগনসহ বেশ কয়েকটি গ্রুপ ও ব্যক্তি রয়েছেন। আর ডিকে লিমিটেড প্রতিষ্ঠিত হচ্ছে ভুটানের ডিকে ব্যাংকের উদ্যোগে। বিকাশ ডিজিটাল ব্যাংকের উদ্যোক্তা হিসেবে রয়েছে এমএফএস প্রতিষ্ঠান বিকাশের শেয়ারধারীরা। বাংলালিংকের মূল প্রতিষ্ঠান ভিওন ও স্কয়ার গ্রুপের উদ্যোগে প্রতিষ্ঠিত হচ্ছে নোভা ডিজিটাল ব্যাংক। এছাড়া বুস্ট ডিজিটাল ব্যাংকের উদ্যোক্তা রবির মূল প্রতিষ্ঠান আজিয়াটা লিমিটেড।
কেন্দ্রীয় ব্যাংকের পর্ষদে অনুমোদন পাওয়া এ পাঁচটি ব্যাংককে এখন লেটার অব ইনটেন্ট (এলওআই) বা ব্যাংক প্রতিষ্ঠান সম্মতিপত্র দেয়া হবে। পরিশোধিত মূলধনের জোগানসহ অন্যান্য কার্যক্রম এগিয়ে নেয়ার পর চূড়ান্ত লাইসেন্স ইস্যু করা হবে বলে বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান জানিয়েছেন। তিনি বলেন, ‘আবেদনকারীদের যাবতীয় নথিপত্র বিশ্লেষণ ও অভিজ্ঞতা বিবেচনায় চারটি নতুন আবেদন গৃহীত হয়েছে। আর কড়ি ডিজিটাল ব্যাংকের এলওআই ২০২৩ সালে অনুমোদন দেয়া হয়েছিল। কিন্তু পরবর্তী সময়ে সেটি স্থগিত করা হয়। পর্ষদের সভায় অন্য চারটির নতুন এলওআই ইস্যুর পাশাপাশি কড়ির স্থগিতাদেশ প্রত্যাহার করা হয়েছে।’
বাংলাদেশ ব্যাংক এমন এক সময় ডিজিটাল ব্যাংকের অনুমোদন দিল, যখন দেশের ব্যাংক খাত ও অর্থনীতি বহুমুখী সংকটে। ব্যাংক খাতে ৬ লাখ ৬ হাজার কোটি টাকারও বেশি ঋণ খেলাপির খাতায়, যা খেলাপি ঋণের হারে গোটা বিশ্বের সর্বোচ্চ। কেন্দ্রীয় ব্যাংকের তফসিলভুক্ত ৬২টি ব্যাংকের মধ্যে প্রায় অর্ধেকই এখন রুগ্ণ। আর আমানতকারীদের অর্থ ফেরত দিতে ব্যর্থ হওয়ার পরিস্থিতিতেও রয়েছে অনেক ব্যাংক। এ পরিস্থিতিতে রুগ্ণ ও দুর্দশাগ্রস্ত ব্যাংকগুলোর সংস্কার ছাড়াই একসঙ্গে পাঁচটি ডিজিটাল ব্যাংকের অনুমোদন দেয়া হলো।
একসঙ্গে এত ডিজিটাল ব্যাংকের অনুমোদন দেয়ার ঘটনায় ব্যাংক খাতের অস্থিরতা না কমে উল্টো বাড়বে বলে মনে করেন ব্যাংক নির্বাহীরা। একাধিক ব্যাংকের শীর্ষ নির্বাহী বণিক বার্তাকে বলেন, ২০১২ সালে একসঙ্গে নয়টি বেসরকারি ব্যাংকের লাইসেন্স দেয়া হয়েছিল। সে ধাক্কা এখনো ব্যাংক খাত কাটিয়ে উঠতে পারেনি। চতুর্থ প্রজন্মের ব্যাংক হিসেবে পরিচিতি পাওয়া এ ব্যাংকগুলোর তিনটিই এখন বিলুপ্তির পথে। বাকি আরো দুই-তিনটি নানামুখী সংকটে ধুঁকছে। এর মধ্যেই এতগুলো ডিজিটাল ব্যাংক, একসঙ্গে সেগুলো চালু করার মতো দক্ষ জনবলও দেশে নেই। আবার অর্থনৈতিক মন্দার পাশাপাশি ব্যাংক খাতও আস্থার সংকটে রয়েছে। এ পরিস্থিতিতে ডিজিটাল ব্যাংক কতটা সাফল্য পাবে, সেটি সময়ই বলবে।
আধুনিক তথ্যপ্রযুক্তিকে কাজে লাগিয়ে গত দুই দশকে বিশ্বের বিভিন্ন দেশে ডিজিটাল ব্যাংক তৈরি হচ্ছে। প্রচলিত ব্যাংকের মতো দৈনন্দিন লেনদেন কিংবা শাখাভিত্তিক কার্যক্রম নয়, বরং এ ধরনের ব্যাংকের ব্যবসায়িক কার্যক্রমের মূল অবকাঠামোই ডিজিটাল। এগুলোর নিজস্ব শাখা থাকে না; হিসাব খোলা, আমানত গ্রহণ, ঋণ, অর্থ স্থানান্তর, কার্ডসহ অন্যান্য সেবা মোবাইল অ্যাপ বা অনলাইন প্লাটফর্মের মাধ্যমে দেয়া হয়। এ ধরনের প্রতিষ্ঠানকে ডিজিটাল-অনলি, ভার্চুয়াল বা ইন্টারনেট-অনলি ব্যাংকও বলা হয়।
যুক্তরাষ্ট্রের সিকিউরিটি ফার্স্ট নেটওয়ার্ক ব্যাংককে বিশ্বের প্রথম ইন্টারনেট-অনলি ব্যাংক মনে করা হয়। এটির কার্যক্রম শুরু হয়েছিল ১৯৯৫ সালের অক্টোবরে। এরপর যুক্তরাষ্ট্র, যুক্তরাজ্যসহ বিভিন্ন দেশে শাখাবিহীন ব্যাংকিংয়ের বিকাশ ঘটে। তবে গত এক দশকে এশিয়া, ইউরোপ ও লাতিন আমেরিকায় ডিজিটাল ব্যাংকের বিস্তার সবচেয়ে দ্রুত হয়েছে। হংকং, দক্ষিণ কোরিয়া, সিঙ্গাপুর, মালয়েশিয়া, ফিলিপাইন, তাইওয়ান ও পাকিস্তানসহ বিভিন্ন দেশে এর জন্য পৃথক নিয়ন্ত্রক কাঠামো তৈরি হয়েছে।
প্রচলিত ব্যাংকগুলোর প্রযুক্তিনির্ভর নানা সেবা ও অ্যাপভিত্তিক কার্যক্রমের কারণে বিশ্বে ডিজিটাল ব্যাংকের সাফল্য অবশ্য চ্যালেঞ্জের মুখে পড়েছে। এ বিষয়ে পূবালী ব্যাংকের ব্যবস্থাপনা পরিচালক মোহাম্মদ আলী বণিক বার্তাকে বলেন, ‘বিশ্বের যে দেশগুলোয় ডিজিটাল ব্যাংক চালু হয়েছে, সেগুলো তেমন কোনো বড় সাফল্য পায়নি। প্রযুক্তির উৎকর্ষের কারণে প্রচলিত ব্যাংকগুলোই সব ধরনের ডিজিটাল সেবা চালু করেছে। পূবালী প্রথম প্রজন্মের ব্যাংক হওয়া সত্ত্বেও আমরা এখন চাচ্ছি, গ্রাহক ব্যাংকে না এসে বরং ঘরে বসেই ব্যাংকিং সেবা উপভোগ করুক। এজন্য গত কয়েক বছরে পুরো প্রযুক্তিগত অবকাঠামোকে নতুন করে সাজিয়েছি। আর গ্রাহকরাও আস্থার সঙ্গে সেসব সেবা উপভোগ করছেন।’
দেশে ডিজিটাল ব্যাংক চালুর উদ্যোগ শুরু হয় ২০২২ সালে। এ ধারাবাহিকতায় ২০২৩ সালের ১৪ জুন নীতিমালা জারি করে বাংলাদেশ ব্যাংক। ওই বছরই কেন্দ্রীয় ব্যাংক থেকে ডিজিটাল ব্যাংকের আবেদন আহ্বান করা হয়েছিল। সে সময় অর্ধশতাধিক আবেদন জমাও পড়ে। তবে প্রাথমিকভাবে পাঁচটি ব্যাংকের লাইসেন্স দেয়ার সিদ্ধান্ত নিলেও ‘নগদ ডিজিটাল ব্যাংক’ ও ‘কড়ি’কে এলওআই দেয়া হয়েছিল। এর মধ্যে নগদ ডিজিটাল ব্যাংকের লাইসেন্সও ইস্যু করেছিল কেন্দ্রীয় ব্যাংক। তবে ২০২৪ সালের ৫ আগস্ট ছাত্র-জনতার গণ-অভ্যুত্থান-পরবর্তী সময়ে আগের সিদ্ধান্ত থেকে কেন্দ্রীয় ব্যাংক সরে আসে।
নতুন করে ২০২৫ সালের সেপ্টেম্বরে আবারো ডিজিটাল ব্যাংক প্রতিষ্ঠার আবেদন আহ্বান করা হয়। ১২টি আবেদন জমা পড়ে। এগুলো হলো ব্রিটিশ বাংলা ডিজিটাল ব্যাংক পিএলসি, ডিজিটাল ব্যাংকিং অব ভুটান-ডিকে, আমার ডিজিটাল ব্যাংক-২২ এমএফআই, ৩৬ ডিজিটাল ব্যাংক পিএলসি, বুস্ট-রবি, আমার ব্যাংক, অ্যাপ ব্যাংক-ফার্মারস, নোভা ডিজিটাল ব্যাংক-বাংলালিংক অ্যান্ড স্কয়ার, মৈত্রী ডিজিটাল ব্যাংক পিএলসি, উপকারী ডিজিটাল ব্যাংক, মুনাফা ইসলামী ডিজিটাল ব্যাংক-আকিজ ও বিকাশ ডিজিটাল ব্যাংক। এর মধ্য থেকে নতুন চারটি আবেদন গতকাল বিবেচনায় নিয়েছে কেন্দ্রীয় ব্যাংক।
বাংলাদেশ ব্যাংকের জারীকৃত এ-সংক্রান্ত নীতিমালায় বলা হয়, ডিজিটাল ব্যাংক হলো ইন্টারনেট ও অ্যাপনির্ভর ব্যাংকিং সেবা। বিশেষ ধরনের এ ব্যাংক প্রতিষ্ঠার নীতিমালা অনুযায়ী, ডিজিটাল ব্যাংক পরিচালনার জন্য কেবল প্রধান কার্যালয় থাকবে। তবে সেবা প্রদানের ক্ষেত্রে এটি হবে স্থাপনাবিহীন। অর্থাৎ এ ব্যাংক কোনো ওভার দ্য কাউন্টার (ওটিসি) সেবা দেবে না। ডিজিটাল ব্যাংকের নিজস্ব কোনো শাখা বা উপশাখা, এটিএম, সিডিএম অথবা সিআরএমও থাকবে না। সব সেবাই হবে অ্যাপনির্ভর, মুঠোফোন বা ডিজিটাল যন্ত্রের মাধ্যমে। ডিজিটাল ব্যাংক থেকে দিন-রাত ২৪ ঘণ্টাই সেবা মিলবে।
নীতিমালা অনুযায়ী, গ্রাহকদের লেনদেনের সুবিধার্থে ডিজিটাল ব্যাংক ভার্চুয়াল কার্ড, কিউআর কোড ও অন্য কোনো উন্নত প্রযুক্তিভিত্তিক পণ্য দিতে পারবে। তবে লেনদেনের জন্য কোনো প্লাস্টিক কার্ড দিতে পারবে না। এ ব্যাংকের সেবা নিতে গ্রাহকরা অন্য ব্যাংকের এটিএম, এজেন্টসহ নানা সেবা ব্যবহার করতে পারবেন। ডিজিটাল ব্যাংক কোনো ঋণপত্র (এলসি) খুলতে পারবে না। বড় ও মাঝারি শিল্পেও কোনো ঋণ দেয়া যাবে না। শুধু ছোট ঋণ দিতে পারবে। লাইসেন্স পাওয়ার পাঁচ বছরের মধ্যে প্রতিটি ডিজিটাল ব্যাংককে প্রাথমিক গণপ্রস্তাব (আইপিও) আনতে হবে বলেও নীতিমালায় উল্লেখ করা হয়। আইপিওর পরিমাণ অবশ্যই উদ্যোক্তাদের প্রাথমিক বিনিয়োগের ন্যূনতম সমান হতে হবে। এ ব্যাংক প্রতিষ্ঠায় পরিশোধিত মূলধনের পরিমাণ হবে ৩০০ কোটি টাকা।
বিশ্বে বর্তমানে ঠিক কতটি দেশে ডিজিটাল ব্যাংক চালু রয়েছে, তার কোনো একক হিসাব নেই। কারণ কোথাও আলাদা ডিজিটাল ব্যাংক লাইসেন্স দেয়া হয়, আবার কোথাও প্রচলিত ব্যাংকিং লাইসেন্সের আওতায় শাখাবিহীন ব্যাংক পরিচালিত হয়। তবে কোনো কোনো তথ্যে জানা যায়, বিশ্বজুড়ে ৭৫০টিরও বেশি ডিজিটাল ব্যাংক রয়েছে, যেগুলো প্রায় ১৮০ কোটি গ্রাহককে সেবা দিচ্ছে।
গবেষণা প্রতিষ্ঠান টিএবি ইনসাইটসের সম্প্রতি প্রকাশিত এক গবেষণায় ১৯০টির বেশি ডিজিটাল ব্যাংক এবং ৪০টির বেশি বাজার বিশ্লেষণ করা হয়েছে। প্রতিষ্ঠানটির হিসাবে বিশ্বের ১০০ শীর্ষ ডিজিটাল ব্যাংকের সম্মিলিত সম্পদ ২০২৪ সালে ছিল প্রায় ১ দশমিক ৪ ট্রিলিয়ন ডলার। আমানত ছিল ১ দশমিক ১ ট্রিলিয়ন এবং ঋণ প্রায় ৭০০ বিলিয়ন ডলার।
২০২৩ সালে শীর্ষ ১০০ ডিজিটাল ব্যাংকের মধ্যে ৫৭টি মুনাফা করলেও ২০২৪ সালে এ সংখ্যা বেড়ে ৬২টিতে উন্নীত হয়েছে। শীর্ষ ব্যাংকগুলোর মধ্যে রয়েছে ব্রাজিলের নুব্যাংক, চীনের ওয়েব্যাংক ও মাইব্যাংক এবং দক্ষিণ কোরিয়ার কাকাওব্যাংক ও কে-ব্যাংক। ২০২৬ সালের র্যাংকিংয়ে নুব্যাংক, ওয়েব্যাংক ও মাইব্যাংক শীর্ষ তিনে রয়েছে। শীর্ষ ১০০ ডিজিটাল ব্যাংকের সম্পদ বৃদ্ধির মধ্যম হার ছিল ২১ দশমিক ৬ শতাংশ।
দেশে কার্যক্রম শুরুর অপেক্ষায় থাকা কড়ি ডিজিটাল ব্যাংকের উদ্যোক্তাদের একজন আনিস এ খান। ব্যাংক নির্বাহীদের সংগঠন অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের (এবিবি) সাবেক এ চেয়ারম্যান বণিক বার্তাকে বলেন, ‘আমরা অনেক দিন ধরেই কড়ির কার্যক্রম শুরুর অপেক্ষায় রয়েছি। দেশের স্বনামধন্য কিছু করপোরেট গ্রুপ ও ব্যক্তি উদ্যোক্তা আমাদের সঙ্গে রয়েছেন। ব্যাংক প্রতিষ্ঠার প্রয়োজনীয় মূলধনও জোগাড় হয়েছে। আশা করছি, দ্রুতই কার্যক্রম শুরু করতে পারব।’
ডিজিটাল ব্যাংক নতুন ধারার প্রতিষ্ঠান উল্লেখ করে আনিস এ খান বলেন, ‘এ ধরনের ব্যাংকের কার্যক্রম শুরুর প্রাথমিক ধাপে কিছু চ্যালেঞ্জ থাকবে। তাই যেসব দেশে ডিজিটাল ব্যাংক সফল হয়েছে, সেগুলোর পর্যালোচনা করে আমরা সামনে এগোব।’