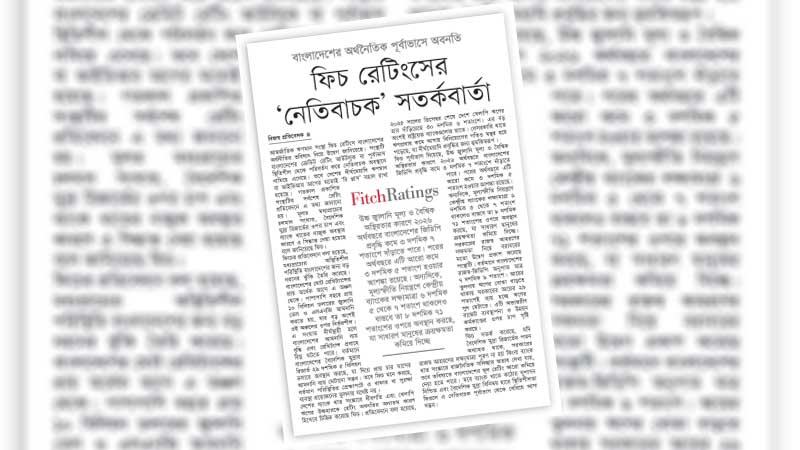
ফিচ রেটিংসের এ পূর্বাভাসকে বড় সতর্কবার্তা হিসেবে বিবেচনা করা উচিত এবং পরিস্থিতি ইতিবাচক দিকে নেয়ার জন্য সরকারের উদ্যোগ নেয়া প্রয়োজন। উল্লেখ্য, সংস্থাটি দীর্ঘমেয়াদি ইস্যুয়ার ডিফল্ট (আইডিআর) রেটিং ‘বি প্লাস’ অপরিবর্তিত রেখেছে, যা এখনো বাংলাদেশের ঋণ পরিশোধের সক্ষমতাকেই নির্দেশ করছে। তাই পরিস্থিতির যেন কোনো অবনমন না ঘটে সেটাকে গুরুত্ব দিতে হবে।
দেশের ক্রেডিট রেটিং আউটলুক নেতিবাচক করার একটি কারণ হিসেবে মধ্যপ্রাচ্যের সংঘাতের কথা উল্লেখ করা হয়েছে ফিচ রেটিংসের প্রতিবেদনে। কেননা এ অঞ্চল থেকে দেশে রেমিট্যান্সের বড় অংশ আসে। সেই সঙ্গে জ্বালানি পণ্য আমদানিরও বড় উৎস মধ্যপ্রাচ্যের বিভিন্ন দেশ। এটা বাস্তব যে মধ্যপ্রাচ্যের সংঘাত বন্ধের উপায় বাংলাদেশের হাতে নেই। কিন্তু এর প্রভাব যতটা সম্ভব প্রশমন করার উপায় বাংলাদেশকে খুঁজতে হবে। ক্রমেই জ্বালানির দাম বাড়লে বা সরবরাহে বিঘ্ন ঘটলে কিংবা রেমিট্যান্স প্রবাহ নিম্নমুখী হলে ব্যালান্স অব পেমেন্টের (বিওপি) ওপরও চাপ বাড়াবে। এ চাপ মোকাবেলার বিষয়টি সরকারকে ভাবতে হবে।
ওই প্রতিবেদনে মধ্যপ্রাচ্যের সংঘাতের বাইরেও কিছু সংকট উল্লেখ করা হয়েছে, যেগুলো দীর্ঘদিন ধরে দেশের অর্থনীতিতে বিদ্যমান। বৈদেশিক মুদ্রার রিজার্ভ সংকট, উচ্চ মূল্যস্ফীতি, ব্যাংক খাতের দুর্বলতা, রাজস্ব আহরণে নিম্নমুখিতা, নীতিগত অনিশ্চয়তা এবং দীর্ঘদিনের দুর্বল প্রাতিষ্ঠানিক শাসনের বিষয়গুলো ফিচ রেটিংস নতুন করে উল্লেখ করলেও এর কোনোটাই নতুন সংকট নয়। বহুদিন ধরেই এগুলো দেশের বাস্তবতা ও জনপরিসরে আলোচিত। কিন্তু উদ্বেগের বিষয় হলো, সমস্যাগুলোর কার্যকর ও টেকসই সমাধানের ক্ষেত্রে দৃশ্যমান অগ্রগতি কম। অর্থনীতির সাময়িক চাপ মোকাবেলায় কিছু পদক্ষেপ নেয়া হলেও দীর্ঘমেয়াদি কাঠামোগত সংস্কারের ক্ষেত্রে বড় ধরনের অনিশ্চয়তা রয়ে গেছে।
বিশেষ করে ব্যাংক খাতের অবস্থা আন্তর্জাতিক মহলে বাংলাদেশের ভাবমূর্তিকে ক্রমাগত ক্ষতিগ্রস্ত করছে। খেলাপি ঋণ, সুশাসনের ঘাটতি, রাজনৈতিক প্রভাব, জবাবদিহির অভাব ইত্যাদি ব্যাংকিং ব্যবস্থাকে দীর্ঘদিন ধরে দুর্বল করে রেখেছে। ফিচের প্রতিবেদনে এ খাতের ঝুঁকিকে বিশেষভাবে উল্লেখ করা হয়েছে। কারণ আর্থিক খাত দুর্বল হলে শুধু ঋণপ্রবাহ নয়, সামগ্রিক বিনিয়োগ পরিবেশও ক্ষতিগ্রস্ত হয়। বিদেশী বিনিয়োগকারীরা তখন অর্থনীতির মৌলিক সক্ষমতা নিয়ে সন্দিহান হয়ে পড়েন।
ফিচের পর্যবেক্ষণে আরেকটি গুরুত্বপূর্ণ দিক উঠে এসেছে সংস্কার বাস্তবায়ন ঘিরে। সংস্থাটি মনে করছে, নতুন প্রশাসনের কিছু গুরুত্বপূর্ণ আর্থিক ও প্রাতিষ্ঠানিক সংস্কার উদ্যোগ পুনর্বিবেচনার মধ্যে রয়েছে। সাংবিধানিক ও বিচারিক সংস্কারের ক্ষেত্রেও অগ্রগতি দৃশ্যমান নয়, আন্তর্জাতিক রেটিং সংস্থাগুলো শুধু অর্থনৈতিক সূচক দেখে না; তারা রাষ্ট্রীয় প্রতিষ্ঠানগুলোর কার্যকারিতা, নীতির ধারাবাহিকতা এবং শাসন ব্যবস্থার বিশ্বাসযোগ্যতাকেও মূল্যায়ন করে। ফলে এখানে মূল বার্তা হচ্ছে—অর্থনীতির দীর্ঘমেয়াদি স্থিতিশীলতা নিশ্চিত করতে হলে রাজনৈতিক ও প্রাতিষ্ঠানিক সংস্কারও সমান গুরুত্বপূর্ণ।
বাংলাদেশ বর্তমানে এমন এক সময়ে দাঁড়িয়ে আছে, যখন একদিকে এলডিসি উত্তরণের প্রস্তুতি চলছে, অন্যদিকে বৈদেশিক ঋণ ও অর্থায়নের শর্তও কঠিন হয়ে উঠছে। এ অবস্থায় আন্তর্জাতিক রেটিংয়ে নেতিবাচক প্রবণতা ভবিষ্যতে বিদেশী ঋণের খরচ বাড়াতে পারে, উন্নয়ন অর্থায়ন ব্যয়বহুল করতে পারে এবং আন্তর্জাতিক বিনিয়োগকারীদের আস্থায় প্রভাব ফেলতে পারে। তাই বিষয়টিকে হালকাভাবে নেয়ার সুযোগ নেই। সরকারের উচিত এ সতর্কবার্তাকে অর্থনীতির বাস্তব পরিস্থিতির
একটি মূল্যায়ন হিসেবে বিবেচনা করে বাস্তবসম্মত সিদ্ধান্ত নেয়ার পাশাপাশি দীর্ঘমেয়াদি সংস্কারে অগ্রাধিকার দেয়া। এর অংশ হিসেবে ব্যাংক খাতে সুশাসন নিশ্চিত, রাজস্ব ব্যবস্থার আধুনিকায়ন, কেন্দ্রীয় ব্যাংকের স্বাধীনতা জোরদার, তথ্যের
স্বচ্ছতা বাড়ানো এবং নীতিনির্ধারণে ধারাবাহিকতা নিশ্চিত করা জরুরি। একই সঙ্গে বৈদেশিক খাতের ঝুঁকি মোকাবেলায় রফতানি পণ্য ও গন্তব্য বহুমুখীকরণ, দক্ষ মানবসম্পদ উন্নয়ন এবং প্রবাসী আয়ের স্থিতিশীলতা বাড়ানোর দিকেও মনোযোগ দিতে হবে।
অর্থনীতির ভিত্তি শক্তিশালী না হলে কেবল প্রবৃদ্ধির পরিসংখ্যান দিয়ে আস্থা ধরে রাখা সম্ভব নয়। আন্তর্জাতিক সংস্থাগুলোর মূল্যায়ন সবসময় চূড়ান্ত সত্য না হলেও সেগুলো বৈশ্বিক বিনিয়োগ ও অর্থায়নের ক্ষেত্রে গুরুত্বপূর্ণ প্রভাব ফেলে। ফলে ফিচের প্রতিবেদনকে বিবেচনায় রেখে কার্যকর উদ্যোগ নেয়া সমীচীন হবে। এর আগেও ফিচ রেটিংসসহ অন্যান্য আন্তর্জাতিক ঋণমান প্রতিষ্ঠান বাংলাদেশকে এ ধরনের সতর্কবার্তা দিয়েছে। ২০২২ সালে বৈদেশিক মুদ্রার রিজার্ভ উল্লেখযোগ্য হারে কমতে শুরু করলে একাধিক সংস্থা ফিচ ও মুডিস রেটিং উভয়ই সতর্ক করেছিল। কিন্তু সেসব কাঠামোগত দুর্বলতাগুলো আজও রয়ে গেছে।
আবার দেশের রাজস্ব আহরণের দুর্বলতার কথাও দীর্ঘ সময় ধরে নীতিনির্ধারকরাও বলে আসছেন। ফিচের এবারের প্রতিবেদনেও সরকারের রাজস্ব আহরণের সক্ষমতা নিয়ে বরাবরের মতো উদ্বেগ প্রকাশ পেয়েছে। সেখানে উল্লেখ করা হয়েছে যে বাংলাদেশের রাজস্ব-জিডিপি অনুপাত মাত্র ৭ দশমিক ৯ শতাংশ। আয়ের তুলনায় ঋণের বোঝা বাড়তে থাকায় সরকারের আয়ের ২৯ শতাংশই ব্যয় হচ্ছে ঋণের সুদ মেটাতে। এটি অভ্যন্তরীণ বাজেট ব্যবস্থাপনা ও উন্নয়ন কর্মকাণ্ডের ওপর চাপ সৃষ্টি করছে। এ পরিস্থিতি থেকে উত্তরণে সরকারকে দক্ষ বাজেট ব্যবস্থাপনা ও রাজস্ব আয় বৃদ্ধিতে কাজ করতে হবে। বিপুল অংকের কর অব্যাহতির সংস্কৃতি, দুর্বল কর প্রশাসন এবং রাজনৈতিক সদিচ্ছার অভাব মিলিয়ে এ দুর্বলতা বছরের পর বছর ধরে টিকে আছে। এর সরাসরি পরিণতি হলো সরকারি আয়ের ২৯ শতাংশ কেবল ঋণের সুদ মেটাতেই চলে যায়—শিক্ষা, স্বাস্থ্যের মতো জরুরি খাতগুলোর জন্য বরাদ্দ ক্রমেই সংকুচিত হয়।
দেশের এমন চিত্রের পরিবর্তন প্রয়োজন। সরকার সে চেষ্টা করবে, এটাই প্রত্যাশা।